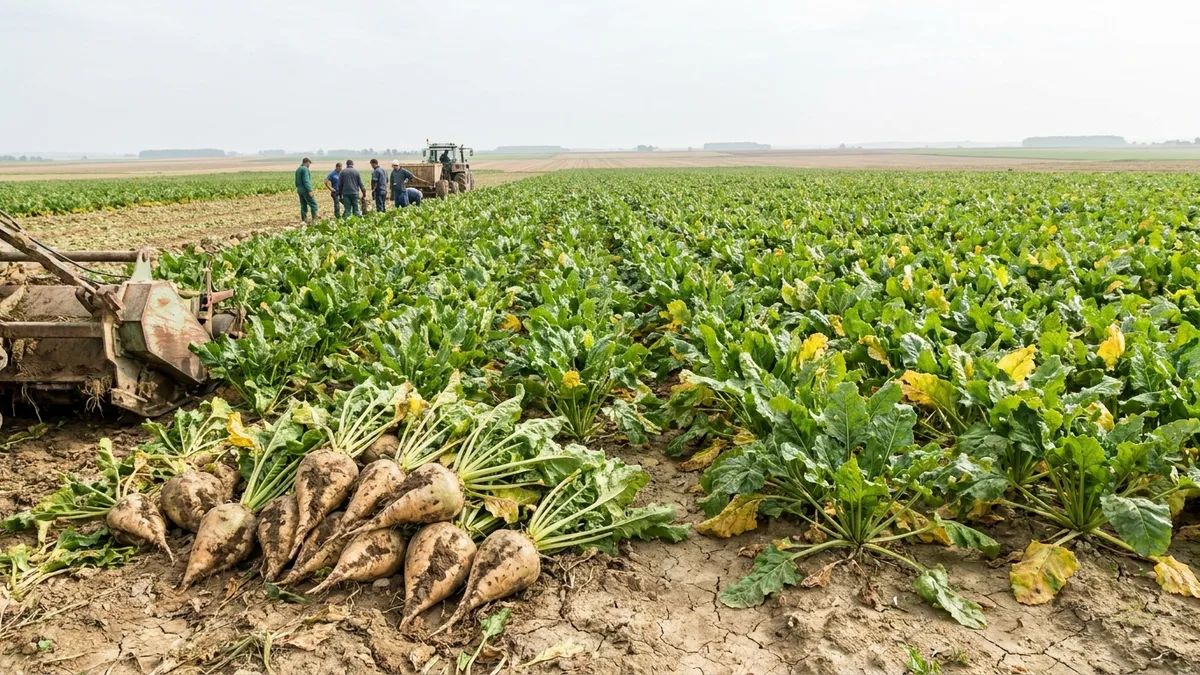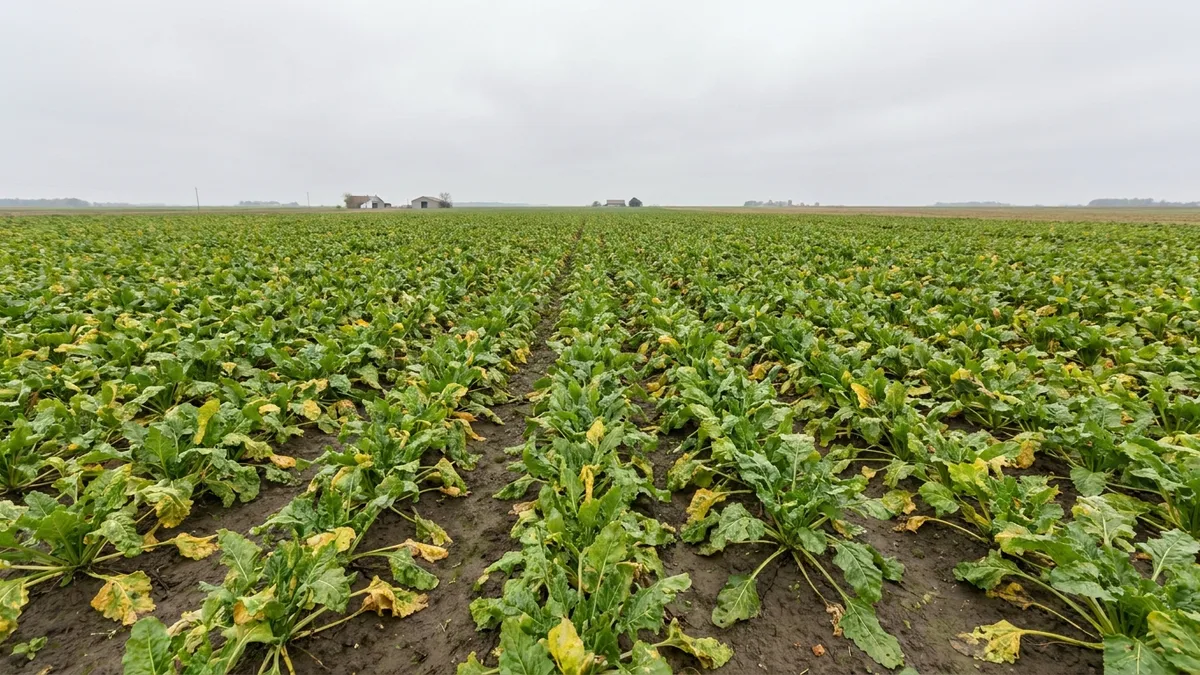
L’associazione dei bieticoltori della Germania meridionale, la VSZ, prevede ormai un fallimento storico del raccolto, con alcuni produttori che rischiano una perdita totale. Le aree più colpite, tra cui la regione Reno-Meno, il Baden-Württemberg e la Franconia, non daranno quasi nulla di commercializzabile. Il quadro francese è altrettanto grave, e quello britannico non è migliore: i campi visitati questo mese nel Suffolk mostravano una bassa densità di piante e barbabietole sottodimensionate, con il costo della raccolta che in alcuni appezzamenti supera ormai qualsiasi ricavo. Nei Paesi Bassi, Cosun ha rinviato di una settimana l’avvio della campagna, nella speranza di un miglioramento. L’Italia ha già iniziato a Minerbio, il 20 agosto.
La dimensione del deficit sta spingendo la regione verso importazioni di cui non aveva bisogno da anni. Ipotizzando un raccolto di barbabietola da zucchero di UE e Regno Unito non superiore a 14,1 milioni di tonnellate, Vesper stima che servirebbero circa 3,4 milioni di tonnellate di importazioni per coprire la domanda, prendendo lo zucchero VHP brasiliano nell’ambito degli accordi MERCOSUR e CXL come valore di sostituzione di riferimento. L’Ucraina ha già iniziato a fare pressione per ottenere un accesso maggiore. Sulla carta il Regno Unito è messo ragionevolmente bene, con un contingente tariffario autonomo di 325.000 tonnellate più una quota australiana di libero scambio non utilizzata di 140.000 tonnellate per il resto del 2026 e 160.000 tonnellate nel 2027, anche se lo zucchero australiano sconterebbe un premio rispetto ad altre origini su noli e prezzi dell’Estremo Oriente.
I grandi acquirenti paneuropei sono per ora coperti in larga parte intorno agli attuali livelli di mercato; quelli di media dimensione sono coperti solo per circa metà, ed è lì che con ogni probabilità si concentrerà la nuova domanda di importazioni. È anche plausibile che la Commissione europea allenti le regole sul regime di perfezionamento attivo quando l’attuale sospensione arriverà alla revisione semestrale prevista a novembre, un passo che allenterebbe la pressione sull’offerta nel breve periodo ma non risolverebbe il problema di fondo: una regione i cui produttori hanno sempre più bisogno di certezza sui prezzi su più anni per giustificare investimenti in infrastrutture irrigue che costano circa 25.000 EUR per ettaro.
Per i trasformatori, più importazioni e prezzi più alti non significheranno necessariamente un ritorno alla redditività. Lo zucchero si paga a volume, e una produzione più bassa unita a costi di estrazione più alti, dovuti a barbabietole più piccole e stressate dalla siccità, peserà probabilmente più del beneficio di prezzi più sostenuti su quel che resta del raccolto di quest’anno.