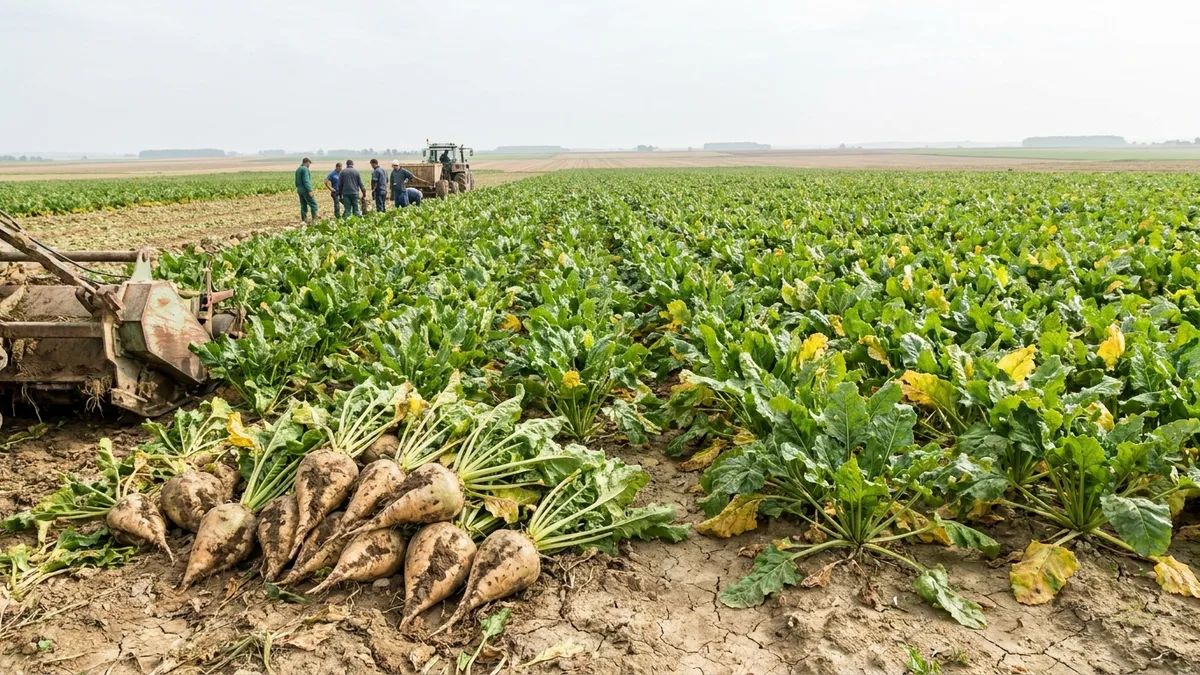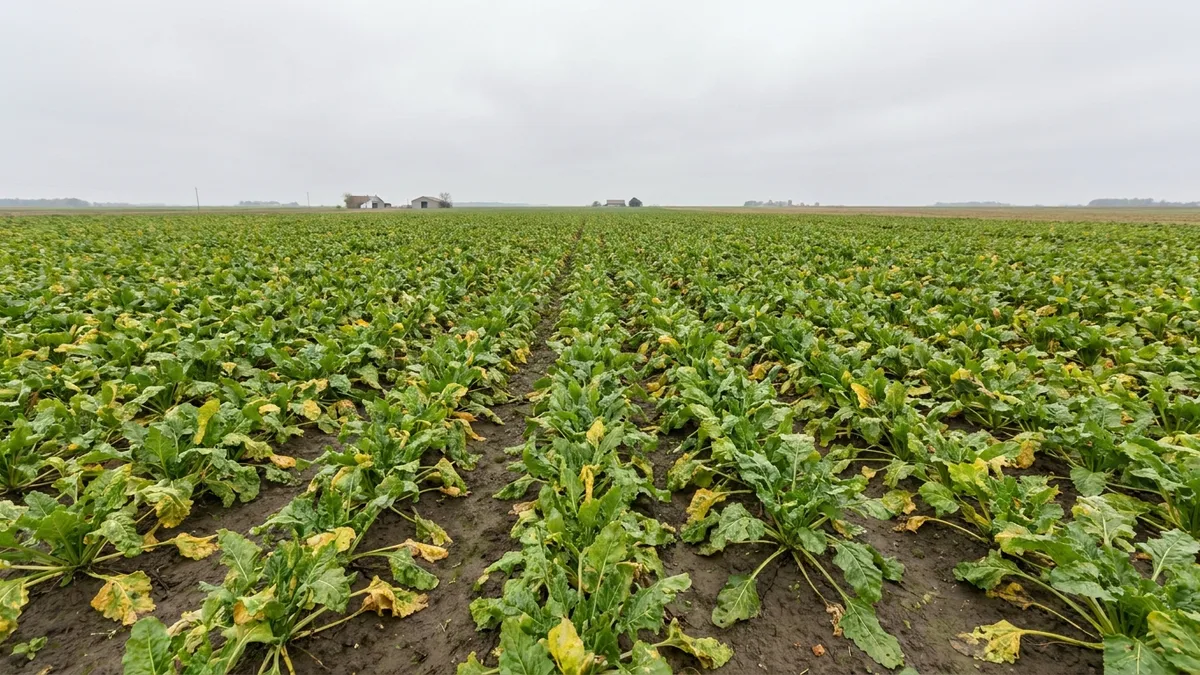
Ο σύνδεσμος τευτλοπαραγωγών της νότιας Γερμανίας, η VSZ, αναμένει πλέον ιστορική αποτυχία της σοδειάς, με ορισμένους παραγωγούς να κινδυνεύουν με ολική απώλεια. Οι περιοχές που έχουν πληγεί περισσότερο, ανάμεσά τους η περιοχή Ρήνου-Μάιν, η Βάδη-Βυρτεμβέργη και η Φρανκονία, δεν θα δώσουν σχεδόν καθόλου εμπορεύσιμη παραγωγή. Η εικόνα στη Γαλλία είναι εξίσου δυσοίωνη, και στο Ηνωμένο Βασίλειο δεν είναι καλύτερη: τα χωράφια που επισκέφθηκαν αυτόν τον μήνα στο Suffolk έδειξαν χαμηλή πυκνότητα φυτών και τεύτλα μικρού μεγέθους, με το κόστος συγκομιδής σε ορισμένα αγροτεμάχια να ξεπερνά πλέον κάθε έσοδο. Στις Κάτω Χώρες, η Cosun ανέβαλε κατά μία εβδομάδα την έναρξη της καμπάνιας της, ελπίζοντας σε κάποια βελτίωση. Η Ιταλία έχει ήδη ξεκινήσει στο Minerbio, στις 20 Αυγούστου.
Το μέγεθος του ελλείμματος στρέφει την περιοχή σε εισαγωγές που είχε χρόνια να χρειαστεί. Με την παραδοχή ότι η σοδειά ζαχαρότευτλων σε ΕΕ και Ηνωμένο Βασίλειο δεν θα ξεπεράσει τα 14,1 εκατομμύρια τόνους, η Vesper εκτιμά ότι η περιοχή θα χρειαστεί περίπου 3,4 εκατομμύρια τόνους εισαγωγών για να καλύψει τη ζήτηση, με τη βραζιλιάνικη ζάχαρη VHP στο πλαίσιο των εμπορικών ρυθμίσεων MERCOSUR και CXL ως τιμή αναφοράς αντικατάστασης. Η Ουκρανία έχει ήδη αρχίσει να πιέζει για μεγαλύτερη πρόσβαση. Στα χαρτιά το Ηνωμένο Βασίλειο βρίσκεται σε σχετικά καλή θέση, με αυτόνομη δασμολογική ποσόστωση 325.000 τόνων και μια αχρησιμοποίητη αυστραλιανή ποσόστωση ελεύθερου εμπορίου 140.000 τόνων για το υπόλοιπο του 2026 και 160.000 τόνων το 2027, αν και η αυστραλιανή ζάχαρη θα έφερε πριμ έναντι άλλων προελεύσεων λόγω ναύλων και των τιμών στην Άπω Ανατολή.
Οι μεγάλοι πανευρωπαϊκοί αγοραστές είναι προς το παρόν σε μεγάλο βαθμό καλυμμένοι κοντά στα τρέχοντα επίπεδα της αγοράς· οι μεσαίου μεγέθους είναι καλυμμένοι μόλις κατά το ήμισυ, και εκεί είναι που πιθανότατα θα εμφανιστεί η νέα ζήτηση για εισαγωγές. Είναι επίσης εύλογο η Ευρωπαϊκή Επιτροπή να χαλαρώσει τους κανόνες του καθεστώτος τελειοποίησης προς επανεξαγωγή, όταν η τρέχουσα αναστολή φτάσει στην προγραμματισμένη εξαμηνιαία επανεξέταση του Νοεμβρίου, ένα βήμα που θα ανακούφιζε βραχυπρόθεσμα την πίεση στην προσφορά αλλά δεν θα έλυνε το βαθύτερο πρόβλημα: μια περιοχή της οποίας οι παραγωγοί χρειάζονται όλο και περισσότερο πολυετή βεβαιότητα τιμών για να δικαιολογήσουν επενδύσεις σε αρδευτικές υποδομές που κοστίζουν περίπου 25.000 EUR ανά εκτάριο.
Για τους μεταποιητές, περισσότερες εισαγωγές και υψηλότερες τιμές δεν σημαίνουν κατ’ ανάγκη επιστροφή στην κερδοφορία. Η ζάχαρη τιμολογείται με βάση τον όγκο, και η χαμηλότερη παραγωγή σε συνδυασμό με το υψηλότερο κόστος εκχύλισης από μικρότερα τεύτλα ταλαιπωρημένα από την ξηρασία θα υπερισχύσει πιθανότατα του οφέλους από τις σταθερότερες τιμές για ό,τι απομένει από τη φετινή σοδειά.