La mandria lattiero-casearia statunitense ha raggiunto 9,615 milioni di vacche all’inizio del 2026, la più numerosa dal 1993, con la produzione di latte in crescita del 3,2% su base annua a gennaio e tutte le regioni in aumento. Il quadro dell’offerta sembrava comodo.
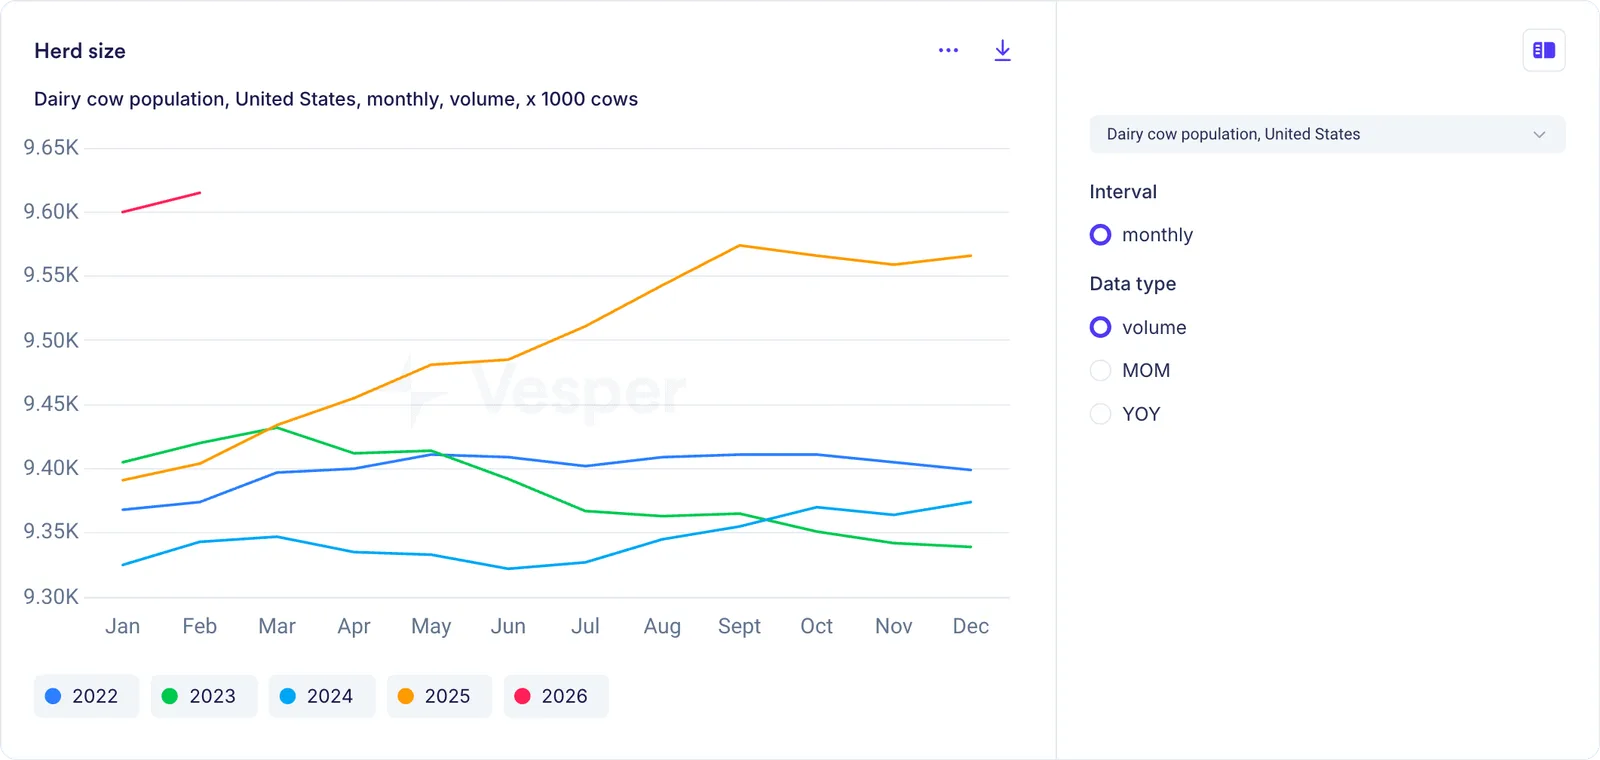
Popolazione di vacche da latte statunitensi negli ultimi 5 anni
Guardate dietro il numero da titolo e viene fuori un’altra storia. La consistenza delle giovenche da rimonta è scesa a un minimo di 47 anni a 3,914 milioni di capi, il rapporto fra giovenche e vacche è sceso a 41,9 (il più basso dal 1991) e i prezzi delle giovenche sono schizzati del 75% a 3.010 USD per capo. La mandria che produce il latte record di oggi non viene rinnovata al ritmo necessario a sostenerla e, benché l’offerta di oggi sia solida, la filiera che le sta dietro è più sottile di quanto chiunque vorrebbe.
La spiegazione parte da una decisione riproduttiva: gli allevatori hanno scelto vitelli incrociati da carne invece delle rimonte da latte, perché la carne pagava meglio, prosciugando la filiera delle giovenche nel corso di diversi anni. Il risultato è stata una mandria grande e produttiva con quasi nessuna panchina dietro, vulnerabile a qualsiasi spostamento dei margini capace di innescare le macellazioni. E il momento non potrebbe essere peggiore, con oltre 11 miliardi di dollari di nuova capacità di trasformazione in arrivo che chiede più latte, non meno.
Perché gli allevatori hanno scelto i vitelli da carne invece delle rimonte da latte
La carenza di giovenche ha una causa precisa: l’economia. L’incrocio carne su latte, cioè la pratica di accoppiare vacche da latte con tori da carne invece che con tori da latte, si è diffuso perché un vitello incrociato da carne si vende a molto di più di una vitella da rimonta alla stessa età e, quando i prezzi della carne sono vicini ai massimi storici, l’incentivo a far nascere animali da carne è potente. La consistenza delle giovenche era scesa del 18% dal 2018, mentre gli allevatori si rivolgevano sempre più a tori da carne per rendimenti migliori, e la tendenza ha accelerato con il salire dei valori della carne nel 2024 e nel 2025.
Il seme sessato, che permette agli allevatori di scegliere il sesso dei vitelli e di produrre più femmine per la rimonta da latte, ha compensato in parte la tendenza con vendite in crescita del 17,9%, ma il ritmo di adozione non è stato abbastanza rapido da colmare il divario. Nel frattempo i prezzi delle giovenche riflettevano la carenza: a 3.010 USD per capo, in rialzo del 75% rispetto agli anni recenti, comprare giovenche da rimonta è diventato un investimento importante, e gli allevatori che volevano espandersi o semplicemente mantenere la mandria si sono trovati davanti costi molto più alti per farlo.
Il percorso che ha portato qui segue un ciclo lattiero-caseario familiare. Nel 2022 i margini si sono compressi mentre i prezzi della carne salivano, e molti allevatori hanno scelto di vendere le vacche per la macellazione a prezzi della carne storicamente alti invece di tenerle in lattazione a margini sottili. La mandria si è ridotta parecchio nel 2022 e fino al 2023. Poi i margini sono migliorati, i prezzi del latte sono saliti e gli allevatori hanno iniziato a ricostruire, portando il numero di vacche da un minimo a 9,575 milioni a fine 2025 e a 9,615 milioni all’inizio del 2026, in crescita di 204.000 capi su base annua. Ma la filiera degli animali giovani non si è ricostruita allo stesso ritmo, perché gli allevatori avevano fatto nascere vitelli da carne invece di rimonte da latte per tutta la ripresa.
Una mandria grande con poca panchina
All’inizio del 2026 l’industria lattiero-casearia statunitense si trovava in un paradosso. La mandria era grande, con il numero di vacche ai massimi da oltre 30 anni, i costi del mangime erano scesi ai minimi del decennio e l’economia di breve periodo della produzione di latte era favorevole. Ma le vacche che producevano erano quelle già in stalla, tenute in lattazione più a lungo perché era redditizio tenercele. I tassi di macellazione erano bassi e ogni vacca in grado di produrre stava producendo.
Quello che non stava succedendo era l’arrivo di un’ondata di animali di rimonta dietro di loro. La filiera di animali giovani era storicamente sottile e, quando quelle vacche di oggi usciranno dalla mandria, per età, per salute o per una futura flessione dei margini, sostituirle sarà più lento e più costoso di quanto sia stato da decenni. All’inizio del 2025 il numero di giovenche da rimonta ha toccato un minimo di 47 anni a 3,914 milioni di capi, e le giovenche fra queste attese al parto nell’anno sono scese a 2,922 milioni, il minimo da quando l’USDA ha iniziato a tracciare quella serie nel 2001. Per ogni 100 vacche in lattazione c’erano solo circa 42 giovenche da rimonta nella filiera.
La crescita della produzione di latte nel 2025 e all’inizio del 2026 è stata una funzione della dimensione della mandria più la resa per vacca, ed entrambe andavano bene. Gennaio 2026 è arrivato a 19,81 miliardi di libbre, in crescita del 3,21% su base annua, febbraio ha mostrato una crescita del 2,87% con 15.000 nuove vacche in più del previsto, e il Sud ha registrato la crescita relativa più rapida, oltre il 6%, più del doppio della media nazionale. Niente di tutto questo segnala un problema imminente. La preoccupazione riguarda quello che succede dopo.
Che cosa succede quando i margini girano
La situazione attuale funziona finché i margini lattiero-caseari restano abbastanza favorevoli da tenere le vacche in lattazione, ma i margini non sono garantiti. I prezzi della carne restano vicini ai massimi storici e, se i margini lattiero-caseari si comprimono, l’incentivo a mandare alla macellazione aumenta. Quando le macellazioni accelerano su uno sfondo di consistenza delle rimonte ai minimi storici, la mandria può ridursi più in fretta di quanto possa essere ricostruita.
Questa dinamica era già visibile a fine 2025, quando a ottobre è arrivato il primo calo della mandria lattiero-casearia statunitense da dicembre 2024, con la mandria scesa di 7.000 capi, mentre la combinazione di prezzi lattiero-caseari in indebolimento e prezzi della carne persistentemente alti rendeva di nuovo attraente la macellazione. Un allevatore del Wisconsin ha fatto notizia proponendo una riduzione deliberata della mandria lattiero-casearia statunitense per riequilibrare l’offerta di latte, con i suoi conti che mostravano come un surplus dell’1% possa far crollare i prezzi del latte di 3-5 USD/cwt. Quando gli allevatori iniziano a parlare di riduzione della mandria come strumento di gestione del mercato, capite quanto siano diventati stretti i margini.
Molti allevatori stavano già incrociando vacche da latte con tori da carne per diversificare il reddito, una decisione individuale razionale che però, su scala, significa meno giovenche da latte che entrano nel sistema, aggravando la carenza di rimonte. Un recupero del numero di giovenche non era atteso prima del 2027, e la combinazione di incrocio carne su latte, prezzi alti delle giovenche e bassi rapporti di rimonta crea uno scenario in cui la crescita produttiva di oggi viene presa in prestito dal futuro.
11 miliardi di dollari di nuova capacità di trasformazione chiedono più latte
Il momento della carenza di giovenche non potrebbe essere peggiore per l’industria di trasformazione lattiero-casearia. Oltre 11 miliardi di dollari erano stati investiti in nuovi impianti di trasformazione statunitensi programmati per richiedere latte nel 2027 e nel 2028, con 53 caseifici nuovi o ampliati in cantiere. Bel Group ha impegnato 200 milioni di dollari per ampliare il suo stabilimento Babybel in South Dakota e Schreiber Foods ha investito 133 milioni di dollari in Pennsylvania, solo due esempi presi da una singola settimana di marzo 2026.
Ogni nuovo caseificio, ogni impianto ampliato di proteine del siero e ogni zangola aggiuntiva hanno bisogno di latte, e l’industria di trasformazione stava costruendo capacità per crescere mentre la popolazione di vacche era strutturata, nella migliore delle ipotesi, per il mantenimento. Se la mandria si contrae mentre entra in funzione nuova capacità di trasformazione, la concorrenza per il latte si intensifica, gli impianti che non riescono ad assicurarsi la fornitura di latte si ritrovano sottoutilizzati, gli allevatori che le vacche ce le hanno guadagnano potere sul prezzo e gli effetti a valle si propagano a ogni prodotto lattiero-caseario.
Che cosa significa per chi gestisce gli acquisti
I conti del rinnovo della mandria contano per chiunque acquisti ingredienti lattiero-caseari con un orizzonte temporale oltre il prossimo trimestre.
I dati di produzione di oggi non vi dicono nulla sulla capacità produttiva di domani. La mandria oggi è grande, ma il rapporto fra giovenche e vacche dice che la capacità dell’industria di mantenerla attraverso la prossima flessione è più debole che in qualsiasi momento dal 1991.
La nuova capacità di trasformazione dà per scontata la disponibilità di latte. L’ondata di investimenti da oltre 11 miliardi di dollari nella trasformazione lattiero-casearia statunitense è una scommessa su un’offerta di latte stabile o in crescita e, se quella crescita si ferma perché il rinnovo della mandria non tiene il passo, la concorrenza per il latte si intensificherà. Chi gestisce gli acquisti e dipende da impianti o regioni specifiche dovrebbe capire quanto sia sicuro l’approvvigionamento di latte dei propri fornitori.
I guadagni di resa hanno un limite. Gli allevatori statunitensi sono stati straordinariamente bravi a selezionare e alimentare sia per i componenti sia per il volume, con la produzione di materia grassa del latte in crescita del 4,33% da inizio anno fino a novembre 2025, quasi due punti percentuali sopra la crescita del latte alimentare. Ma la resa per vacca non può crescere all’infinito e, a un certo punto, è il numero di vacche a diventare il vincolo. I dati sulle giovenche suggeriscono che quel punto si sta avvicinando.
L’economia della carne è un indicatore anticipatore dell’offerta di latte. Quando i prezzi della carne sono alti e i margini lattiero-caseari si comprimono, le vacche vengono mandate alla macellazione, e l’attuale tendenza all’incrocio carne su latte significa che nascono meno giovenche da rimonta. Seguire i mercati della carne non è una distrazione per chi gestisce gli acquisti lattiero-caseari: è un indicatore anticipatore dell’offerta di latte.
Il periodo di aggiustamento si misurerà in anni, non in mesi. Una giovenca nata oggi non produce latte per circa due anni e, anche se gli schemi riproduttivi cambiassero immediatamente, la filiera delle giovenche non si normalizzerebbe prima del 2028 o più tardi. È un vincolo strutturale, non ciclico.
Che cosa aspettarsi ora
Il quadro della produzione lattiero-casearia statunitense si muove in fretta. Ogni mese arrivano nuovi dati su consistenza della mandria, produzione di latte, rese dei componenti e l’economia che guida le decisioni degli allevatori.
Il nostro US Weekly copre tutto questo: produzione di latte, formaggio, burro, siero di latte, NFDM e le forze mondiali che tirano i prezzi lattiero-caseari statunitensi in ogni direzione. Scritto dal team lattiero-caseario di Vesper, nella vostra posta ogni venerdì.