De Amerikaanse melkveestapel kwam begin 2026 uit op 9,615 miljoen koeien, de grootste sinds 1993, met een melkproductie die in januari 3,2 % hoger lag op jaarbasis en groei in elke regio. Het aanbodbeeld oogde comfortabel.
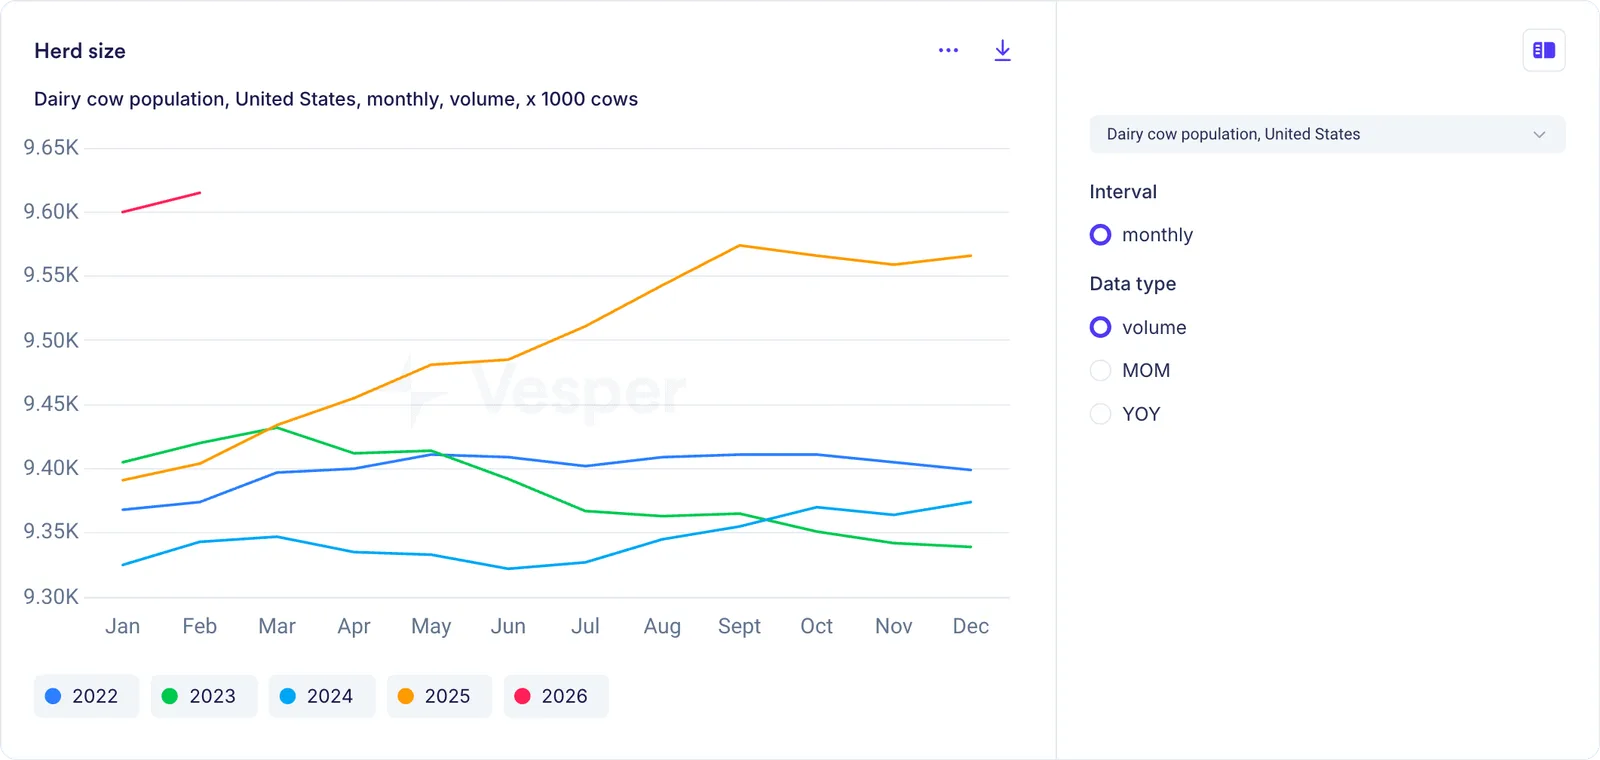
De Amerikaanse melkkoeienpopulatie over de afgelopen 5 jaar
Kijk achter dat kopcijfer en er verschijnt een ander verhaal. Het aantal vervangingsvaarzen zakte naar een 47-jarig dieptepunt van 3,914 miljoen dieren, de vaarzen-koeverhouding viel terug naar 41,9 (het laagste sinds 1991) en de vaarzenprijzen schoten 75 % omhoog naar $3.010 per dier. De veestapel die vandaag de recordproductie melk levert, wordt niet vervangen in het tempo dat nodig is om die vol te houden, en hoewel het aanbod van vandaag sterk is, is de pijplijn erachter dunner dan wie dan ook zou willen.
De verklaring begint bij een fokbeslissing: veehouders kozen voor kalveren uit een vleesveekruising in plaats van voor melkveevervanging, omdat vlees beter betaalde, waardoor de vaarzenpijplijn over meerdere jaren leegliep. Dat liet een grote, productieve veestapel achter met vrijwel geen reservebank erachter, kwetsbaar voor elke verschuiving in de marges die de afvoer naar de slacht op gang zou brengen. En de timing kan niet slechter: er komt ruim $11 miljard aan nieuwe verwerkingscapaciteit in bedrijf die meer melk nodig heeft, niet minder.
Waarom veehouders voor vleeskalveren kozen in plaats van melkveevervanging
Het vaarzentekort heeft een specifieke oorzaak: economie. Vleesveekruising op melkvee, de praktijk om melkkoeien te dekken met stieren van een vleesras in plaats van met melkveestieren, is wijdverbreid geraakt omdat een kalf uit een vleesveekruising op dezelfde leeftijd fors meer opbrengt dan een melkveevaarskalf, en als de vleesprijzen rond historische toppen liggen, is de prikkel om op vlees te fokken krachtig. Het aantal vaarzen was sinds 2018 met 18 % gedaald doordat veehouders steeds vaker op vleesstieren fokten voor een beter rendement, en de trend versnelde toen de vleeswaarden in de loop van 2024 en 2025 opliepen.
Gesekst sperma, waarmee veehouders het geslacht van de kalveren kunnen kiezen en meer vrouwelijke dieren voor melkveevervanging kunnen produceren, compenseerde die trend deels met een verkoopstijging van 17,9 %, maar het tempo van de adoptie was niet hoog genoeg om het gat te dichten. Ondertussen weerspiegelden de vaarzenprijzen zelf het tekort: op $3.010 per dier, 75 % hoger dan in de afgelopen jaren, werd het kopen van vaarzen voor vervanging een forse kapitaaluitgave, en veehouders die wilden uitbreiden of hun veestapel simpelweg op peil wilden houden, kregen daarvoor fors hogere kosten voor de kiezen.
De weg naar dit punt volgt een bekende zuivelcyclus. In 2022 liepen de marges terug terwijl de vleesprijzen stegen, en veel veehouders kozen ervoor koeien tegen historisch hoge vleesprijzen naar de slacht te sturen in plaats van ze bij dunne marges te blijven melken. De veestapel kromp flink in de loop van 2022 en 2023. Daarna verbeterden de marges, stegen de melkprijzen en begonnen veehouders weer op te bouwen, waarmee het aantal koeien vanaf een dal naar 9,575 miljoen eind 2025 en 9,615 miljoen begin 2026 ging, 204.000 dieren meer op jaarbasis. Maar de pijplijn van jonge dieren bouwde zich niet in hetzelfde tempo op, omdat veehouders gedurende het hele herstel op vleeskalveren hadden gefokt in plaats van op melkveevervanging.
Een grote veestapel met een dunne reservebank
Begin 2026 zat de Amerikaanse zuivelsector in een paradox. De veestapel was groot, met het hoogste aantal koeien in ruim 30 jaar, de voerkosten waren gezakt naar het laagste niveau in tien jaar en de economie van melk produceren was op korte termijn gunstig. Maar de koeien achter die productie waren de dieren die al in de stal stonden en langer in de melkveestapel bleven omdat het lonend was ze daar te houden. De afvoerpercentages waren laag en elke koe die kon produceren, produceerde.
Wat niet gebeurde, was dat er een golf vervangingsdieren achter hen aankwam. De jongveepijplijn was historisch dun, en wanneer die huidige koeien de veestapel uiteindelijk verlaten, door leeftijd, gezondheid of een toekomstige terugval in de marges, zal het vervangen ervan trager en duurder zijn dan het in decennia is geweest. Begin 2025 kwam het aantal vervangingsvaarzen uit op een 47-jarig dieptepunt van 3,914 miljoen dieren, en het aantal vaarzen daaronder dat dat jaar naar verwachting zou afkalven, zakte naar 2,922 miljoen, het laagste sinds de USDA die reeks in 2001 begon bij te houden. Op elke 100 melkgevende koeien stonden er maar ongeveer 42 vervangingsvaarzen in de pijplijn.
De groei van de melkproductie in 2025 en begin 2026 was een functie van de omvang van de veestapel plus de opbrengst per koe, en allebei presteerden goed. Januari 2026 kwam uit op 19,81 miljard pond, 3,21 % hoger op jaarbasis, februari liet een groei van 2,87 % zien met 15.000 extra koeien, hoger dan verwacht, en het Zuiden tekende met ruim 6 % de snelste relatieve groei op, meer dan het dubbele van het landelijk gemiddelde. Niets hiervan wijst op een probleem op korte termijn. De zorg zit in wat erna komt.
Wat er gebeurt als de marges draaien
De huidige situatie werkt zolang de zuivelmarges gunstig genoeg blijven om koeien aan de melk te houden, maar marges zijn geen gegeven. De vleesprijzen blijven rond historische toppen, en lopen de zuivelmarges terug, dan neemt de prikkel om af te voeren toe. Versnelt de afvoer tegen de achtergrond van een recordlage voorraad vervangingsdieren, dan kan de veestapel sneller krimpen dan hij kan worden opgebouwd.
Die dynamiek was eind 2025 al zichtbaar, toen oktober de eerste daling van de Amerikaanse melkveestapel sinds december 2024 bracht, met 7.000 dieren minder, doordat de combinatie van verzwakkende zuivelprijzen en hardnekkig hoge vleesprijzen afvoeren weer aantrekkelijk maakte. Een melkveehouder uit Wisconsin haalde de krantenkoppen met het voorstel om de Amerikaanse melkveestapel bewust in te krimpen om het melkaanbod in balans te brengen; zijn rekensom liet zien dat een overschot van 1 % de melkprijzen met $3 tot $5 per cwt onderuit kan halen. Als veehouders over krimp van de veestapel gaan praten als instrument om de markt te sturen, zegt dat genoeg over hoe krap de marges zijn geworden.
Veel veehouders kruisten hun melkkoeien al met vleesstieren om hun inkomen te spreiden, een rationele individuele beslissing, maar op schaal betekent het dat er minder melkveevaarzen het systeem in komen, wat het vervangingstekort verder vergroot. Herstel van het aantal vaarzen werd pas na 2027 verwacht, en de combinatie van vleesveekruising op melkvee, hoge vaarzenprijzen en lage vervangingsratio’s creëert een scenario waarin de huidige productiegroei van de toekomst wordt geleend.
$11 miljard aan nieuwe verwerkingscapaciteit heeft meer melk nodig
De timing van het vaarzentekort kan niet slechter zijn voor de zuivelverwerkende industrie. Er was ruim $11 miljard geïnvesteerd in nieuwe Amerikaanse verwerkingsfaciliteiten die tot in 2027 en 2028 melk nodig hebben, met 53 nieuwe of uitgebreide zuivelfabrieken in de pijplijn. Bel Group legde $200 miljoen vast voor uitbreiding van zijn Babybel-fabriek in South Dakota en Schreiber Foods investeerde $133 miljoen in Pennsylvania, slechts twee voorbeelden uit één week in maart 2026.
Elke nieuwe kaasfabriek, elke uitgebreide wei-eiwitfaciliteit en elke extra boterkarn heeft melk nodig, en de verwerkende industrie bouwde capaciteit voor groei terwijl de koeienpopulatie hooguit op instandhouding was ingericht. Krimpt de veestapel terwijl er nieuwe verwerkingscapaciteit in bedrijf komt, dan verhevigt de concurrentie om melk, draaien fabrieken die geen melkaanbod kunnen vastleggen onder hun capaciteit, krijgen veehouders die wél koeien hebben prijsmacht, en werken de effecten stroomafwaarts door in elk zuivelproduct.
Wat dit betekent voor inkoopteams
De rekensom van de veestapelvervanging telt voor iedereen die zuivelingrediënten koopt met een horizon voorbij het komende kwartaal.
Huidige productiedata zeggen niets over toekomstige productiecapaciteit. De veestapel is vandaag groot, maar de vaarzen-koeverhouding zegt dat het vermogen van de sector om deze veestapel door de volgende neergang heen te houden zwakker is dan op enig moment sinds 1991.
Nieuwe verwerkingscapaciteit gaat uit van beschikbare melk. De investeringsgolf van ruim $11 miljard in de Amerikaanse zuivelverwerking is een weddenschap op een aanhoudend of groeiend melkaanbod, en stokt die aanbodgroei doordat de vervanging van de veestapel het tempo niet bijhoudt, dan verhevigt de concurrentie om melk. Inkoopteams die op specifieke fabrieken of regio’s leunen, moeten begrijpen hoe zeker de melkinkoop van hun leveranciers is.
Opbrengstwinst heeft grenzen. Amerikaanse melkveehouders zijn uitzonderlijk succesvol geweest in fokken en voeren op zowel gehaltes als volume, met een melkvetproductie die cumulatief tot en met november 2025 4,33 % hoger lag, bijna twee procentpunten voor op de groei van consumptiemelk. Maar de opbrengst per koe kan niet oneindig blijven stijgen, en op enig moment wordt het aantal koeien de beperkende factor. De vaarzendata suggereren dat dat punt nadert.
De economie van vlees is een voorlopende indicator voor het zuivelaanbod. Zijn de vleesprijzen hoog en lopen de zuivelmarges terug, dan worden er koeien afgevoerd, en de huidige trend van vleesveekruising op melkvee betekent dat er minder vervangingsvaarzen worden geboren. Vleesmarkten volgen is voor zuivelinkoopteams geen afleiding; het is een voorlopende indicator voor het melkaanbod.
De aanpassingsperiode wordt in jaren gemeten, niet in maanden. Een vaars die vandaag wordt geboren, geeft pas over ongeveer twee jaar melk, en zelfs als de fokpatronen onmiddellijk zouden omslaan, zou de vaarzenpijplijn niet vóór 2028 of later normaliseren. Dat is een structurele beperking, geen cyclische.
Wat staat de Amerikaanse melkproductie te wachten?
Het beeld van de Amerikaanse zuivelproductie beweegt snel. Elke maand brengt nieuwe data over de omvang van de veestapel, de melkaanvoer, de opbrengsten aan gehaltes en de economie die de beslissingen van veehouders stuurt.
Ons Weekbericht Amerikaanse zuivel behandelt het allemaal: melkproductie, kaas, boter, wei, NFDM en de wereldwijde krachten die de Amerikaanse zuivelprijzen alle kanten op trekken. Geschreven door het zuivelteam van Vesper, elke vrijdag in je inbox.