O rebanho leiteiro americano chegou a 9,615 milhões de vacas no início de 2026, o maior desde 1993, com a produção de leite subindo 3,2% no ano em janeiro e todas as regiões crescendo. O quadro da oferta parecia confortável.
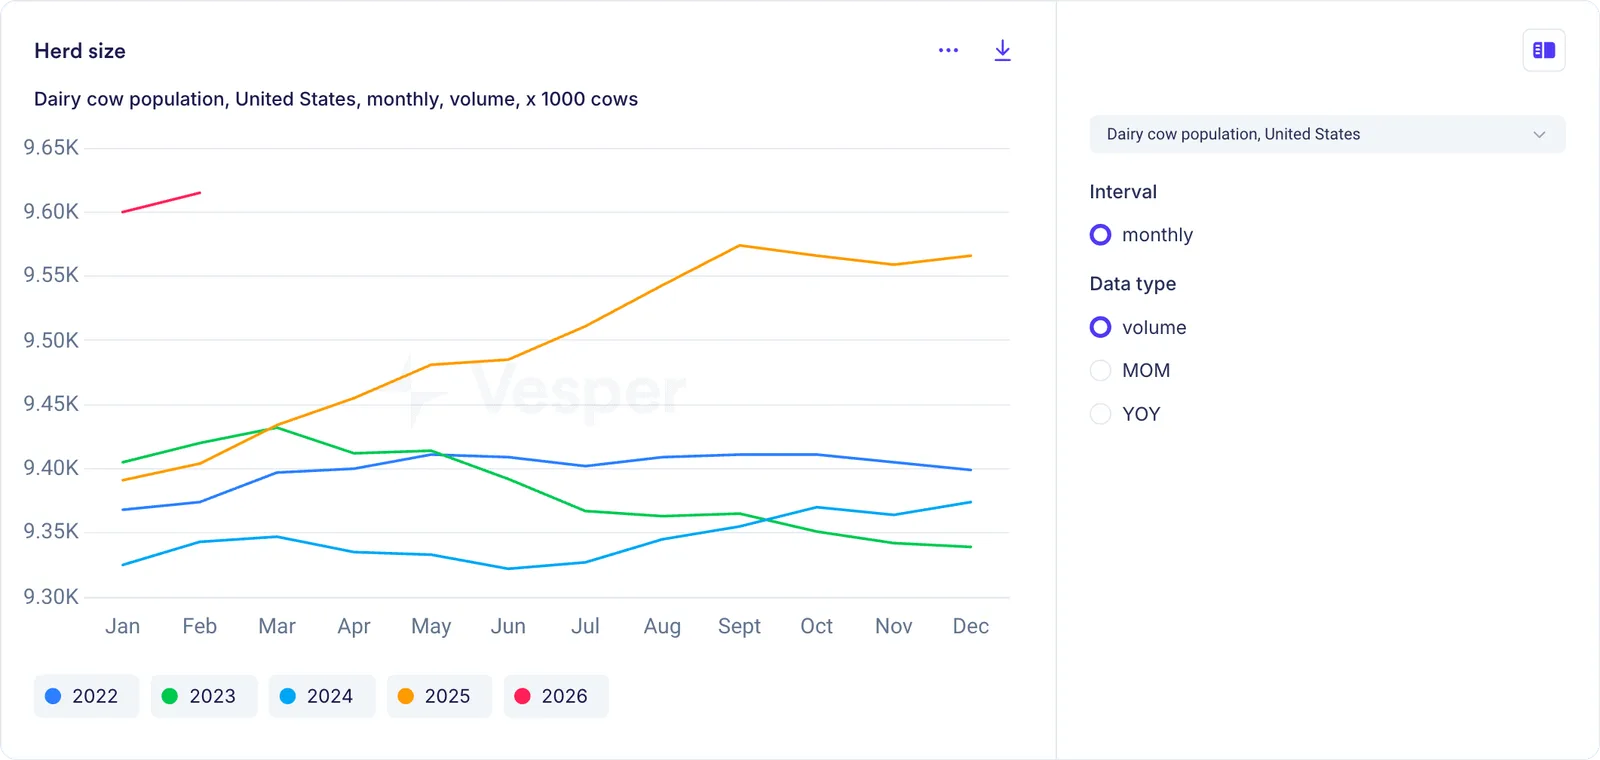
População de vacas leiteiras nos EUA nos últimos 5 anos
Olhe além do número da manchete e surge outra história. O estoque de novilhas de reposição caiu para a mínima de 47 anos, 3,914 milhões de cabeças, a relação novilhas/vacas caiu para 41,9 (a mais baixa desde 1991) e os preços das novilhas dispararam 75%, para 3.010 USD por cabeça. O rebanho que sustenta a produção recorde de leite de hoje não está sendo reposto no ritmo necessário para mantê-lo e, embora a oferta de hoje esteja forte, o funil atrás dela é mais estreito do que qualquer um gostaria.
A explicação começa por uma decisão de acasalamento: os produtores escolheram bezerros mestiços de corte em vez de fêmeas de reposição porque a carne pagava melhor, drenando o funil de novilhas ao longo de vários anos. Isso deixou um rebanho grande e produtivo quase sem reserva atrás dele, vulnerável a qualquer mudança de margem que dispare descarte. E o momento não poderia ser pior, com mais de 11 bilhões de dólares em nova capacidade de processamento entrando em operação, capacidade que precisa de mais leite, não de menos.
Por que os produtores escolheram bezerros de corte em vez de fêmeas de reposição
A escassez de novilhas tem uma causa específica: economia. O cruzamento de corte sobre leite, a prática de acasalar vacas leiteiras com touros de corte em vez de touros leiteiros, se espalhou porque um bezerro mestiço de corte vende por bem mais do que uma bezerra leiteira da mesma idade e, quando os preços da carne estão perto de máximas históricas, o incentivo a cruzar para corte é forte. O estoque de novilhas havia caído 18% desde 2018, à medida que os produtores passaram a usar cada vez mais reprodutores de corte por um retorno melhor, e a tendência acelerou com a alta dos valores da carne ao longo de 2024 e 2025.
O sêmen sexado, que permite ao produtor escolher o sexo dos bezerros e gerar mais fêmeas para reposição, compensou em parte a tendência, com vendas em alta de 17,9%, mas o ritmo de adoção não foi rápido o bastante para fechar a lacuna. Enquanto isso, os próprios preços das novilhas refletiam a escassez: a 3.010 USD por cabeça, alta de 75% em relação aos últimos anos, comprar novilhas de reposição virou uma despesa de capital relevante, e os produtores que queriam expandir ou simplesmente manter seus rebanhos passaram a enfrentar custos bem mais altos para isso.
O caminho até aqui segue um ciclo leiteiro conhecido. Em 2022, as margens comprimiram enquanto os preços da carne subiam, e muitos produtores escolheram vender vacas para abate a preços historicamente altos de carne em vez de mantê-las em ordenha com margens finas. O rebanho encolheu bastante ao longo de 2022 e adentrando 2023. Depois as margens melhoraram, os preços do leite subiram e os produtores começaram a reconstruir, levando o número de vacas de um fundo a 9,575 milhões no fim de 2025 e 9,615 milhões no início de 2026, alta de 204.000 cabeças no ano. Mas o funil de animais jovens não se reconstruiu no mesmo ritmo, porque os produtores vinham cruzando para bezerros de corte em vez de fêmeas de reposição ao longo de toda a recuperação.
Um rebanho grande com reserva fina
No início de 2026, a indústria leiteira americana vivia um paradoxo. O rebanho era grande, com o número de vacas no nível mais alto em mais de 30 anos, os custos de ração haviam caído para mínimas da década e a economia de curto prazo de produzir leite era favorável. Mas as vacas que sustentavam essa produção eram as que já estavam nos estábulos, ficando mais tempo no rebanho em ordenha porque era lucrativo mantê-las ali. As taxas de descarte estavam baixas e toda vaca que podia produzir estava produzindo.
O que não estava acontecendo era uma onda de animais de reposição vindo atrás delas. O funil de animais jovens estava historicamente estreito e, quando essas vacas de hoje finalmente deixarem o rebanho, seja por idade, por saúde ou por uma queda futura de margem, repor cada uma delas será mais lento e mais caro do que tem sido em décadas. No início de 2025, o número de novilhas de reposição bateu a mínima de 47 anos, em 3,914 milhões de cabeças, e as novilhas entre elas com parto previsto para aquele ano caíram para 2,922 milhões, o menor nível desde que o USDA começou a acompanhar essa série, em 2001. Para cada 100 vacas em ordenha, havia apenas cerca de 42 novilhas de reposição no funil.
O crescimento da produção de leite em 2025 e no início de 2026 foi função do tamanho do rebanho somado à produtividade por vaca, e os dois iam bem. Janeiro de 2026 veio em 19,81 bilhões de libras, alta de 3,21% no ano, fevereiro mostrou crescimento de 2,87% com 15.000 novas vacas acrescentadas, acima do esperado, e o Sul registrou o crescimento relativo mais rápido, acima de 6%, mais que o dobro da média nacional. Nada disso sinaliza um problema iminente. A preocupação é com o que vem depois.
O que acontece quando as margens viram
A situação atual funciona enquanto as margens do leite seguirem favoráveis o bastante para manter as vacas em ordenha, mas margem não é garantida. Os preços da carne seguem perto de máximas históricas e, se as margens do leite comprimirem, o incentivo ao descarte aumenta. Quando o descarte acelera contra um pano de fundo de estoque de reposição em mínima recorde, o rebanho pode encolher mais rápido do que consegue ser reconstruído.
Essa dinâmica já estava visível no fim de 2025, quando outubro trouxe a primeira queda do rebanho leiteiro americano desde dezembro de 2024, com o rebanho caindo 7.000 cabeças, à medida que a combinação de preços lácteos em baixa e preços da carne persistentemente altos tornou o descarte atraente de novo. Um produtor de leite de Wisconsin virou manchete ao propor um descarte deliberado do rebanho leiteiro americano para equilibrar a oferta de leite, com uma conta que mostra que um excedente de 1% pode derrubar os preços do leite em 3-5 USD/cwt. Quando os produtores começam a discutir redução de rebanho como ferramenta de gestão de mercado, isso diz o quanto as margens ficaram apertadas.
Muitos produtores já cruzavam vacas leiteiras com touros de corte para diversificar a receita, o que é uma decisão individual racional, mas que, em escala, significa menos novilhas leiteiras entrando no sistema, agravando a escassez de reposição. A recuperação no número de novilhas não era esperada antes de 2027 e a combinação de cruzamento de corte sobre leite, preços altos de novilha e baixas relações de reposição cria um cenário em que o crescimento de produção de hoje está sendo tomado emprestado do futuro.
11 bilhões de dólares em nova capacidade de processamento precisam de mais leite
O momento da escassez de novilhas não poderia ser pior para a indústria de processamento lácteo. Mais de 11 bilhões de dólares haviam sido investidos em novas plantas de processamento nos Estados Unidos, com previsão de demandar leite ao longo de 2027 e 2028, e 53 fábricas de laticínios novas ou ampliadas no funil. O Bel Group comprometeu 200 milhões de dólares para ampliar sua fábrica da Babybel em Dakota do Sul e a Schreiber Foods investiu 133 milhões de dólares na Pensilvânia, apenas dois exemplos de uma única semana de março de 2026.
Toda nova fábrica de queijo, toda unidade ampliada de proteína de soro e toda batedeira de manteiga adicional precisa de leite, e a indústria de processamento vinha construindo capacidade para crescer enquanto a população de vacas estava estruturada, na melhor das hipóteses, para se manter. Se o rebanho encolher enquanto a nova capacidade de processamento entra em operação, a competição por leite se intensifica, as plantas que não conseguirem garantir suprimento de leite enfrentam ociosidade, os produtores que tiverem vacas ganham poder de precificação e os efeitos se propagam por todas as commodities lácteas.
O que isso significa para os times de compras
A conta da reposição do rebanho importa para qualquer um que compre ingredientes lácteos com um horizonte além do próximo trimestre.
Dados de produção atuais não dizem nada sobre a capacidade futura de produção. O rebanho é grande hoje, mas a relação novilhas/vacas diz que a capacidade da indústria de manter esse rebanho ao longo da próxima queda é mais fraca do que em qualquer momento desde 1991.
A nova capacidade de processamento pressupõe leite disponível. A onda de investimento de mais de 11 bilhões de dólares no processamento lácteo americano é uma aposta em oferta de leite sustentada ou crescente e, se esse crescimento de oferta travar porque a reposição do rebanho não acompanha, a competição por leite vai se intensificar. Os times de compras que dependem de plantas ou regiões específicas deveriam entender a segurança de suprimento de leite dos seus fornecedores.
Os ganhos de produtividade têm limite. Os produtores de leite americanos têm sido excepcionalmente bem-sucedidos em melhorar genética e nutrição tanto para componentes quanto para volume, com a produção de gordura do leite subindo 4,33% no acumulado do ano até novembro de 2025, quase dois pontos percentuais à frente do crescimento do leite fluido. Mas a produtividade por vaca não pode subir indefinidamente e, em algum momento, o número de vacas vira a restrição. Os dados de novilhas sugerem que esse momento está se aproximando.
A economia da carne é um indicador antecedente da oferta de leite. Quando os preços da carne estão altos e as margens do leite comprimem, vacas são descartadas, e a atual tendência de cruzamento de corte sobre leite significa que estão nascendo menos novilhas de reposição. Acompanhar os mercados de carne não é uma distração para os times de compras de lácteos; é um indicador antecedente da oferta de leite.
O período de ajuste vai ser medido em anos, não em meses. Uma novilha que nasce hoje só produz leite dali a cerca de dois anos e, mesmo que os padrões de cruzamento mudassem imediatamente, o funil de novilhas não se normalizaria antes de 2028 ou depois. Isso é uma restrição estrutural, não cíclica.
O que vem por aí para a produção de leite nos EUA?
O quadro da produção láctea americana se move rápido. Todo mês traz novos dados sobre tamanho de rebanho, volume de leite, produtividade de componentes e a economia que move as decisões dos produtores.
Nosso US Weekly cobre tudo isso: produção de leite, queijo, manteiga, soro, NFDM e as forças globais que puxam os preços lácteos americanos em todas as direções. Escrito pelo time de lácteos da Vesper, entregue na sua caixa de entrada toda sexta-feira.