La volatilità realizzata dei futures sul cacao ha superato il 90% nelle ultime settimane, con oscillazioni di prezzo giornaliere del 5-6% diventate la norma più che l’eccezione. I futures di Londra hanno recuperato quasi il 10% nella sola giornata di lunedì, un’inversione che ha di fatto cancellato il forte rialzo dell’ultima settimana di giugno.
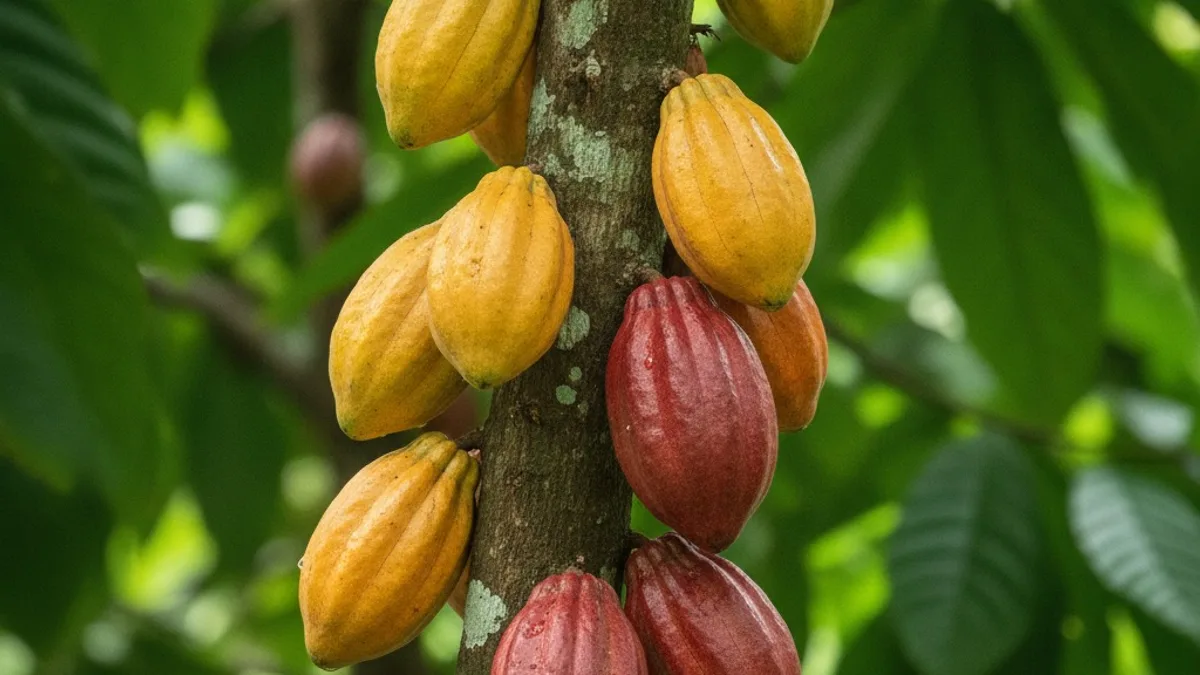
Il motore non è una singola notizia. Sono gli ampi spread fra denaro e lettera e la liquidità sottile, amplificati da operatori algoritmici e speculatori di breve termine trascinati dal movimento, e dalle borse che in risposta alzano i requisiti di margine. Sopra si sovrappongono segnali contrastanti da entrambi i lati del mercato. I report di produzione indicano conteggi dei baccelli di cacao in miglioramento ma ancora scarsi in Africa occidentale, mentre i dati sulla domanda sono altrettanto contraddittori: i volumi di macinazione salgono, ma l’appetito reale dei produttori di cioccolato resta tiepido.
Questa tensione è emersa con nettezza nei dati di macinazione europei del secondo trimestre, scesi al livello trimestrale più basso dal 2015 escludendo gli anni della pandemia, un calo più marcato di quanto gli analisti si aspettassero. L’Asia ha raccontato una storia del tutto diversa, segnando il maggiore aumento trimestrale di macinazione da almeno un decennio, mentre lì la capacità di trasformazione si amplia. La macinazione della stessa Costa d’Avorio è cresciuta del 22% su base annua a giugno.
I grandi produttori di cioccolato rispondono cercando di isolarsi da ulteriori scossoni. Mondelez dice di voler diventare «un’azienda meno dipendente dal cacao», puntando sulla riformulazione e persino sulla tecnologia del cioccolato da colture cellulari, mentre Hershey indica una migliore visibilità su conteggi dei baccelli, meteo e andamento dei fertilizzanti come strumenti per gestire la volatilità invece di provare a indovinarne il tempismo.
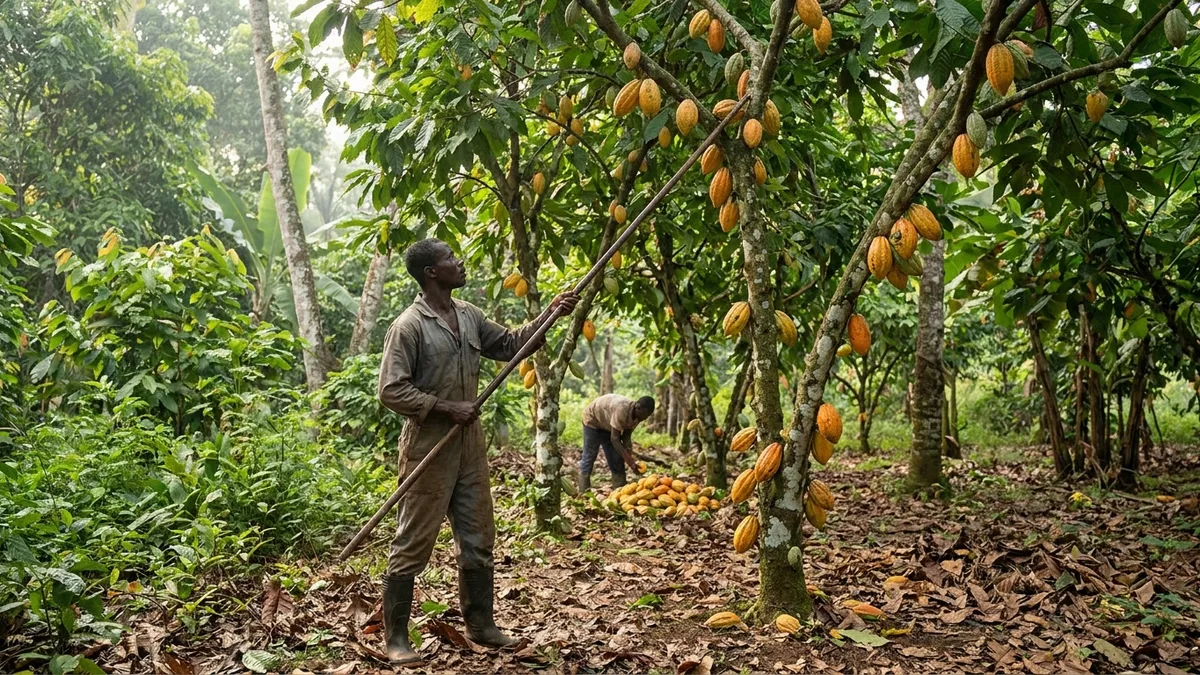
La vera domanda riguarda il prossimo raccolto. Le previsioni della NOAA indicano un El Niño in rafforzamento per il resto dell’anno, uno schema che storicamente ha inaridito le regioni produttrici dell’Africa occidentale e penalizzato le rese. StoneX ora stima che il surplus della campagna 2026/27 si riduca a sole 25.000 tonnellate, in netto calo rispetto alle oltre 400.000 tonnellate previste per la campagna in corso. Per i team acquisti che detengono ancora una copertura significativa in futures, il messaggio degli operatori è coerente da mesi: comprare sui ribassi quando arrivano, perché un mercato più calmo non sembra imminente.