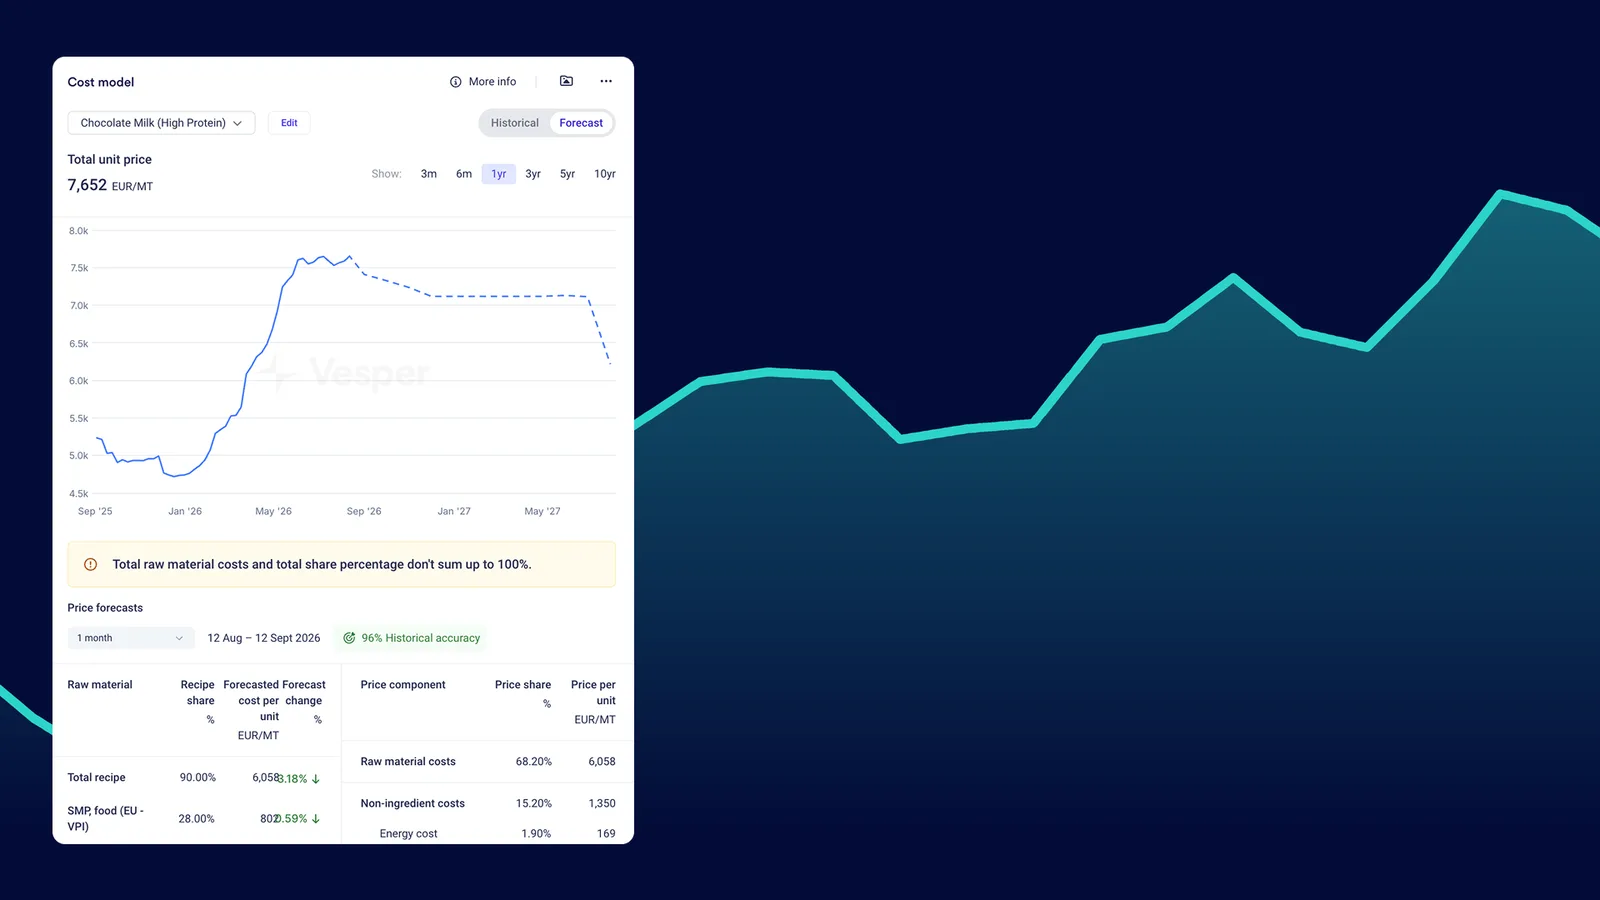
Le secteur européen de la boulangerie fait face à un défi de taille, avec des prix de la poudre de cacao qui continuent de monter. Cet ingrédient essentiel, déterminant pour des produits allant des pâtisseries premium aux biscuits et gâteaux du quotidien, a connu des hausses de prix de plus de 80 % sur la seule année écoulée, avec des répercussions dans l’ensemble du secteur.

Pourquoi les prix de la poudre de cacao grimpent
Plusieurs facteurs interdépendants alimentent cette flambée des prix. L’Afrique de l’Ouest, qui fournit la majeure partie des fèves de cacao mondiales, connaît des régimes météorologiques de plus en plus imprévisibles, où l’alternance de sécheresses et de précipitations excessives endommage les cultures. Le vieillissement des cacaoyers dans les régions de production a entraîné des rendements plus faibles, tandis que les problèmes de ravageurs et de maladies, en particulier le virus du swollen shoot du cacaoyer, ont encore réduit les récoltes.
Les réglementations strictes de l’UE en matière de durabilité, dont le règlement européen sur la déforestation (EUDR), qui s’applique aux grands opérateurs à partir du 30 décembre 2025 et aux petites et microentreprises à partir du 30 juin 2026, ajoutent déjà des coûts de conformité tout au long de la chaîne d’approvisionnement, à mesure que les entreprises mettent en place la traçabilité avant les échéances.
Conséquences directes pour les boulangeries européennes
L’effet immédiat s’est traduit par une hausse substantielle des coûts de production. Pour les boulangeries européennes premium, où les pâtisseries et gâteaux au chocolat représentent une part importante du portefeuille, cela signifie une pression considérable sur les marges. Les industriels de taille intermédiaire voient les coûts des ingrédients liés au cacao augmenter sur l’ensemble de leurs gammes chocolatées, avec une capacité limitée à répercuter ces hausses sur des consommateurs sensibles au prix ou sur des clients de la distribution liés par contrat.
Le calendrier est particulièrement délicat, alors que les consommateurs européens sont confrontés à des inquiétudes inflationnistes plus larges et se montrent de plus en plus attentifs aux prix dans leurs achats alimentaires. Les grandes enseignes de la distribution continuent de résister aux hausses de prix substantielles, ce qui place les fournisseurs de la boulangerie dans la situation difficile d’absorber les coûts ou de risquer de perdre des places en rayon.
Des implications sur la qualité sont également apparues à mesure que certains industriels tentent de s’adapter. La poudre de cacao ne peut pas être simplement réduite sans affecter les caractéristiques de goût, de couleur et de texture qu’attendent les consommateurs européens. Les boulangeries premium, en particulier sur des marchés comme la Belgique, la France et la Suisse, où la qualité du chocolat est intrinsèquement liée à la réputation de la marque, font face à des décisions particulièrement difficiles.
Ajustements opérationnels
Les industriels européens de la boulangerie répondent à ces défis par diverses adaptations. Certains ajustent leurs formulations afin d’optimiser l’utilisation du cacao tout en conservant des profils aromatiques acceptables. Cela passe notamment par le renforcement des notes chocolatées à l’aide d’ingrédients complémentaires comme la vanille, le café ou les épices, qui peuvent amplifier la perception de l’intensité chocolatée tout en utilisant moins de poudre de cacao.
La planification de la production a également évolué, certains industriels regroupant leurs séries de production chocolatées pour réduire les pertes liées aux changements de fabrication. D’autres réexaminent leur portefeuille de produits et concentrent l’usage du cacao sur les produits à plus forte marge, où des prix premium peuvent mieux absorber la hausse des coûts.
L’approche des achats a elle aussi évolué. Les boulangeries européennes cherchent de plus en plus à établir des relations directes avec les transformateurs de cacao plutôt que de passer par des distributeurs, ce qui permet des prix plus transparents et, potentiellement, de meilleures conditions. Certains industriels de plus grande taille ont accéléré leur exploration de régions d’approvisionnement alternatives au-delà de l’Afrique de l’Ouest, dont des origines latino-américaines susceptibles d’offrir des chaînes d’approvisionnement plus stables.
Impact selon les segments de marché
L’impact n’est pas uniforme dans le secteur européen de la boulangerie. Les boulangeries artisanales premium, en particulier en Europe de l’Ouest, ont généralement pu répercuter des hausses de prix modérées sur des consommateurs qui privilégient la qualité et sont moins sensibles au prix. Ces établissements mettent souvent en avant la provenance et la qualité de leurs ingrédients chocolatés pour justifier des prix plus élevés.
À l’inverse, les industriels qui produisent pour la grande distribution subissent une pression sévère sur leurs marges, en particulier sur les marchés d’Europe de l’Est et du Sud, où le pouvoir d’achat des consommateurs est plus contraint. Ces producteurs poursuivent plus activement des démarches de reformulation et, dans certains cas, réduisent les tailles d’emballage pour maintenir leurs niveaux de prix.
Les industriels de marque de distributeur sont peut-être les plus étranglés, pris entre la hausse des coûts d’ingrédients et des clients distributeurs qui résistent à des hausses de prix susceptibles d’affaiblir leurs propres gammes de marque de distributeur face aux produits de marque.
Implications à long terme pour le secteur
Le caractère durable de ces hausses des prix du cacao suscite une reconsidération stratégique plus large au sein du secteur européen de la boulangerie. Les programmes d’innovation produit sont réorientés, certains industriels développant davantage d’offres aux profils aromatiques alternatifs qui réduisent la dépendance au chocolat. D’autres créent des gammes à plusieurs niveaux, comprenant à la fois des options premium à forte teneur en cacao et des alternatives d’entrée de gamme à formulations optimisées.
Les relations au sein de la chaîne d’approvisionnement évoluent également. Certains grands groupes européens de boulangerie explorent une implication plus directe dans les chaînes d’approvisionnement du cacao, notamment par l’investissement dans des installations de transformation ou des partenariats avec des coopératives à l’origine, afin de sécuriser leurs approvisionnements et, potentiellement, de stabiliser leurs coûts. L’intérêt croissant pour les initiatives de durabilité ne traduit pas seulement un souci de conformité réglementaire, mais aussi la reconnaissance du fait que la résilience climatique des régions de production de cacao a un effet direct sur la sécurité des approvisionnements.
Le marché pourrait aussi connaître une consolidation, à mesure que les industriels de plus petite taille, dotés d’un moindre pouvoir de négociation et d’une capacité limitée à absorber les hausses de coûts, peinent à rester compétitifs. Cela pourrait accélérer la tendance actuelle aux rachats de boulangeries artisanales par de plus grands groupes cherchant à diversifier leurs portefeuilles de produits.
Aller de l’avant
Pour le secteur européen de la boulangerie, s’adapter à des prix du cacao plus élevés supposera d’arbitrer entre plusieurs priorités concurrentes. Les équipes techniques doivent optimiser les formulations sans compromettre les standards de qualité qu’attendent les consommateurs européens. Les directions commerciales doivent mettre en œuvre des approches tarifaires stratégiques qui protègent les marges tout en restant attentives aux réalités du marché. Les spécialistes des achats doivent renforcer leurs capacités de veille de marché pour prendre des décisions d’achat mieux informées dans un contexte volatil.
Les industriels européens de la boulangerie qui résisteront le mieux à ce défi sont ceux qui adoptent une approche globale : ils ne voient pas simplement la hausse des prix du cacao comme un sujet d’achats, mais comme un défi stratégique qui exige une coordination entre le développement produit, le marketing, les opérations et la finance.
Si les prix du cacao peuvent finir par se modérer par rapport à leurs sommets actuels, les problèmes structurels de l’offre mondiale suggèrent que les boulangeries européennes devraient se préparer à une « nouvelle normalité » de coûts plus élevés sur les ingrédients chocolatés. Les plus résilientes seront celles qui adapteront leur modèle économique en conséquence, tout en préservant la qualité et l’innovation qui caractérisent depuis longtemps la tradition boulangère européenne.
Vesper fournit une veille sur les prix en temps réel et des analyses de marché pour aider les équipes achats de la boulangerie à garder une longueur d’avance sur la volatilité, à optimiser leurs décisions d’achat et à obtenir de meilleurs prix sur leurs postes de dépenses d’ingrédients les plus importants.