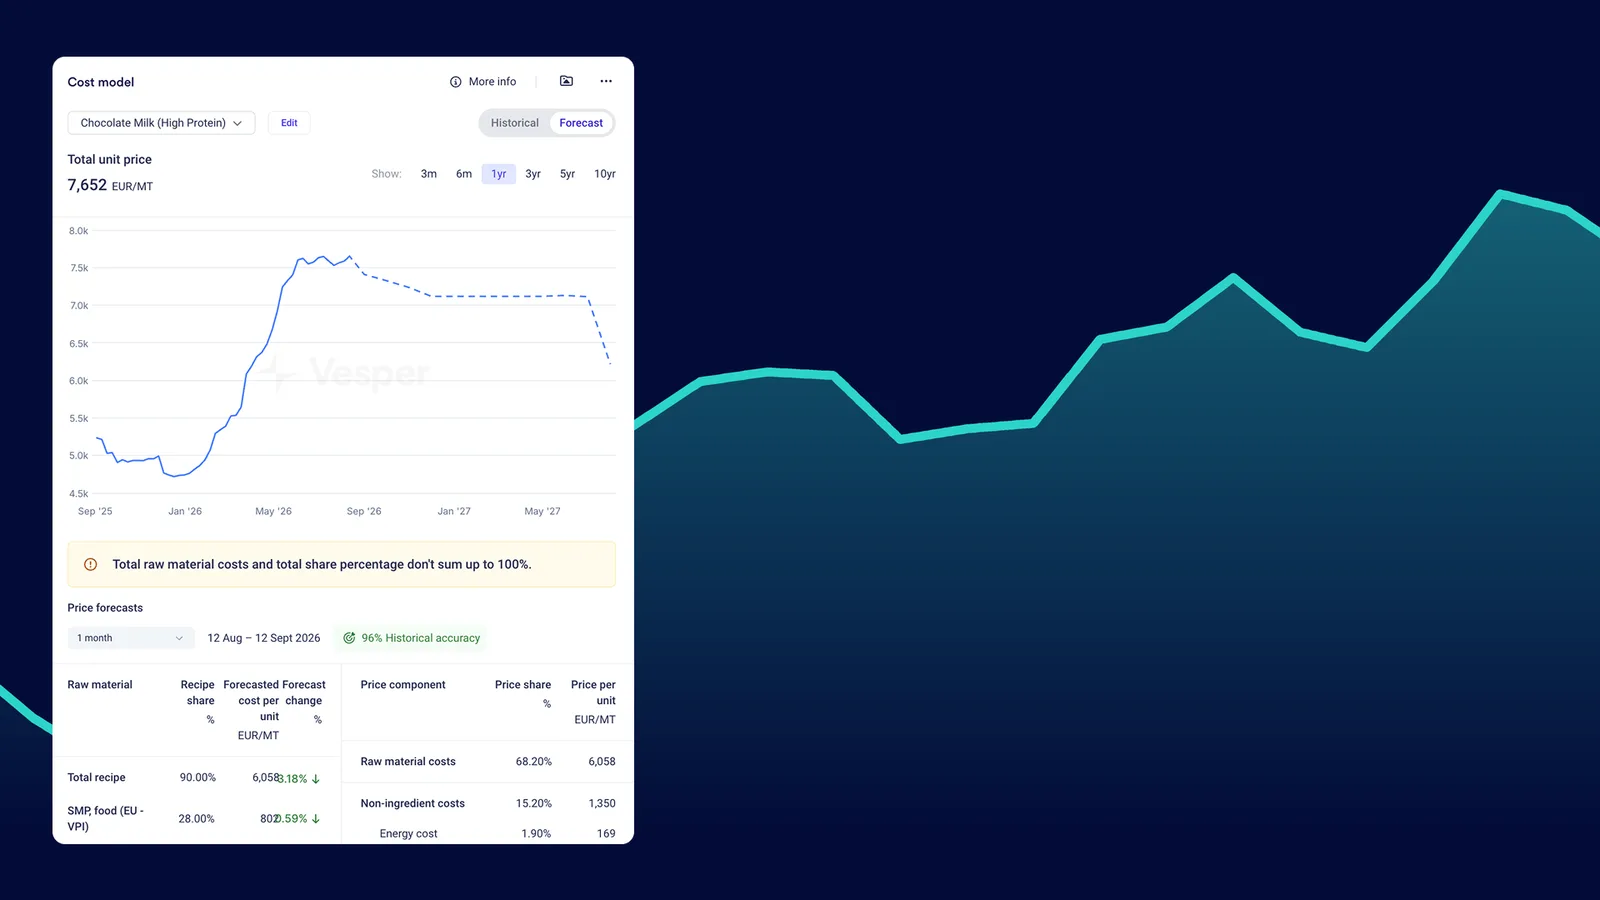
Europejska branża piekarnicza stoi wobec poważnego wyzwania, bo ceny kakao w proszku nadal rosną. Ten podstawowy składnik, kluczowy dla wszystkiego od wypieków premium po codzienne ciastka i ciasta, tylko w ostatnim roku zdrożał o ponad 80 %, wywołując skutki odczuwalne w całym sektorze.

Dlaczego ceny kakao w proszku rosną
Za tym skokiem cen stoi kilka powiązanych ze sobą czynników. Afryka Zachodnia, która dostarcza większość światowego ziarna kakaowego, doświadcza coraz mniej przewidywalnych warunków pogodowych, a naprzemienne susze i nadmierne opady niszczą uprawy. Starzejące się kakaowce w regionach uprawy przyniosły niższe plony, a problemy ze szkodnikami i chorobami, zwłaszcza wirusem obrzęku pędów kakaowca, jeszcze bardziej uszczupliły zbiory.
Silne unijne przepisy dotyczące zrównoważonego rozwoju, w tym unijne rozporządzenie o wylesianiu (EUDR), które obejmuje duże podmioty od 30 grudnia 2025 roku, a małe i mikroprzedsiębiorstwa od 30 czerwca 2026 roku, już teraz podnoszą koszty zgodności w całym łańcuchu dostaw, bo firmy budują identyfikowalność przed upływem terminów.
Bezpośrednie konsekwencje dla europejskich piekarni
Natychmiastowym efektem jest istotny wzrost kosztów produkcji. W europejskich piekarniach premium, gdzie wypieki i ciasta czekoladowe stanowią znaczną część portfolio produktów, oznacza to znaczącą presję na marże. Średniej wielkości producenci mają do czynienia z rosnącymi kosztami składników powiązanych z kakao we wszystkich liniach wyrobów czekoladowych, przy ograniczonej możliwości przeniesienia tych wzrostów na wrażliwych na cenę konsumentów albo na związanych umowami klientów detalicznych.
Moment jest szczególnie trudny, bo europejscy konsumenci zmagają się z szerszymi obawami inflacyjnymi i coraz uważniej patrzą na ceny przy zakupach żywności. Duże sieci handlowe nadal opierają się istotnym wzrostom cen, co stawia dostawców piekarniczych w trudnej sytuacji: albo absorbują koszty, albo potencjalnie tracą miejsce na półce.
Pojawiły się także konsekwencje dla jakości, gdy część producentów próbuje się dostosować. Kakao w proszku nie da się po prostu ograniczyć bez wpływu na cechy smaku, barwy i tekstury, jakich oczekują europejscy konsumenci. Piekarnie premium, zwłaszcza na rynkach takich jak Belgia, Francja i Szwajcaria, gdzie jakość czekolady jest nieodłącznie powiązana z reputacją marki, stoją przed szczególnie trudnymi decyzjami.
Dostosowania operacyjne
Europejscy producenci piekarniczy odpowiadają na te wyzwania różnymi adaptacjami. Część dostosowuje receptury, aby zoptymalizować zużycie kakao przy zachowaniu akceptowalnych profili smakowych. Obejmuje to podkreślanie nut czekoladowych składnikami uzupełniającymi, takimi jak wanilia, kawa czy przyprawy, które mogą wzmocnić odczucie intensywności czekolady przy mniejszym zużyciu kakao w proszku.
Zmieniło się także planowanie produkcji: część producentów konsoliduje serie wyrobów czekoladowych, aby zmniejszyć straty przy przezbrojeniach. Inni ponownie oceniają swoje portfolio produktów i kierują zużycie kakao do produktów o wyższej marży, w których ceny premium mogą lepiej absorbować zwiększone koszty.
Ewoluowało również podejście do zakupów. Europejskie piekarnie coraz częściej szukają bezpośrednich relacji z przetwórcami kakao, zamiast działać przez dystrybutorów, co pozwala na bardziej przejrzyste ceny i potencjalnie lepsze warunki. Część większych producentów przyspieszyła poszukiwanie alternatywnych regionów zaopatrzenia poza Afryką Zachodnią, w tym źródeł pochodzenia w Ameryce Łacińskiej, które mogą oferować stabilniejsze łańcuchy dostaw.
Wpływ na segmenty rynku
Wpływ nie jest jednolity w całym europejskim sektorze piekarniczym. Rzemieślnicze piekarnie premium, zwłaszcza w Europie Zachodniej, na ogół były w stanie przenieść umiarkowane wzrosty cen na konsumentów, dla których priorytetem jest jakość i którzy są mniej wrażliwi na cenę. Te zakłady często podkreślają pochodzenie i jakość swoich składników czekoladowych jako uzasadnienie wyższych cen.
Dla kontrastu producenci przemysłowi wytwarzający na potrzeby masowego handlu detalicznego doświadczają dotkliwej presji na marże, szczególnie na rynkach Europy Wschodniej i Południowej, gdzie siła nabywcza konsumentów jest bardziej ograniczona. Ci producenci aktywniej sięgają po zmiany receptur, a w części przypadków zmniejszają wielkości opakowań, aby utrzymać poziomy cen.
Producenci marek własnych są chyba najbardziej przyciśnięci, bo są zawieszeni między rosnącymi kosztami składników a klientami detalicznymi, którzy opierają się wzrostom cen mogącym osłabić własne linie marek detalistów wobec produktów markowych.
Długofalowe konsekwencje dla branży
Trwały charakter tych wzrostów cen kakao skłania europejską branżę piekarniczą do szerszego przemyślenia strategii. Plany innowacji produktowych są przekierowywane, a część producentów rozwija więcej ofert z alternatywnymi profilami smakowymi, które zmniejszają zależność od czekolady. Inni tworzą wielopoziomowe linie produktów, obejmujące zarówno opcje premium o wysokiej zawartości kakao, jak i alternatywy ekonomiczne ze zoptymalizowanymi recepturami.
Zmieniają się także relacje w łańcuchu dostaw. Część większych europejskich grup piekarniczych bada bardziej bezpośrednie zaangażowanie w łańcuchy dostaw kakao, w tym inwestycje w zakłady przetwórcze lub partnerstwa ze spółdzielniami w krajach pochodzenia, aby zabezpieczyć podaż i potencjalnie ustabilizować koszty. Zwiększone zainteresowanie inicjatywami zrównoważonego rozwoju odzwierciedla nie tylko zgodność z przepisami, ale też świadomość, że odporność klimatyczna w regionach uprawy kakao bezpośrednio wpływa na bezpieczeństwo dostaw.
Na rynku może też dojść do konsolidacji, gdy mniejsi producenci o słabszej sile negocjacyjnej i ograniczonej zdolności absorbowania wzrostów kosztów walczą o utrzymanie konkurencyjności. Mogłoby to przyspieszyć trwający trend przejmowania piekarni rzemieślniczych przez większe grupy, które chcą zdywersyfikować swoje portfolio produktów.
Jak się w tym odnaleźć
Dostosowanie się do wyższych cen kakao będzie wymagać od europejskiej branży piekarniczej równoważenia kilku konkurujących priorytetów. Zespoły techniczne muszą optymalizować receptury bez uszczerbku dla standardów jakości, jakich oczekują europejscy konsumenci. Działy handlowe muszą wdrożyć strategiczne podejścia do cen, które chronią marże, pozostając wyczulone na realia rynkowe. Specjaliści ds. zakupów muszą rozwinąć kompetencje w zakresie analityki rynkowej, aby podejmować lepiej uzasadnione decyzje zakupowe w zmiennych warunkach.
Europejscy producenci piekarniczy, którzy najlepiej przejdą przez to wyzwanie, to ci, którzy przyjmują podejście holistyczne: nie traktują rosnących cen kakao po prostu jako kwestii zakupowej, lecz jako wyzwanie strategiczne, wymagające koordynacji między rozwojem produktu, marketingiem, operacjami i finansami.
Choć ceny kakao mogą z czasem osłabnąć wobec obecnych szczytów, strukturalne problemy w globalnej podaży sugerują, że europejskie piekarnie powinny przygotować się na „nową normalność” wyższych kosztów składników czekoladowych. Najbardziej odporni będą ci, którzy odpowiednio dostosują swoje modele biznesowe, utrzymując jakość i innowacyjność, które od dawna cechują europejską tradycję piekarniczą.
Vesper dostarcza analitykę cenową w czasie rzeczywistym i spostrzeżenia rynkowe, aby pomóc zespołom zakupowym w piekarnictwie wyprzedzać zmienność, optymalizować decyzje zakupowe i zapewniać sobie lepsze ceny na najbardziej istotnych pozycjach wydatków na składniki.