Este artigo foi atualizado pela última vez em 4 de agosto de 2025 e reflete o mercado como ele estava então. Seus números, previsões e recomendações de compra não foram atualizados desde então. Para preços e análises atuais, visite nossa seção de análise de mercado.
Nos últimos anos, as padarias e os fabricantes de FMCG enfrentaram um desafio crescente: a volatilidade climática, hoje central na estratégia de sourcing. Clima extremo, enchentes, secas, ondas de calor e geadas fora de época vêm perturbando cada vez mais as cadeias de suprimentos agrícolas globais e afetando diretamente a disponibilidade, a qualidade e o preço dos principais ingredientes de panificação.
Embora algumas categorias, como ovos e laticínios, sigam mais protegidas por sistemas de produção controlados, uma ampla gama de insumos essenciais da panificação é altamente vulnerável às condições climáticas. Isso inclui grãos e cereais, óleos vegetais, açúcar, cacau, castanhas, frutas, baunilha e amidos, todos cultivados a céu aberto e cada vez mais expostos a um clima extremo e imprevisível.
Das oscilações das monções da Índia, que afetam as exportações de trigo, às secas do Brasil, que remodelam os mercados globais de açúcar e soja, as equipes de compras não podem mais tratar o clima como variável de fundo. Em 2026, espera-se que ele tenha um papel maior do que nunca.
Os principais temas climáticos que emergem nas cadeias de suprimentos globais incluem:
- Secas persistentes que reduzem a umidade do solo e o potencial de produtividade
- Chuvas erráticas e monções deslocadas que afetam o calendário de plantio e de colheita
- Ondas de calor que prejudicam a floração, a formação de raízes e o teor de óleo ou açúcar
- Pressão crescente de doenças e pragas, muitas vezes ligada a invernos mais amenos e à mudança no regime de chuvas
- Transições entre La Niña e El Niño que aumentam a volatilidade regional de produção
- Estresse hídrico e degradação do solo que ameaçam as soqueiras e as plantações plurianuais
Este artigo examina vários ingredientes-chave, como açúcar, grãos e cereais, óleo vegetal, cacau e castanhas, sob a lente do risco climático. Para cada um, exploramos como os padrões climáticos esperados para 2026 podem afetar a volatilidade de preço e o que os líderes de compras devem fazer agora para construir resiliência.
Açúcar: um superávit global encontra choques climáticos regionais
O mercado global de açúcar está em transformação. Projeta-se um superávit para a safra 2025/26, sustentado pela produção maior em regiões produtoras importantes como Brasil, Índia e Tailândia. No papel, isso deveria aliviar a pressão de preços. Mas, para os líderes de compras, a história não termina aí. A volatilidade climática acrescenta uma camada crítica de incerteza.
Em primeiro lugar, o Brasil caminha para outra moagem recorde de cana, graças a condições secas e favoráveis de colheita. Ainda assim, esses mesmos períodos secos levantam preocupações de longo prazo. No fim de julho de 2025, a precipitação em São Paulo estava 75% abaixo da média, segundo a HSAT, enquanto o Paraná registrou déficit de 83%. Embora isso tenha sustentado uma colheita eficiente em 2025, o déficit de umidade do solo está piorando e ameaça a regeneração das soqueiras e o potencial de produtividade da cana rumo a 2026.
“Há o risco de que, se o tempo seco continuar até o fim do ano, a safra de 2026 comece em posição enfraquecida, por causa das reservas limitadas de água e das estruturas de solo estressadas”, diz a HSAT.
Embora as estimativas de produção do Brasil sejam favoráveis, o mercado de açúcar da União Europeia caminha para um ano comercial 2025/26 difícil (de outubro de 2025 a setembro de 2026), com queda projetada de produção e padrões comerciais em transformação, segundo o Grupo de Peritos para a Organização Comum dos Mercados Agrícolas. Espera-se que o cultivo de beterraba açucareira caia com força, com a área semeada recuando 10,6%, para 1,351 milhão de hectares, ante 1,512 milhão de hectares no ano anterior.
Mas, além do encolhimento da área, a pressão de doenças ligada ao clima emerge como ameaça crítica à produtividade. No centro e no sul da Alemanha, até 30% das lavouras de beterraba açucareira podem ser afetadas por vírus transmitidos por pulgões, como BMYV e BYV. Esses surtos estão fortemente ligados às condições climáticas, sobretudo a invernos mais amenos, que permitem que mais pulgões sobrevivam, e ao calor mais precoce da primavera, que acelera sua atividade.
Enquanto isso, os extremos de calor e chuva agravam essas pressões na Europa Ocidental. Em regiões-chave de beterraba, como França, Bélgica, Países Baixos e Reino Unido, as temperaturas persistentemente acima da média e a precipitação errática desestabilizam as condições de cultivo: as temperaturas de julho ficaram 9-11% acima do normal em regiões como o Leste da Inglaterra, a Valônia e Flandres, enquanto os déficits de precipitação variaram de 15-25% na Bélgica e na Alemanha, prejudicando a saúde do solo e a disponibilidade de água.
Roger Bradshaw, Senior Investment Officer at Soft Commodity Consulting Ltd, destaca como esse padrão climático prejudica o desenvolvimento da lavoura: “Por causa do tempo extremamente seco, o solo está duro demais para a chuva penetrar. Esse fenômeno, em que a seca é seguida por chuvas de muito escoamento, prejudica a formação de raízes e o teor de açúcar, o que torna a produtividade e a qualidade de 2026 cada vez mais incertas.”
Olhando à frente, a pressão de doenças pode representar uma ameaça ainda maior em 2026, já que as tendências climáticas não dão sinal de reversão. Invernos amenos contínuos, somados às restrições crescentes ao uso de pesticidas, podem criar a tempestade perfeita para a proliferação de pulgões. Se os padrões climáticos atuais persistirem ou se intensificarem, o setor de açúcar da UE pode enfrentar não só safras menores, mas biologicamente mais frágeis, cada vez mais vulneráveis a pragas e patógenos.
Mais a leste, os déficits de chuva seguem sendo uma questão crítica na Índia e na Tailândia. Por exemplo, a precipitação em Maharashtra caiu quase 50%, enquanto as províncias-chave da Tailândia, Nakhon Ratchasima, Buri Ram e Khon Kaen, registraram chuva 51-56% abaixo da média. Esses países respondem juntos por mais de 25% da produção global de açúcar, e o comportamento irregular das monções, em parte ligado às transições entre El Niño e La Niña, pode resultar em estresse de lavoura ou até em redução de área em 2026.
Recomendação de compras
Para ajudar a visualizar essa perspectiva em mudança, veja abaixo a previsão de preço do açúcar.

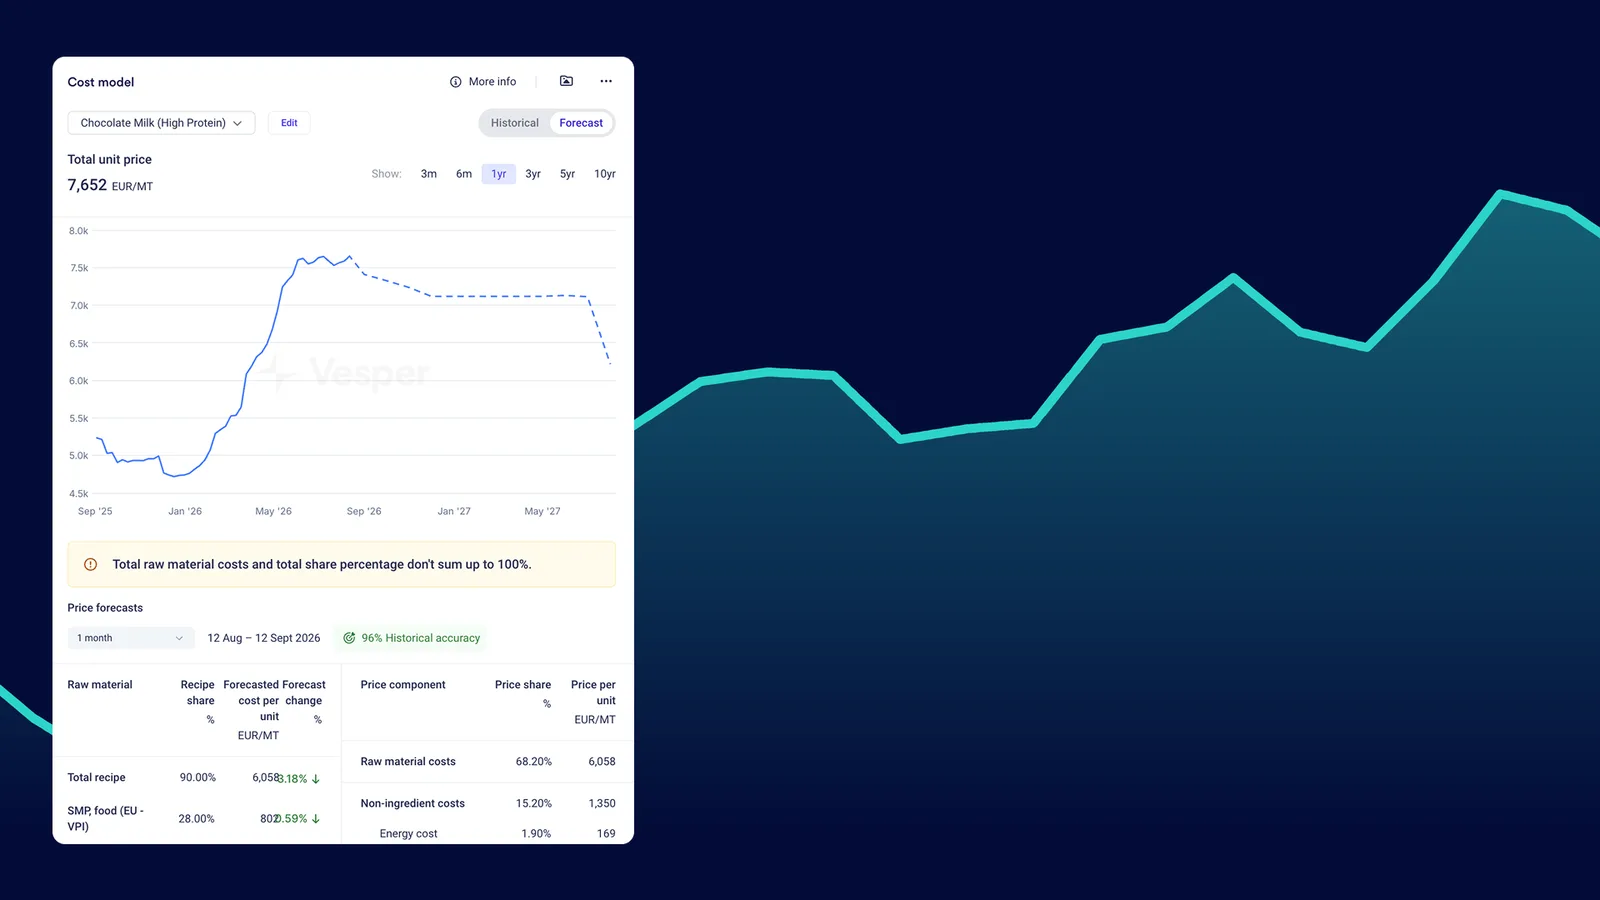
Os modelos com IA da Vesper mostram que, enquanto os preços globais do açúcar bruto (Sugar No. 11 – US ICE) devem se manter relativamente estáveis ao longo de 2026, o açúcar branco europeu (Sugar No. 5 – EU ICE) deve subir levemente. Isso reflete a preocupação crescente de que, apesar do superávit global projetado, fatores regionais, sobretudo na Europa, possam apertar a oferta mais do que se espera.
Dito isso, agora pode ser um bom momento para agir. Como observa Gabrielle Del’Arco, Manager of Data Research at Vesper: “os preços ainda rondam abaixo de 17 centavos de dólar por libra-peso, bem abaixo da média histórica. A oferta é forte, mas os riscos de fundo estão se acumulando. A produtividade no Brasil está menor que no ano passado, a demanda por etanol está crescendo com as novas políticas de mistura que entram em vigor em setembro, e os níveis de estoque seguem baixos. O cenário pode mudar nos próximos meses. Acho que é um bom preço para comprar no momento.”
Grãos e cereais: padrões climáticos puxam resultados regionais divergentes
A perspectiva global para o trigo em 2025/26 é cada vez mais moldada por contrastes climáticos. Enquanto Austrália, Canadá e partes dos EUA veem condições melhores, as exportações do Mar Negro, sobretudo da Rússia e da Ucrânia, estão sob pressão por produtividades erráticas e colheitas mais lentas.
No Canadá, as avaliações do trigo de primavera melhoraram, com Saskatchewan mostrando agora 68% em condição boa ou excelente. Isso sustenta uma previsão de produtividade elevada a 57,1 bushels por acre, um pouco acima da média de cinco anos. Ainda assim, as lavouras semeadas cedo em zonas mais secas podem sofrer danos irreversíveis. Os EUA, em contraste, registram números menores de produção de trigo, apesar da melhora na disponibilidade de água.
As previsões de exportação de trigo da Rússia e da Ucrânia estão recuando por causa dos problemas climáticos e logísticos persistentes, com algumas estimativas caindo abaixo de 57 milhões de toneladas somadas, o menor nível em quatro anos. No entanto, embarques maiores do que o esperado da UE, dos EUA e da Austrália podem amortecer a oferta global.
Passando ao trigo duro, a perspectiva da safra canadense de 2025 melhorou depois das chuvas recentes, elevando as notas de qualidade acima da média de 10 anos. As expectativas de produtividade podem subir a partir dos atuais 31,9 bushels por acre, com alguns analistas apontando convergência com safras mais fortes, como as de 2022 e 2024.
Na UE, a produção também está crescendo. Projeta-se uma safra de 8,3 milhões de toneladas, 1,1 milhão a mais que em 2024, o que provavelmente reduz a demanda por exportações canadenses. As ofertas italianas seguem perto de mínimas de vários anos, refletindo o espaço limitado de alta em um mercado com oferta abundante.
Passando à cevada, as condições de lavoura no Canadá são notavelmente boas. Projeta-se que as produtividades superem a média de cinco anos, sustentadas pelo clima favorável de julho. A produção é estimada em 8,22 milhões de toneladas, um pouco acima do ano passado, apesar da queda de 4% na área semeada. Já a safra de cevada dos EUA segue rendendo abaixo do esperado, com produção projetada para cair 12% na comparação anual. Como observa a EarthDaily Agro, esse contraste reforça a divergência crescente entre as lavouras norte-americanas.
Apesar da produção canadense robusta, os prêmios do malte de cevada enfraqueceram nos mercados globais. Isso é puxado não só pela melhor qualidade da safra, mas também pelo esfriamento da demanda, sobretudo na Europa e na Ásia.
Quanto ao milho, os EUA caminham para uma produção recorde em 2025. As condições da lavoura seguem fortes, com 73% em condição boa ou excelente, e as projeções de produtividade já superam 185,5 bushels por acre, o que se traduz em uma safra de mais de 16 bilhões de bushels. Ainda assim, os preços seguem pressionados. A HSAT destaca que as previsões recentes de clima favorável contínuo pesam ainda mais sobre os futuros, que rondam 4,36½ USD para entrega em março de 2026.
Na Europa, o estresse ligado à seca prejudica a produção de milho, mas a maior disponibilidade de grãos forrageiros alternativos impediu até agora qualquer movimento forte de alta de preço.
Por fim, a aveia entra no ciclo 2025/26 com base de oferta apertada. Espera-se que as produtividades no Canadá superem levemente a média, em 89,7 bushels por acre, mas os estoques finais projetados seguem perto dos níveis historicamente baixos de 400.000 toneladas. Embora a maioria dos compradores esteja bem coberta até o outono, qualquer decepção na colheita pode disparar uma nova alta. Segundo a LeftField, os participantes do mercado devem se preparar para um possível aperto pós-colheita caso a variabilidade climática continue.
Recomendação de compras
Do ponto de vista de compras, a variabilidade regional das lavouras e os sinais climáticos em mudança já moldam o cenário de sourcing de grãos para 2026.
No trigo, os preços seguem relativamente fracos por ora, mas a previsão com IA da Vesper para o trigo para moagem da UE e para o trigo de inverno Hard Red dos EUA sugere uma subida lenta no começo de 2026. Com a instabilidade de exportação no Mar Negro e o estreitamento dos spreads entre os grades dos EUA e do Canadá, o terceiro trimestre de 2025 se desenha como uma janela valiosa para travar contratos a termo.

Na cevada, a história segue mista. As condições canadenses são boas, mas a produção dos EUA está atrasada. Como enfatiza a EarthDaily Agro, a demanda global por malte segue contida. No entanto, uma possível recuperação das exportações asiáticas pode sustentar os preços mais adiante no ano, o que torna o quarto trimestre de 2025 um momento oportuno para iniciar a cobertura.
O milho apresenta uma oportunidade tática de compra. Com produtividades recordes nos EUA no horizonte e as tendências climáticas favoráveis recentes destacadas pela HSAT, os preços seguem pressionados. As equipes de compras podem se beneficiar aproveitando as quedas de curto prazo para cobrir necessidades imediatas, mantendo atenção ao clima de fim de safra e aos dados de produtividade. Olhando à frente, espera-se que os preços caiam um pouco rumo a 2026, o que reforça uma estratégia de compra cautelosa, mas oportunista.
Por fim, a aveia segue estruturalmente apertada. Embora as produtividades estejam um pouco acima da média, os estoques baixos deixam pouca margem para erro. Escalonar as compras a partir do fim do terceiro trimestre ajuda a mitigar o risco rumo a 2026, sobretudo para compradores que precisam de qualidade e volume constantes.
Óleos vegetais: extremos climáticos desafiam a estabilidade da produtividade
À medida que o segundo semestre de 2025 avança, os mercados de óleos vegetais são cada vez mais moldados por padrões climáticos disruptivos e específicos de cada região. Embora a produção siga relativamente estável em algumas áreas, as anomalias climáticas, de secas a chuvas excessivas, emergem como forças críticas que podem prejudicar as produtividades e o teor de óleo já no primeiro trimestre de 2026. Os mercados de óleo de palma, de soja, de colza e de girassol estão todos sendo testados por esses desdobramentos, cada um com seu próprio conjunto de fatores de estresse.
No Sudeste Asiático, a produção de óleo de palma segue se beneficiando de condições secas de colheita, mas os sinais climáticos de fundo ficam mais preocupantes. Segundo a HSAT, a precipitação de julho em zonas-chave da Indonésia e da Malásia, como Riau, Sumatra do Norte, Sabá e Sarawak, ficou entre 48-68% abaixo do normal, enquanto as temperaturas ficaram 1-3,6% acima das médias históricas. Embora essas condições tenham sustentado a produção recente, elas agora esgotam rapidamente a umidade do solo, o que levanta preocupações com o estresse do dendezeiro e com uma possível perda de produtividade já no começo de 2026.
Passando ao óleo de soja, a volatilidade climática se manifesta nos dois hemisférios. As condições da lavoura dos EUA seguem sólidas por ora, mas a HSAT destaca padrões fortemente contrastantes na América do Sul. A Argentina teve chuva em julho 153-344% acima da média em províncias centrais como Córdoba e Buenos Aires, enquanto o sul do Brasil enfrentou seca acentuada. Esses extremos opostos podem perturbar os ciclos de plantio e de floração mais adiante no ano, criando incerteza em torno da oferta global de soja para a próxima safra.
Enquanto isso, os mercados de óleo de colza já sofrem impactos diretos do excesso de chuva. Na Europa Central, os atrasos de colheita se acumulam por causa das tempestades persistentes, sobretudo na Alemanha e na França. A HSAT reporta chuva 38-60% acima da média nas principais regiões produtoras de colza da UE. Essas condições não só atrapalham as operações de campo, como também ameaçam diluir o teor de óleo e afetar a qualidade da semente. No Reino Unido, as temperaturas ficaram 10-12% acima do normal em julho, o que pode influenciar a maturação e a extração de óleo. No Leste Europeu, a colheita da Ucrânia está atrás do ritmo do ano passado, e as produtividades médias caem 25%, depois de eventos climáticos adversos anteriores.
Por fim, o óleo de girassol enfrenta estresse climático semelhante. Embora a área total tenha crescido, a seca e o calor prolongados na Ucrânia começam a ameaçar o desenvolvimento da semente. Os dados da HSAT mostram déficits de chuva em julho acima de 50% em oblasts-chave como Zaporíjia e Donetsk, com anomalias locais de temperatura chegando a 7% acima do normal. Esses estresses acumulados levaram a APK-Inform a reduzir a previsão de produção de girassol da Ucrânia em quase 1 milhão de toneladas, para 13,65 mmt. Essa queda pode começar a afetar o rendimento de óleo durante o esmagamento do primeiro trimestre de 2026.
Em todas as grandes oleaginosas, a mensagem é clara: o clima não é mais uma variável de fundo, ele está ativamente remodelando cadeias de suprimentos, qualidade de safra e fundamentos de mercado rumo a 2026.
Recomendação de compras
Os compradores devem saber que vivemos no momento uma demanda forte por óleo de palma vinda da Índia e da China, o que deve sustentar os preços do óleo de palma. Outros fatores de apoio incluem a oferta indonésia mais apertada em junho, o consumo doméstico crescente na Indonésia e um desconto favorável do óleo de palma em relação ao óleo de soja.
Recomenda-se cobertura antecipada para o primeiro e o segundo trimestres de 2026, sobretudo enquanto os preços seguem abaixo da média de longo prazo.
Além disso, os compradores devem ter em mente que agosto pode ser um mês volátil para o óleo de soja, por causa das notícias ligadas ao clima. Os mercados também vão acompanhar de perto as atualizações do acordo comercial entre EUA e China, que vai influenciar a perspectiva das exportações americanas de soja. Em setembro, espera-se que os preços fiquem pressionados pela colheita dos EUA. Bom momento para fazer algumas compras. Além disso, os preços de setembro e outubro parecem interessantes para os compradores no momento. No entanto, no quarto trimestre, antecipamos uma recuperação, com o óleo de soja na CBOT podendo superar 1.200 USD/mt, puxado pela demanda maior do setor de biodiesel.

Quanto ao óleo de colza, os compradores devem notar que a colheita em alguns países europeus (por exemplo, a Alemanha) atrasou por causa das chuvas fortes, o que a fez se sobrepor à colheita do Canadá. Essa sobreposição deve empurrar os preços à vista para baixo em agosto. A partir de novembro, espera-se que os preços subam por causa do carryover mais apertado neste ano e das exportações menores previstas da Ucrânia, o que significa que julho e agosto podem ser um bom momento para travar alguns volumes.
Para o óleo de girassol, os riscos climáticos podem sustentar os preços em agosto. A APK-Inform reduziu recentemente sua previsão de produção de girassol da Ucrânia em 1 milhão de toneladas métricas (MMT), e novas reduções em outras regiões são possíveis. Espera-se pressão de colheita em setembro e outubro (bom momento para comprar), seguida de provável recuperação de preço a partir de novembro.
Em resumo, embora os preços à vista de algumas categorias de óleo vegetal sigam favoráveis, as equipes de compras devem se preparar para fundamentos em transformação e pressões climáticas latentes. Acompanhar de perto o andamento das colheitas e os fluxos de exportação atualizados será decisivo para administrar custo e disponibilidade rumo a 2026.
Cacau: o mercado de pó enfrenta pressão dupla do clima e das cadeias de suprimentos
Depois de dois anos de volatilidade histórica, os mercados de cacau podem estar entrando em fase de correção, mas, para os compradores da panificação, o risco real segue concentrado no cacau em pó, onde os preços estão elevados e as pressões ligadas ao clima se intensificam.
Na África Ocidental, a maior região produtora de cacau do mundo, surgiu um desdobramento crítico. Embora a chuva de junho fosse promissora, o relatório climático de 27 de julho da CRA mostra que a chuva caiu com força em julho na Costa do Marfim e em Gana, coincidindo com a fase de sobrevivência dos frutos. Esse timing é crucial, porque afeta o tamanho e a viabilidade da safra principal de 2026.
Agora, levantamentos de campo do setor confirmam que as taxas de mortalidade de flores e cherelles superaram as expectativas, o que aponta para uma provável queda de produção de 10% na safra 2025/26, uma reversão brusca das previsões anteriores de crescimento. Essa tendência é confirmada por Martijn Bron, que observa: “As preocupações com a oferta sempre surgem rápido quando algo não está ideal do ponto de vista climático, ainda mais quando não há margem para erro, com uma relação estoques/uso ainda historicamente apertada.”
Os riscos estruturais não param aí. A qualidade dos grãos da atual safra intermediária marfinense está se deteriorando. Os processadores reportam acidez maior, menor teor de manteiga de cacau e um salto nos níveis de ácidos graxos livres (FFA), de até 12% ante o padrão de 1,75%. Isso reduziu fortemente a eficiência de moagem. Como resultado, os processadores da Costa do Marfim cortaram voluntariamente as compras de cacau em grãos em 20% desde janeiro, operando com estoque mínimo e reduzindo os volumes de processamento.
No mundo, os dados de moagem de cacau mostram como esse gargalo afeta a oferta:
-
A moagem do segundo trimestre na Europa caiu 7,2%, marcando mínima de cinco anos.
-
A moagem da Ásia recuou 16,3%, a mais fraca desde 2017.
-
A moagem da Malásia despencou 22% na comparação trimestral.
Tudo isso converge para um mercado de pó apertado. Os processadores produzem menos pó por causa do baixo rendimento dos grãos e da demanda reduzida por manteiga, enquanto os fabricantes de chocolate, tendo substituído a cara manteiga por óleos vegetais, agora demandam mais cacau em pó para manter sabor e cor. O resultado: um aperto pelo lado da demanda sobre uma base de oferta que encolhe.
Os preços do cacau em pó seguem perto de máximas recordes, acima de 10.000 USD/mt na Europa e perto de 9.000 USD/mt nos EUA, segundo a Commodity Risk Analysis. Alternativas de oferta como alfarroba ou substitutos à base de trigo estão surgindo, mas, para muitas aplicações de panificação, o cacau em pó segue essencial por seus papéis funcionais em sabor, cor, textura e fermentação.
Olhando à frente, o posicionamento especulativo no mercado de futuros de cacau ainda é leve, o que deixa espaço para movimentos rápidos de alta caso a perspectiva climática piore ou as previsões de oferta sejam revisadas mais para baixo.
Recomendação de compras
Os gerentes de compras devem acompanhar de perto o clima de curto prazo na Costa do Marfim e em Gana. Se as chuvas de agosto e setembro não vierem, as preocupações com a safra de 2026 provavelmente voltarão ao mercado. Mas, além do clima, os preços do cacau também são moldados por outros fatores. Como menciona Martijn Bron, especialista em cacau, na sua mais recente análise do mercado de cacau: “Enquanto isso, o consumo desacelera, os estoques na origem se acumulam e a posição líquida comprada especulativa no cacau se desfaz rapidamente.”
Com os modelos de IA da Vesper prevendo preços elevados do pó até o começo de 2026 (veja a figura abaixo), pode ser prudente escalonar as compras ao longo do quarto trimestre de 2025, sobretudo se você depende de cacau em pó para bolos, biscoitos e recheios. Uma abordagem escalonada dá flexibilidade e protege contra uma nova ruptura.

Castanhas: safras limitadas pelo clima apertam a perspectiva de 2026, sobretudo para macadâmia e amêndoa
Entre os ingredientes de panificação, as castanhas seguem como uma das categorias mais sensíveis ao clima. Da floração à colheita, as árvores dependem de ciclos sazonais estáveis, o que as torna vulneráveis a eventos climáticos extremos ou fora de hora. A safra de 2025 já revelou as consequências, sobretudo nas regiões produtoras de macadâmia e de amêndoa.
As lavouras de macadâmia na África do Sul, no Quênia e na Austrália foram duramente atingidas. A safra da África do Sul caiu para cerca de 85.000 toneladas métricas com casca (NIS), enquanto Quênia e Austrália produzem cada um em torno de 42.500-45.000 toneladas métricas, bem abaixo das médias recentes. Segundo o Global Trading Tree Nuts Report (31 de julho de 2025), essas reduções apertam diretamente a disponibilidade de grades de snacking como Style 0, Style 1, Style 2 e Style 4L, comuns em produtos premium de panificação e de snacks.
Já os styles voltados a ingrediente (Style 5 e 6) seguem amplamente disponíveis, por ora. Os EUA permanecem em grande parte fora do mercado por causa da tarifa de importação de 30% sobre a macadâmia sul-africana, que entra em vigor em 1º de agosto. Isso levou a um comportamento de compra cauteloso e no dia a dia dos compradores americanos de ingrediente, ainda mais dados os longos prazos de produção e de trânsito das origens africanas, que já chegam a quase três meses. Embora os styles de ingrediente sigam com preço atrativo, essa calma pode não durar. Quando os compradores americanos voltarem ao mercado para valer, cobrindo 2026, a disponibilidade pode apertar rapidamente.
No lado da amêndoa, a Objective Estimate do USDA para as amêndoas da Califórnia em 2025 ficou em 3,0 bilhões de libras, acima do esperado e bem acima da estimativa subjetiva e dos totais de 2024. Ainda assim, o número segue sob escrutínio. Os processadores continuam citando o risco de episódios de calor no fim da safra, lembrando as perdas significativas de colheita em 2024 por causa das ondas de calor pré-colheita.
Embora o clima de 2025 pareça mais estável até agora, a tendência de prazo mais longo rumo a verões mais quentes e secos na Califórnia sugere que a volatilidade climática já é fator estrutural no sourcing de amêndoa. Além disso, embarques globais mais fracos nesta safra geraram estoques de passagem maiores, estimados hoje em 450-500 milhões de libras, o que dá alívio temporário aos compradores. No entanto, esse colchão pode sumir rápido se o clima afetar a floração de 2026 ou a fixação inicial dos frutos, como tem sido cada vez mais comum.
Recomendação de compras
Macadâmias e amêndoas entram no ciclo de compras de 2026 sob condições bem diferentes.
A previsão da Vesper mostra os preços da macadâmia se recuperando até o fim de 2025, puxados pelas safras curtas na África do Sul, no Quênia e na Austrália, agravadas pela nova tarifa de importação de 30% dos EUA. Segundo a Global Trading, os styles de snacking já estão com oferta limitada, enquanto os styles de ingrediente seguem acessíveis, mas esse equilíbrio pode mudar. Os compradores devem considerar seriamente garantir logo volumes de Style 5 e 6, sobretudo para aplicações de panificação de 2026, antes que as estratégias de dia a dia deem lugar a contratos a termo maiores.
Os preços da amêndoa, em contraste, seguem contidos graças a uma safra americana maior do que o esperado e a estoques de passagem elevados. Isso abre uma oportunidade atrativa de compra no curto prazo, sobretudo para grades premium como o NPX. Ainda assim, as equipes de sourcing devem seguir atentas. Um único evento climático desfavorável no começo de 2026 pode reverter rapidamente a vantagem de preço atual. Uma cobertura escalonada ao longo do quarto trimestre de 2025 pode oferecer o melhor equilíbrio entre custo e risco.

Considerações finais
Como os riscos climáticos estão profundamente embutidos nos sistemas agrícolas globais, as estratégias de compras precisam evoluir para considerar a volatilidade crescente puxada pelo clima nos principais ingredientes de panificação. Embora os sinais atuais de mercado abram oportunidades táticas de compra em algumas categorias, a perspectiva para 2026 segue altamente dependente da evolução climática dos próximos meses.
Este blog é baseado em análises de mercado publicadas em julho de 2025. Para se manter informado sobre como os padrões climáticos em evolução moldam o desenvolvimento das lavouras e os riscos de preço em grãos, óleos, açúcar, cacau e castanhas, visite nossa página de Análises de Mercado para as leituras mais recentes.