Este artículo se actualizó por última vez el 4 de agosto de 2025 y refleja el mercado tal como estaba entonces. Sus cifras, previsiones y cualquier recomendación de compra no se han actualizado desde entonces. Para precios y análisis actuales, visite nuestra sección de análisis de mercado.
En los últimos años, las panaderías y los fabricantes de productos de consumo masivo se han enfrentado a un desafío creciente: la volatilidad climática, que hoy ocupa un lugar central en la estrategia de abastecimiento. El clima extremo, las inundaciones, las sequías, las olas de calor y las heladas fuera de temporada han perturbado cada vez más las cadenas de suministro agrícolas globales, con un impacto directo en la disponibilidad, la calidad y el precio de los ingredientes básicos de panadería.
Aunque algunas categorías como los huevos y los lácteos siguen estando más protegidas gracias a sistemas de producción controlados, una amplia gama de insumos esenciales de panadería es muy vulnerable a las condiciones climáticas. Entre ellos están los granos y cereales, los aceites vegetales, el azúcar, el cacao, los frutos secos, las frutas, la vainilla y los almidones, todos cultivados en entornos abiertos y cada vez más expuestos a un clima extremo e impredecible.
Desde las oscilaciones del monzón en la India, que afectan a las exportaciones de trigo, hasta las sequías de Brasil, que reconfiguran los mercados globales de azúcar y soja, los equipos de compras ya no pueden tratar el clima como una variable de fondo. En 2026 se espera que desempeñe un papel mayor que nunca.
Entre los temas climáticos clave que emergen en las cadenas de suministro globales figuran:
- Sequías persistentes que reducen la humedad del suelo y el potencial de rendimiento
- Lluvias erráticas y monzones desplazados que afectan al calendario de siembra y cosecha
- Olas de calor que socavan la floración, la formación de raíces y el contenido de aceite o azúcar
- Mayor presión de enfermedades y plagas, a menudo ligada a inviernos más suaves y a precipitaciones cambiantes
- Transiciones La Niña–El Niño que aumentan la volatilidad de la producción regional
- Estrés hídrico y degradación del suelo que amenazan los cultivos de soca y las plantaciones plurianuales
Este artículo examina varios ingredientes clave como el azúcar, los granos y cereales, el aceite vegetal, el cacao y los frutos secos a través de la lente del riesgo climático. Para cada uno analizamos cómo los patrones meteorológicos previstos para 2026 podrían afectar a la volatilidad de precios, y qué deberían hacer ahora los responsables de compras para construir resiliencia.
Azúcar: un superávit global se topa con choques meteorológicos regionales
El mercado global del azúcar atraviesa un momento de cambio. Se prevé un superávit para la campaña 2025/26, respaldado por una mayor producción en regiones productoras clave como Brasil, India y Tailandia. Sobre el papel, esto debería aliviar la presión sobre los precios. Pero para los responsables de compras la historia no termina ahí. La volatilidad climática introduce una capa crítica de incertidumbre.
En primer lugar, Brasil se encamina a otra molienda de caña récord, gracias a unas condiciones de cosecha secas y favorables. Sin embargo, esos mismos periodos de sequía despiertan preocupaciones a largo plazo. A finales de julio de 2025, la precipitación en São Paulo estaba un 75 % por debajo de la media, según HSAT, mientras que Paraná registró un déficit del 83 %. Si bien esto ha respaldado una cosecha eficiente en 2025, el déficit de humedad del suelo se está agravando y amenaza la regeneración de la soca y el potencial de rendimiento de la caña de cara a 2026.
«Existe el riesgo de que, si el tiempo seco continúa hasta final de año, la cosecha de 2026 arranque en una posición debilitada por unas reservas de agua limitadas y unas estructuras de suelo estresadas», afirma HSAT.
Aunque las estimaciones de producción de Brasil son favorables, el mercado azucarero de la Unión Europea afronta una campaña de comercialización 2025/26 complicada (de octubre de 2025 a septiembre de 2026), con un descenso previsto de la producción y unos patrones comerciales en evolución, según el Grupo de Expertos para la Organización Común de Mercados Agrícolas. Se espera que el cultivo de remolacha azucarera caiga con fuerza, con una superficie sembrada que baja un 10,6 % hasta 1,351 millones de hectáreas, desde 1,512 millones de hectáreas el año anterior.
Pero más allá de la reducción de superficie, la presión de enfermedades impulsada por el clima está emergiendo como una amenaza crítica para los rendimientos. En el centro y el sur de Alemania, hasta un 30 % de los cultivos de remolacha azucarera puede verse afectado por virus transmitidos por pulgones, como el BMYV y el BYV. Estos brotes están estrechamente ligados a las condiciones meteorológicas, en particular a inviernos más suaves que permiten que los pulgones inviernen en mayor número y a un calor primaveral más temprano que acelera su actividad.
Mientras tanto, los extremos de calor y precipitación agravan estas presiones en toda Europa occidental. En regiones remolacheras clave como Francia, Bélgica, los Países Bajos y el Reino Unido, unas temperaturas persistentemente superiores a la media y unas precipitaciones erráticas están desestabilizando las condiciones de cultivo, las temperaturas de julio fueron un 9–11 % superiores a lo normal en regiones como el este de Inglaterra, Valonia y Flandes, mientras que los déficits de precipitación oscilaron entre el 15–25 % en Bélgica y Alemania, deteriorando la salud del suelo y la disponibilidad de agua.
Roger Bradshaw, Senior Investment Officer at Soft Commodity Consulting Ltd, señala cómo este patrón climático socava el desarrollo del cultivo: «Debido al tiempo extremadamente seco, el suelo está demasiado duro para que la lluvia penetre. Este fenómeno, en el que a la sequía le siguen lluvias con mucha escorrentía, perjudica la formación de raíces y el contenido de azúcar, y hace que el rendimiento y la calidad de 2026 sean cada vez más inciertos».
De cara al futuro, la presión de enfermedades puede suponer una amenaza aún mayor en 2026, ya que las tendencias climáticas no dan señales de revertirse. Unos inviernos suaves continuados, sumados a las crecientes restricciones al uso de pesticidas, podrían crear una tormenta perfecta para la proliferación de pulgones. Si los patrones meteorológicos actuales persisten o se intensifican, el sector azucarero de la UE podría afrontar no solo cosechas más pequeñas, sino también biológicamente más débiles, cada vez más vulnerables a plagas y patógenos.
Más al este, los déficits de precipitación siguen siendo un problema crítico en India y Tailandia. Por ejemplo, la precipitación de Maharashtra cayó casi un 50 %, mientras que las provincias clave de Tailandia, Nakhon Ratchasima, Buri Ram y Khon Kaen, registraron lluvias un 51–56 % por debajo de la media. Estos países suman en conjunto más del 25 % de la producción mundial de azúcar, y un comportamiento irregular del monzón, ligado en parte a las transiciones El Niño–La Niña, podría provocar estrés en los cultivos o incluso reducciones de superficie en 2026.
Conclusión para compras
Para visualizar este panorama cambiante, eche un vistazo a la previsión de precios del azúcar que aparece abajo.

Los modelos de Vesper impulsados por IA muestran que, mientras se espera que los precios globales del azúcar crudo (Sugar No. 11 – US ICE) se mantengan relativamente estables hasta 2026, se prevé que el azúcar blanco europeo (Sugar No. 5 – EU ICE) suba ligeramente. Esto refleja la creciente preocupación de que, pese a un superávit global previsto, los factores regionales, especialmente en Europa, puedan tensionar la oferta más de lo esperado.
Dicho esto, ahora puede ser un buen momento para actuar. Como señala Gabrielle Del’Arco, Manager of Data Research at Vesper: «los precios siguen rondando por debajo de los 17 centavos estadounidenses por libra, muy por debajo de la media histórica. La oferta es fuerte, pero los riesgos de fondo se están acumulando. Los rendimientos en Brasil son menores que el año pasado, la demanda de etanol está creciendo con las nuevas políticas de mezcla que entran en vigor en septiembre, y los niveles de existencias siguen siendo ajustados. El escenario podría cambiar en los próximos meses. Creo que es un buen precio para comprar en este momento».
Granos y cereales: los patrones meteorológicos generan resultados regionales divergentes
El panorama global del trigo para 2025/26 está cada vez más marcado por los contrastes meteorológicos. Mientras que Australia, Canadá y partes de Estados Unidos registran condiciones mejoradas, las exportaciones del mar Negro, en especial de Rusia y Ucrania, están bajo presión por rendimientos erráticos y cosechas más lentas.
En Canadá, las calificaciones del trigo de primavera han mejorado, y Saskatchewan muestra ahora un 68 % en condición buena o excelente. Esto respalda una previsión de rendimiento elevada a 57,1 bu/acre, ligeramente por encima de la media de cinco años. Aun así, los campos sembrados temprano en zonas más secas todavía pueden sufrir daños irreversibles. Estados Unidos, por el contrario, registra cifras de producción de trigo más bajas pese a la mejora en la disponibilidad de agua.
Las previsiones de exportación de trigo de Rusia y Ucrania están retrocediendo por los continuos problemas meteorológicos y logísticos, con algunas estimaciones que caen por debajo de los 57 millones de toneladas conjuntas, el nivel más bajo en cuatro años. No obstante, unos envíos mayores de lo previsto desde la UE, Estados Unidos y Australia podrían amortiguar la oferta global.
En cuanto al trigo duro, el panorama de la cosecha canadiense de 2025 ha mejorado tras las lluvias recientes, elevando las calificaciones de calidad por encima de la media de diez años. Las expectativas de rendimiento podrían subir desde los 31,9 bu/acre actuales, y algunos analistas apuntan a una convergencia con campañas más fuertes como 2022 y 2024.
En la UE, la producción también se está expandiendo. Se prevé una cosecha de 8,3 millones de toneladas, 1,1 millones más que en 2024, lo que probablemente suavice la demanda de exportaciones canadienses. Las ofertas italianas siguen cerca de mínimos plurianuales, reflejando un recorrido alcista limitado en un mercado con abundante oferta.
Pasando a la cebada, las condiciones del cultivo en Canadá son notablemente buenas. Se prevé que los rendimientos superen la media de cinco años, respaldados por un clima favorable en julio. La producción se estima en 8,22 millones de toneladas, ligeramente por encima del año pasado, pese a un descenso del 4 % en la superficie sembrada. Mientras tanto, la cosecha de cebada de Estados Unidos sigue rindiendo por debajo de lo esperado, con una producción que se prevé caiga un 12 % interanual. Como señala EarthDaily Agro, este contraste subraya la creciente divergencia entre los campos norteamericanos.
Pese a la sólida producción canadiense, las primas de la cebada de maltería se han debilitado en los mercados globales. Esto responde no solo a la mejor calidad del cultivo, sino también a una demanda que se está suavizando, sobre todo en Europa y Asia.
En cuanto al maíz, Estados Unidos va camino de una producción récord en 2025. Las condiciones del cultivo siguen siendo sólidas, con un 73 % en estado bueno o excelente, y las proyecciones de rendimiento superan ya los 185,5 bu/acre, lo que se traduce en una cosecha de más de 16.000 millones de bushels. Aun así, los precios siguen bajo presión. HSAT destaca que las previsiones recientes de un clima favorable continuado están pesando aún más sobre los futuros, que rondan los 4,36½ USD para entrega en marzo de 2026.
En Europa, el estrés por sequía está perjudicando la producción de maíz, pero una mayor disponibilidad de granos forrajeros alternativos ha evitado hasta ahora cualquier movimiento alcista brusco de los precios.
Por último, la avena entra en el ciclo 2025/26 con una base de oferta ajustada. Se espera que los rendimientos en Canadá superen ligeramente la media, con 89,7 bu/acre, pero las existencias finales previstas se mantienen cerca de niveles históricamente bajos, de 400.000 toneladas. Aunque la mayoría de los compradores está bien cubierta hasta el otoño, cualquier decepción en la cosecha podría desencadenar un nuevo repunte. Según LeftField, los participantes del mercado deberían prepararse para una posible tensión poscosecha si continúa la variabilidad meteorológica.
Conclusión para compras
Desde la óptica de compras, la variabilidad regional de los cultivos y las señales climáticas cambiantes ya están moldeando el panorama de abastecimiento de cereales para 2026.
En el trigo, los precios se mantienen relativamente blandos por ahora, pero la previsión de Vesper impulsada por IA para el trigo panificable de la UE y el trigo de invierno Hard Red estadounidense apunta a una subida lenta hasta comienzos de 2026. Con la inestabilidad exportadora en el mar Negro y el estrechamiento de los diferenciales entre las calidades estadounidenses y canadienses, el tercer trimestre de 2025 se perfila como una ventana valiosa para cerrar contratos a plazo.

En la cebada, el panorama sigue siendo mixto. Las condiciones canadienses son buenas, pero la producción estadounidense va rezagada. Como subraya EarthDaily Agro, la demanda mundial de malta sigue siendo moderada. Sin embargo, una posible recuperación de las exportaciones asiáticas podría elevar los precios más adelante en el año, lo que convierte el cuarto trimestre de 2025 en un momento oportuno para iniciar la cobertura.
El maíz presenta una oportunidad táctica de compra. Con rendimientos récord en Estados Unidos en el horizonte y las recientes tendencias meteorológicas favorables que destaca HSAT, los precios siguen bajo presión. Los equipos de compras pueden beneficiarse aprovechando las caídas a corto plazo para cubrir necesidades inmediatas, sin perder de vista los datos de clima y rendimiento de final de campaña. De cara al futuro, se espera que los precios bajen ligeramente al entrar en 2026, lo que respalda aún más una estrategia de compra prudente pero oportunista.
Por último, la avena sigue estando estructuralmente ajustada. Aunque los rendimientos están ligeramente por encima de la media, las existencias bajas dejan poco margen de error. Escalonar las compras a partir del final del tercer trimestre ayudará a mitigar el riesgo de cara a 2026, sobre todo para los compradores que necesitan calidad y volumen constantes.
Aceites vegetales: los extremos climáticos ponen a prueba la estabilidad de los rendimientos
A medida que avanza la segunda mitad de 2025, los mercados de aceites vegetales están cada vez más marcados por patrones meteorológicos disruptivos y específicos de cada región. Aunque la producción se mantiene relativamente estable en algunas zonas, las anomalías climáticas, desde sequías hasta lluvias excesivas, están emergiendo como fuerzas críticas que podrían socavar los rendimientos y el contenido de aceite ya en el primer trimestre de 2026. Los mercados de aceite de palma, de soja, de colza y de girasol están siendo puestos a prueba por estos acontecimientos, cada uno con su propio conjunto de factores de estrés.
En el Sudeste Asiático, la producción de aceite de palma sigue beneficiándose de unas condiciones de cosecha secas, pero las señales meteorológicas de fondo son cada vez más preocupantes. Según HSAT, la precipitación de julio en zonas clave de Indonesia y Malasia, como Riau, Sumatera Utara, Sabah y Sarawak, fue entre un 48–68 % inferior a lo normal, mientras que las temperaturas se situaron un 1–3,6 % por encima de las medias históricas. Aunque estas condiciones han respaldado la producción reciente, ahora están agotando rápidamente la humedad del suelo, lo que aumenta la preocupación por el estrés de la palma aceitera y un posible lastre para los rendimientos ya al inicio de 2026.
En cuanto al aceite de soja, la volatilidad meteorológica se manifiesta en ambos hemisferios. Las condiciones del cultivo en Estados Unidos siguen siendo sólidas por ahora, pero HSAT destaca patrones marcadamente contrastados en Sudamérica. Argentina registró en julio unas lluvias que se dispararon entre un 153–344 % por encima de la media en provincias centrales como Córdoba y Buenos Aires, mientras que el sur de Brasil afrontó una sequía pronunciada. Estos extremos opuestos pueden alterar los ciclos de siembra y floración más adelante este año, generando incertidumbre sobre la oferta mundial de soja de cara a la próxima campaña.
Mientras tanto, los mercados de aceite de colza ya están sufriendo los efectos directos del exceso de lluvia. En Europa central, los retrasos en la cosecha se acumulan por las tormentas persistentes, especialmente en Alemania y Francia. HSAT informa sobre unas lluvias un 38–60 % superiores a la media en las principales regiones productoras de colza de la UE. Estas condiciones no solo dificultan las labores de campo, sino que también amenazan con diluir el contenido de aceite y afectar a la calidad de la semilla. En el Reino Unido, las temperaturas fueron un 10–12 % superiores a lo normal en julio, lo que podría influir en la maduración y en la extracción de aceite. En Europa del Este, la cosecha de Ucrania va por detrás del ritmo del año pasado, y los rendimientos medios han caído un 25 % tras episodios meteorológicos adversos anteriores.
Por último, el aceite de girasol afronta un estrés climático similar. Aunque la superficie total se ha ampliado, la sequía y el calor prolongados en Ucrania empiezan a amenazar el desarrollo de la semilla. Los datos de HSAT muestran déficits de lluvia en julio superiores al 50 % en óblasts clave como Zaporiyia y Donetsk, con anomalías de temperatura locales que alcanzan hasta un 7 % por encima de lo normal. Estas tensiones acumuladas han llevado a APK-Inform a rebajar la previsión de producción de girasol de Ucrania en casi 1 millón de toneladas, hasta 13,65 mmt. Este déficit podría empezar a afectar a los rendimientos de aceite durante la molturación del primer trimestre de 2026.
En todos los grandes cultivos oleaginosos, el mensaje es claro: el clima ya no es una variable de fondo, está reconfigurando activamente las cadenas de suministro, la calidad de los cultivos y los fundamentos del mercado de cara a 2026.
Conclusión para compras
Los compradores deben tener en cuenta que actualmente estamos viendo una fuerte demanda de aceite de palma desde India y China, que previsiblemente respaldará los precios del aceite de palma. Otros factores de apoyo son una oferta indonesia más ajustada en junio, el aumento del consumo interno en Indonesia y un descuento favorable del aceite de palma frente al aceite de soja.
Se recomienda una cobertura temprana para el primer y el segundo trimestre de 2026, sobre todo mientras los precios se mantengan por debajo de la media de largo plazo.
Además, los compradores deben tener presente que agosto puede ser un mes volátil para el aceite de soja debido a las noticias relacionadas con el clima. Asimismo, los mercados estarán muy atentos a las novedades sobre el acuerdo comercial entre Estados Unidos y China, que influirá en el panorama de las exportaciones estadounidenses de soja. En septiembre se espera que los precios se vean presionados por la cosecha estadounidense. Buen momento para hacer algunas compras. Además, los precios de septiembre y octubre resultan ahora interesantes para los compradores. Sin embargo, en el cuarto trimestre anticipamos una recuperación, con unos precios del aceite de soja en CBOT que podrían superar los 1.200 USD/mt, impulsados por una mayor demanda del sector del biodiésel.

Respecto al aceite de colza, los compradores deben tener en cuenta que la cosecha en algunos países europeos (por ejemplo, Alemania) se ha retrasado por las lluvias intensas, lo que ha provocado que se solape con la cosecha de Canadá. Es probable que este solapamiento empuje a la baja los precios spot en agosto. A partir de noviembre se espera que los precios suban por unas existencias de arrastre más ajustadas este año y por unas exportaciones ucranianas previsiblemente menores, lo que significa que julio y agosto podrían ser un buen momento para fijar algunos volúmenes.
En el aceite de girasol, los riesgos meteorológicos pueden respaldar los precios en agosto. APK-Inform ha recortado recientemente su previsión de producción de girasol ucraniano en 1 millón de toneladas métricas (MMT), y son posibles nuevos recortes en otras regiones. Se espera presión de cosecha en septiembre y octubre (buen momento para comprar), seguida de una probable recuperación de precios a partir de noviembre.
En resumen, aunque los precios spot de algunas categorías de aceites vegetales siguen siendo favorables, los equipos de compras deberían prepararse para unos fundamentos cambiantes y unas presiones climáticas latentes. Seguir de cerca el avance de la cosecha y los flujos de exportación actualizados será clave para gestionar el costo y la disponibilidad de cara a 2026.
Cacao: el mercado del polvo afronta una doble presión del clima y las cadenas de suministro
Tras dos años de volatilidad histórica, los mercados del cacao podrían estar entrando en una fase de corrección, pero para los compradores de panadería el riesgo real sigue concentrado en el cacao en polvo, donde los precios son elevados y las presiones ligadas al clima se intensifican.
En África Occidental, la principal región productora de cacao del mundo, ha surgido un desarrollo crítico. Si bien las lluvias de junio fueron prometedoras, el informe meteorológico del 27 de julio de CRA muestra que las precipitaciones cayeron con fuerza en julio en Costa de Marfil y Ghana, coincidiendo con la fase de supervivencia de las mazorcas. Este momento es crucial, ya que afecta al tamaño y la viabilidad de la cosecha principal de 2026.
Ahora, los estudios de campo del sector confirman que las tasas de mortalidad de flores y cherelles superaron las expectativas, lo que apunta a un probable descenso de la producción del 10 % en la cosecha 2025/26, un giro brusco respecto a las previsiones anteriores de crecimiento. Esta tendencia la confirma Martijn Bron, que señala: «Las preocupaciones por la oferta surgen siempre rápido en cuanto algo no es ideal desde el punto de vista meteorológico, sobre todo cuando no hay margen de error con una relación existencias/consumo todavía históricamente ajustada».
Los riesgos estructurales no terminan ahí. La calidad del grano de la actual cosecha intermedia marfileña se está deteriorando. Los molturadores informan sobre una mayor acidez, un menor contenido de manteca de cacao y un salto en los niveles de ácidos grasos libres (FFA), de hasta un 12 % frente al estándar del 1,75 %. Esto ha reducido gravemente la eficiencia de molienda. Como resultado, los molturadores marfileños han recortado voluntariamente sus compras de granos de cacao un 20 % desde enero, operando con existencias mínimas y reduciendo los volúmenes de procesado.
A escala global, los datos de molienda de cacao muestran cómo este cuello de botella está afectando a la oferta:
-
La molienda europea del segundo trimestre cayó un 7,2 %, hasta un mínimo de cinco años.
-
La molienda de Asia bajó un 16,3 %, la más débil desde 2017.
-
La molienda de Malasia se desplomó un 22 % respecto al trimestre anterior.
Todo ello converge en un mercado del polvo tensionado. Los procesadores producen menos polvo por los bajos rendimientos del grano y la menor demanda de manteca de cacao, mientras que los fabricantes de chocolate, que han sustituido la cara manteca de cacao por aceites vegetales, demandan ahora más cacao en polvo para mantener el sabor y el color. El resultado: un estrangulamiento por el lado de la demanda con una base de oferta que se encoge.
Los precios del cacao en polvo siguen cerca de máximos históricos, por encima de los 10.000 USD/mt en Europa y acercándose a los 9.000 USD/mt en Estados Unidos, según Commodity Risk Analysis. Están surgiendo alternativas de suministro como la algarroba o los sustitutos a base de trigo, pero para muchas aplicaciones de panadería el cacao en polvo sigue siendo esencial por sus funciones en el sabor, el color, la textura y el esponjado.
De cara al futuro, el posicionamiento especulativo en el mercado de futuros de cacao sigue siendo ligero, lo que deja espacio para movimientos alcistas rápidos si el panorama meteorológico empeora o si las previsiones de oferta se revisan aún más a la baja.
Conclusión para compras
Los responsables de compras deberían vigilar de cerca el clima a corto plazo en Costa de Marfil y Ghana. Si las lluvias de agosto–septiembre no llegan, es probable que las preocupaciones por la cosecha de 2026 vuelvan a entrar en el mercado. Pero más allá del clima, los precios del cacao también están siendo moldeados por otros factores. Como menciona Martijn Bron, experto en cacao, en su último análisis del mercado del cacao: «Mientras tanto, el consumo se está desacelerando, los inventarios en origen se están acumulando y la posición especulativa neta larga en cacao se está deshaciendo con rapidez».
Con los modelos de IA de Vesper previendo precios del polvo elevados hasta bien entrado 2026 (véase la figura inferior), puede ser prudente escalonar las compras a lo largo del cuarto trimestre de 2025, sobre todo si depende del cacao en polvo para pasteles, galletas y rellenos. Un enfoque escalonado ofrece flexibilidad y, al mismo tiempo, protege frente a nuevas perturbaciones.

Frutos secos: las cosechas limitadas por el clima tensionan el panorama de 2026, especialmente para la macadamia y la almendra
Entre los ingredientes de panadería, los frutos secos siguen siendo una de las categorías más sensibles al clima. Desde la floración hasta la cosecha, los árboles de frutos secos dependen de ciclos estacionales estables, lo que los hace vulnerables a episodios meteorológicos extremos o mal sincronizados. La campaña de 2025 ya ha revelado las consecuencias, sobre todo en las regiones productoras de macadamia y almendra.
Las cosechas de macadamia en Sudáfrica, Kenia y Australia se han visto muy afectadas. La cosecha de Sudáfrica ha caído hasta aproximadamente 85.000 toneladas con cáscara (NIS), mientras que Kenia y Australia producen cada una en torno a 42.500–45.000 toneladas, muy por debajo de las medias recientes. Según el Global Trading Tree Nuts Report (31 de julio de 2025), estas reducciones están tensionando directamente la disponibilidad en calidades de aperitivo como Style 0, Style 1, Style 2 y Style 4L, habituales en productos de panadería y snacks premium.
Mientras tanto, los styles orientados a ingrediente (Style 5 y 6) siguen estando ampliamente disponibles, por ahora. Estados Unidos permanece en gran medida al margen por el inminente arancel de importación del 30 % sobre las macadamias sudafricanas, que entra en vigor el 1 de agosto. Esto ha llevado a un comportamiento de compra cauto y al día entre los compradores estadounidenses de ingredientes, sobre todo dados los largos plazos de entrega y de tránsito desde los orígenes africanos, que promedian ya casi tres meses. Aunque los styles de ingrediente siguen teniendo precios atractivos, esta calma puede no durar. Cuando los compradores estadounidenses vuelvan al mercado en serio para la cobertura de 2026, la disponibilidad podría tensionarse con rapidez.
En el lado de la almendra, la Objective Estimate del USDA para las almendras de California en 2025 se situó en 3.000 millones de libras, por encima de lo esperado y muy por encima de la estimación subjetiva y de los totales de 2024. Pese a ello, la cifra sigue bajo escrutinio. Los procesadores continúan señalando el riesgo de episodios de calor de final de campaña, y recuerdan las pérdidas significativas de cosecha de 2024 por las olas de calor previas a la recolección.
Aunque el clima de 2025 parece más estable hasta ahora, la tendencia a más largo plazo hacia veranos más cálidos y secos en California sugiere que la volatilidad climática es ya un factor estructural en el abastecimiento de almendra. Además, unos envíos globales más débiles esta campaña han generado mayores existencias de arrastre, estimadas actualmente en 450–500 millones de libras, lo que da un alivio temporal a los compradores. Sin embargo, ese colchón podría desaparecer rápido si el clima afecta a la floración de 2026 o al cuajado temprano, como ha sido cada vez más frecuente.
Conclusión para compras
La macadamia y la almendra entran en el ciclo de compras de 2026 en condiciones marcadamente distintas.
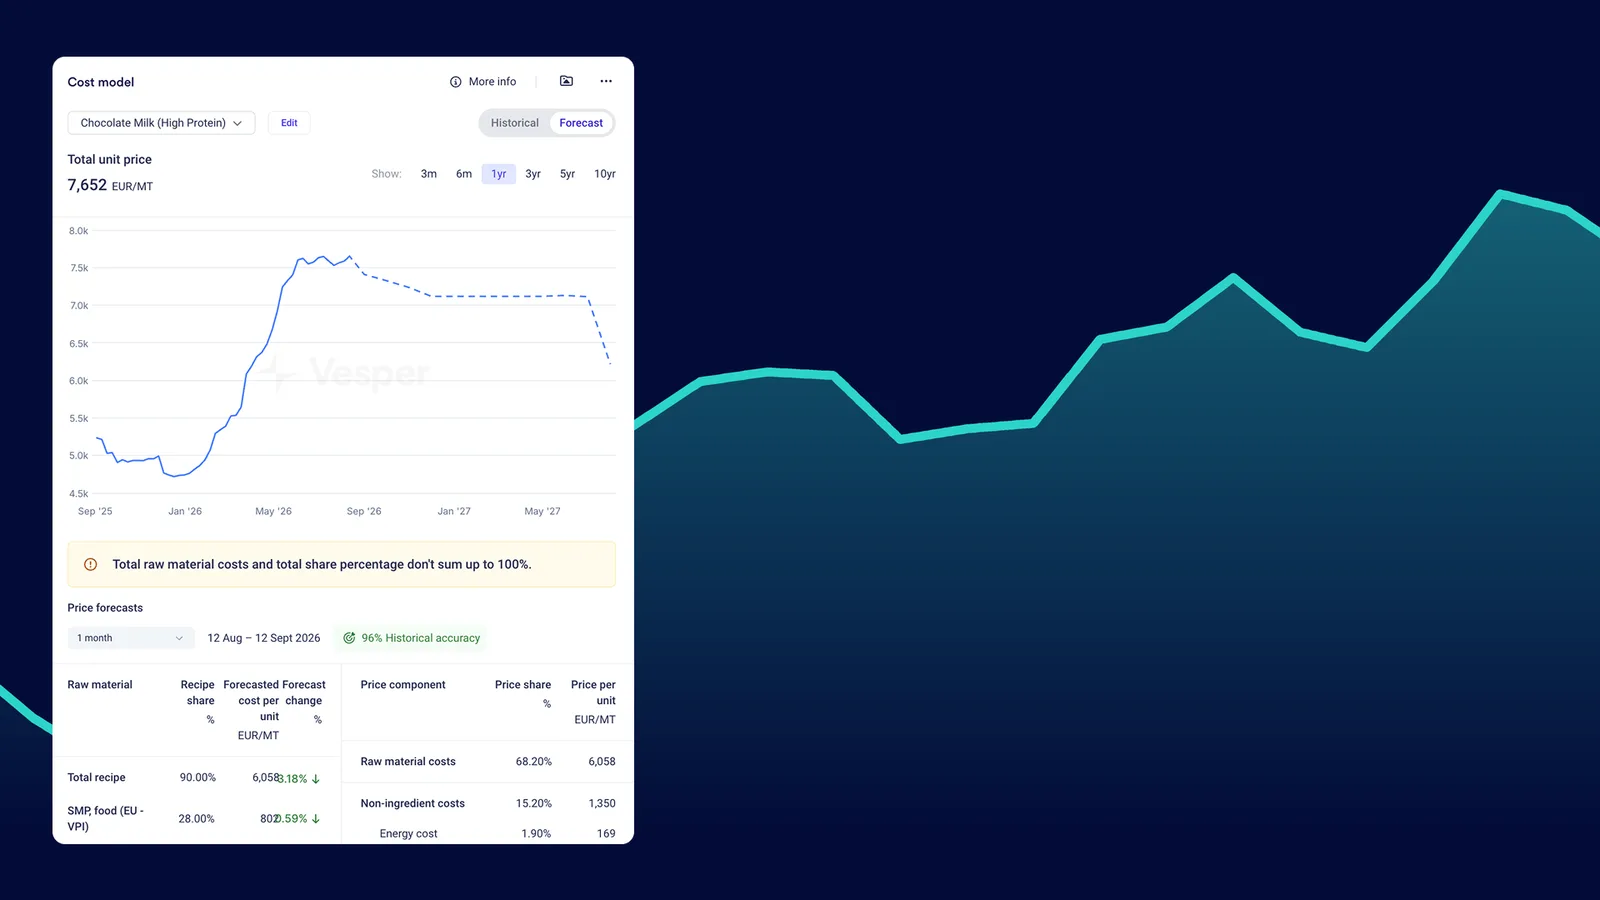
La previsión de Vesper muestra que los precios de la macadamia se recuperan hacia finales de 2025, impulsados por cosechas cortas en Sudáfrica, Kenia y Australia, agravadas por el nuevo arancel de importación estadounidense del 30 %. Según Global Trading, los styles de aperitivo ya están en oferta limitada, mientras que los styles de ingrediente siguen siendo accesibles, pero este equilibrio puede cambiar. Los compradores deberían considerar seriamente asegurar pronto volúmenes de los Style 5 y 6, sobre todo para aplicaciones de panadería de 2026, antes de que las estrategias al día den paso a contratos a plazo mayores.
Los precios de la almendra, en cambio, siguen moderados gracias a una cosecha estadounidense mayor de lo esperado y a unas existencias de arrastre elevadas. Esto ofrece una oportunidad de compra atractiva a corto plazo, sobre todo para calidades premium como NPX. No obstante, los equipos de abastecimiento deberían permanecer alerta. Un solo episodio meteorológico desfavorable a principios de 2026 podría revertir rápidamente la ventaja de precio actual. Una cobertura escalonada a lo largo del cuarto trimestre de 2025 puede ofrecer el mejor equilibrio entre costo y riesgo.

Reflexiones finales
Dado que los riesgos climáticos están profundamente integrados en los sistemas agrícolas globales, las estrategias de compras deben evolucionar para tener en cuenta la creciente volatilidad impulsada por el clima en los ingredientes clave de panadería. Aunque las señales actuales del mercado ofrecen oportunidades tácticas de compra en algunas categorías, el panorama para 2026 sigue dependiendo en gran medida de los acontecimientos climáticos de los próximos meses.
Este blog se basa en análisis de mercado publicados en julio de 2025. Para mantenerse informado sobre cómo los patrones meteorológicos cambiantes están moldeando el desarrollo de los cultivos y los riesgos de precio en cereales, aceites, azúcar, cacao y frutos secos, visite nuestra página de análisis de mercado para conocer las últimas perspectivas.