Het grootste deel van 2025 vertelden het Amerikaanse NFDM en mageremelkpoeder een verhaal dat niet had mogen gebeuren. De productie daalde op jaarbasis. De wereldvoorraden van concurrerende producten werden krapper. En toch kelderden de prijzen.
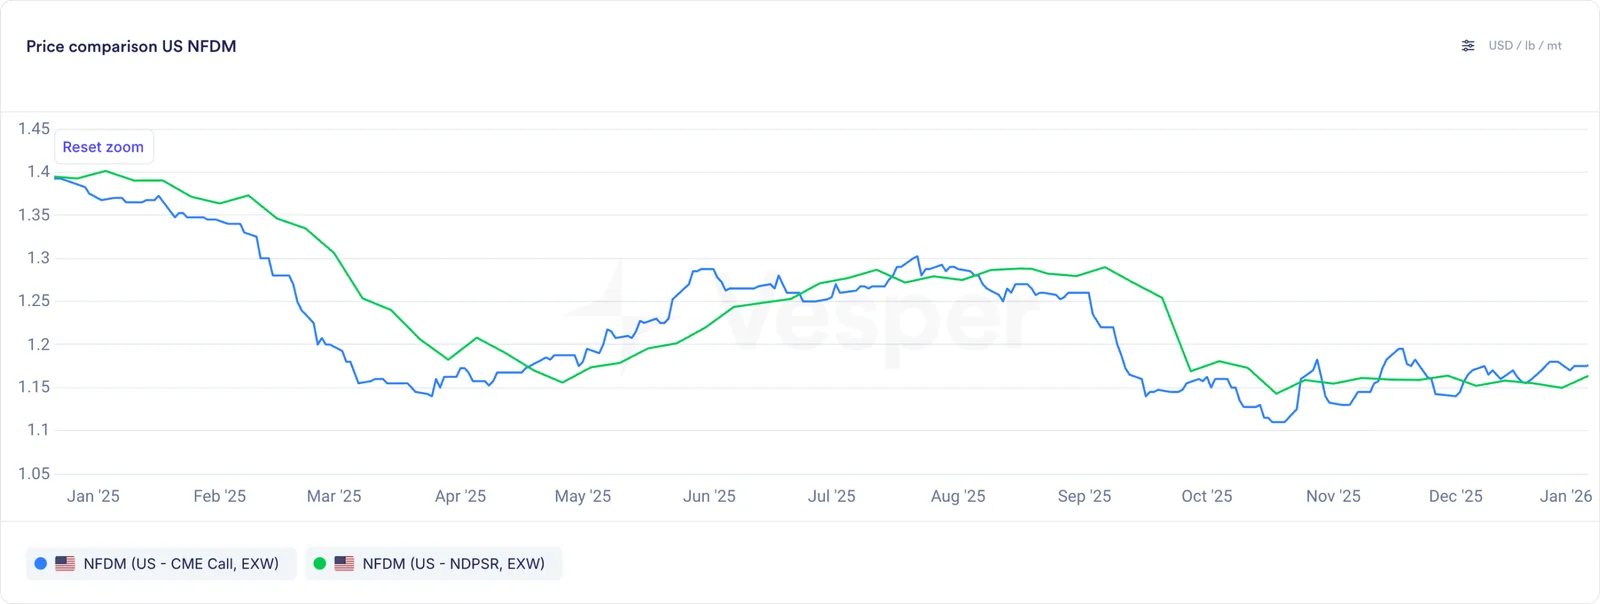
Amerikaanse NFDM-prijzen volgens de CME Call en NFDM, in USD/lb
In december handelde NFDM ruim onder het niveau waarop het jaar begon. Verwerkers wilden het niet meer maken. Exporteurs vonden geen kopers tegen een prijs die ergens op sloeg. Mexico, de laatste trouwe klant, kon de volumes niet opnemen. En de rest van de wereld? Die had goedkopere alternatieven.
Dit is wat er gebeurt als het meest exportafhankelijke Amerikaanse zuivelproduct een jaar vol chaos rond heffingen, een wereldwijd overschot en structurele marktverschuivingen tegenkomt.
Dit is wat er gebeurde, maand voor maand.
Januari: de stilte vooraf
NFDM begon 2025 stabiel. De prijzen schommelden op de CME tussen $1,35 en $1,40 per pond.
Maar eronder zat het niet goed. De Amerikaanse poederprijzen lagen al hoger dan wat Europa en Oceanië konden bieden. De sterke dollar maakte dat probleem erger. Een koper in Mexico die moest kiezen tussen Amerikaans NFDM op $1,38/lb en Europees mageremelkpoeder op $1,28/lb, betaalde een reële boete voor Amerikaans product.
De voorraden in de Verenigde Staten daalden. De productie was eind 2024 al teruggelopen. De wereldwijde concurrentie begon elk opwaarts potentieel dat die lagere voorraad had kunnen scheppen af te toppen.
Toen flakkerde MKZ (mond-en-klauwzeer) op in Europa. Even leek het op een echte aanbodschok. Amerikaanse exporteurs dachten dat de deur openging. Maar de uitbraak werd snel ingedamd. Het venster sloot.
Januari eindigde met NFDM-handelaren die afwachtten of de heffingen er echt zouden komen.
Februari: de val
Ze kwamen er.
De prijzen van Global Dairy Trade daalden begin februari hard. NFDM op de CME volgde. In één week zakte NFDM 4 %. Verwerkers zagen hun marges krimpen.
De kloof tussen de Amerikaanse en de wereldwijde poedermarkt werd niet kleiner. Hij draaide om. Amerikaans NFDM handelde met een premie boven Europees mageremelkpoeder. Dat was ongebruikelijk. Normaal handelt NFDM met een korting.
Tegelijk vertelden de productiecijfers een ander verhaal. Verwerkers schoven weg van NFDM. Mageremelkpoeder was in reële termen goedkoper te maken dan NFDM. Maar het volume ging naar melkproteïneconcentraat. De MPC-productie lag in 2024 52,61 % hoger op jaarbasis, en die trend draaide begin 2025 niet om.
Medio februari was NFDM al acht maanden op rij de duurste markt ter wereld. Op dat prijsniveau, in die positie, was NFDM een product dat niemand wilde maken en niemand wilde kopen.
Maart: heffingen komen, productie hapert
De Verenigde Staten kondigden 25 % heffing op Canada en Mexico aan, en 10 % op China. Dat was geen abstract handelsbeleid. NFDM en weipoeder waren exportproducten, en doorgaans ging 80 % van de Amerikaanse NFDM-productie de grens over.
Mexico was de grootste afzonderlijke koper. Een heffing van 25 % op Amerikaans poeder maakte geen einde aan die relatie, maar vernietigde wel de marge.
De CME-prijzen daalden verder. De productiecijfers over januari en februari lieten NFDM en mageremelkpoeder samen 3,1 % lager zien op jaarbasis, terwijl MPC 33,54 % hoger lag. De verschuiving was duidelijk. Producenten balanceerden hun productmix weg van het poeder met de laagste marge.
April: “liberation day” komt eraan
China vergold met 34 % heffing op alle Amerikaanse landbouwproducten, bovenop de bestaande invoerrechten. In totaal 54 % heffing op Amerikaans NFDM vanuit de grootste exportbestemming buiten Amerika. Dat is geen handelsconflict. Dat is een muur.
Eén lichtpunt: de NFDM-productie in februari lag 11,02 % hoger op jaarbasis. Maar de productie van mageremelkpoeder daalde 37,59 %. De gecombineerde productklasse kromp dus in volume.
De regering-Trump kondigde een pauze van negentig dagen in de heffingen aan. De prijzen stabiliseerden kort en hervatten daarna hun daling.
Mei: de structurele verschuiving
NFDM hield zich in mei beter dan verwacht. Het raamwerk van een handelsakkoord met Indonesië gaf hoop op markttoegang. De pauze in de heffingen tussen de Verenigde Staten en China gaf tijdelijk ademruimte. De markten handelden op optimisme.
Maar de productiecijfers over maart vertelden een helderder verhaal. NFDM en mageremelkpoeder samen daalden 9,48 % op jaarbasis. MPC daalde intussen 16,01 %. Dat klinkt goed tot je beseft dat de MPC-productie zo ver boven de historische niveaus lag (vanaf 2024) dat zelfs een daling van 16 % haar nog ruim boven het volume van voor de heffingen liet.
Wat er werkelijk gebeurde: verwerkers hadden te veel melk en weinig opties. Ze konden NFDM niet winstgevend verkopen. Ze konden mageremelkpoeder niet winstgevend verkopen. Ze werden gedwongen richting kaas en MPC, ook al boden die markten maar iets betere marges.
Mexico bleef Amerikaans NFDM kopen, maar zelfs Mexicaanse importeurs verkenden alternatieven.
Juni: lagere productie geeft wat steun
De productiecijfers over april lieten zien dat de verschuiving versnelde. NFDM daalde 6,1 % op jaarbasis. Mageremelkpoeder daalde 20,82 %. MPC daalde 16,01 %.
Alle drie de productklassen lagen lager. Dat was de eerste maand waarin een lagere output over de hele categorie op echte krapte in het aanbod wees. Maar de handelscijfers over april lieten de Amerikaanse NFDM-export dalen, terwijl de productie ook al afnam. Kopers liepen weg.
De rekensom werd duidelijk: zelfs met een lagere productie herstelden de prijzen niet, omdat kopers alternatieven hadden en heffingen het Amerikaanse alternatief duur maakten.
Juli: een zwakke dollar geeft even rugwind
De dollar verzwakte in juli. Dat had NFDM-exporteurs moeten helpen. Een zwakkere dollar maakt Amerikaans poeder goedkoper voor buitenlandse kopers. En even hielp het ook. NFDM won licht op de CME.
Maar de wereldwijde markten voor melkpoeder stonden systematisch onder druk. Op de Nieuw-Zeelandse veiling van Global Dairy Trade zakten de prijzen voor vollemelkpoeder 5,1 %. Lagere prijzen voor vollemelkpoeder in Nieuw-Zeeland trekken het mageremelkpoeder wereldwijd omlaag. Een lager wereldwijd mageremelkpoeder trekt uiteindelijk het Amerikaanse NFDM mee, ook als de dollar helpt.
De Europese Unie kondigde een raamwerk voor een handelsakkoord met de Verenigde Staten aan. De details bleven vaag. De onzekerheid bleef.
Augustus: het beeld van de eerste jaarhelft komt bovendrijven
De NFDM-productie in de eerste jaarhelft daalde 1,27 % op jaarbasis. MPC daalde 5,73 %, maar vanaf een gigantische basis uit 2024. De Amerikaanse melkaanvoer groeide in die zes maanden 1,04 %. Het vetgehalte lag 3,27 % hoger. Het eiwitgehalte bleef achter.
Die achterstand in eiwit deed ertoe. NFDM en mageremelkpoeder zijn eiwitproducten. Als de eiwitproductie geen gelijke tred houdt met de groei van de melkaanvoer, gebeurt er iets structureels. Verwerkers leiden hun melk dan door andere producten of andere fabrieken.
September: het marktaandeel stort in
De veiling van Global Dairy Trade duwde de poederprijzen over de hele linie 5 % omlaag. Het Amerikaanse NFDM volgde. De futures op de CME stortten in.
De exportcijfers over september kwamen binnen en ze waren genadeloos. De Amerikaanse NFDM-export naar Zuidoost-Azië lag 25 tot 30 % lager op jaarbasis. De export naar China was feitelijk gestopt (door de heffingen). Alleen Mexico was nog een constante koper.
Maar Mexico was niet genoeg. Zelfs met die gestage stroom naar Mexico lagen de Amerikaanse exportvolumes fors lager.
Nieuw-Zeeland lag intussen 11,39 % hoger op jaarbasis in de export naar China. De Europese export naar Zuidoost-Azië lag 33,83 % hoger. De Verenigde Staten verloren marktaandeel op vrijwel elke bestemming buiten Mexico.
De Chinese voorraden mageremelkpoeder hadden in mei hun piek bereikt. Ze liepen terug. Maar tegen prijzen die zo laag waren dat Chinese producenten enorme volumes konden dumpen en er nog winst op maakten.
Oktober: de dataduisternis
Door de sluiting van de Amerikaanse overheid vielen de productie- en handelscijfers over oktober weg. De CME-markt handelde op onvolledige informatie en bestaande angst.
NFDM raakte het laagste niveau in jaren. De vijfjaarsgemiddelde prijs van $1,34/lb voelde onbereikbaar ver weg. De importvraag uit de belangrijkste bestemmingen (China, Zuidoost-Azië) herstelde niet.
Het wereldwijde aanbod was simpelweg overweldigend. De Europese Unie kondigde een handelsakkoord met Indonesië aan, waarmee de Europese markttoegang verder groeide.
November: het structurele probleem wordt zichtbaar
NFDM veerde kort op door bewegingen in de wisselkoers. De dollar verzwakte opnieuw. De prijzen liepen op.
Toen draaide de dollar. Het Amerikaanse NFDM zakte weer.
De Europese prijzen voor mageremelkpoeder kelderden. Het Amerikaanse NFDM moest een korting aanhouden ten opzichte van Europees en Nieuw-Zeelands poeder om überhaupt mee te kunnen. Maar korting geven werkt alleen als de volumes groot genoeg zijn om het margeverlies op te vangen. Die Amerikaanse volumes waren er niet.
De productiecijfers over augustus (gepubliceerd in november) lieten NFDM en mageremelkpoeder samen 0,9 % hoger zien op jaarbasis. Die groei kwam doordat de enorme melkproductie verwerkers vrijwel tegen hun zin in poeder duwde. Maar de structurele verschuiving weg van NFDM ging door. MPC nam het extra eiwit niet op. Kaas ook niet.
Verwerkers werden gedwongen NFDM tegen elke prijs weg te zetten.
December: het jaar sluit
NFDM eindigde 2025 zwak. De prijzen lagen ruim onder die van een jaar eerder. De wereldwijde concurrentie was uit elke regio overweldigend.
Nieuw-Zeelands mageremelkpoeder noteerde in december een premie van $132/mt boven het Europese. Dat verschil zegt alles. De regionale verhoudingen brokkelden af. Het Amerikaanse NFDM kon zelfs geen symbolische premie afdwingen. Het was de prijsnemer op de bodem.
Toen kwam China met een schok: de export van vollemelkpoeder schoot 200 % omhoog op jaarbasis (januari tot en met augustus), terwijl de export van mageremelkpoeder in diezelfde periode 743 % hoger lag. Chinese zuivelpoeders werden gedumpt tegen prijzen 40 % onder de wereldmarktprijs. China had een enorme zuivelpoederindustrie opgebouwd op overheidssteun, goedkope melk en staatsexportsubsidies. Het land werd netto-exporteur van zuivelpoeders in plaats van importeur.
Dat veranderde het spel volledig. De Verenigde Staten concurreerden niet alleen meer met Nieuw-Zeeland en Europa. Ze concurreerden met door de Chinese overheid gesteunde dumping.
Waarom dit gebeurde: het echte verhaal
NFDM zat in 2025 in de slechtst denkbare positie.
Exportafhankelijkheid. Tot 80 % van de Amerikaanse NFDM-productie gaat de grens over. Dat maakt NFDM het Amerikaanse zuivelproduct dat het kwetsbaarst is voor handelsverstoring. Een boer kan zijn melk nog binnenlands verkopen als de export dichtgaat. Een kaasmaker heeft een thuismarkt. Maar een NFDM-fabriek produceert vrijwel uitsluitend voor export. Heffingen raakten NFDM als een moker.
De timing van de heffingen. De Amerikaanse heffingen op Mexico kwamen op het moment dat Mexico de enige noemenswaardige koper was. De Chinese heffingen wisten de op een na grootste markt van de ene op de andere dag uit. De Europese Unie vergold niet direct op zuivel, maar verdiepte wel haar handelsrelaties met Indonesië en andere markten in Zuidoost-Azië die eerder Amerikaans NFDM kochten.
Structurele verschuiving. De verschuiving van NFDM naar MPC begon in 2023. Verwerkers ontdekten dat ze uit dezelfde melk producten met een hogere marge konden maken. In 2025 was dat geen voorkeur meer. Het was structureel. De NFDM-productie kon niet groeien, zelfs niet bij belabberde marges, omdat verwerkers hun melk door andere producten leidden.
Wereldwijd overschot. Een lagere Amerikaanse productie zorgde niet voor schaarste. Nieuw-Zeeland produceerde door. Europa produceerde door. En toen betrad China de markt als exporteur. Het wereldwijde aanbod van melkpoeder was ruim en werd goedkoper.
Prijsdruk van alternatieven. Europees mageremelkpoeder en Nieuw-Zeelands vollemelkpoeder zetten de wereldwijde basislijn. Het Amerikaanse NFDM kon geen premie afdwingen. Sterker nog, het handelde met korting. En die korting was niet genoeg om volume te verplaatsen, omdat heffingen er een procentuele kostenpost bovenop legden.
De kern
Het NFDM-verhaal van 2025 was er een van scheefgroei. De productie daalde, maar niet genoeg om verschil te maken. De vraag droogde op, en heffingen maakten dat blijvend. De wereldwijde concurrentie werd heviger. En er kwam een nieuwe concurrent bij.
NFDM sloot het jaar af in een kopersmarkt. De prijzen waren laag. Maar die lage prijs weerspiegelde de echte marktfundamenten. Producenten wilden het niet maken. Exporteurs kregen het niet weg. Heffingen hadden exportkanalen gesloten die gesloten bleven. En Chinese poederexport die 40 % onder de wereldmarktprijs de markt op schoot, tekende het concurrentielandschap volledig opnieuw.
Wat staat het Amerikaanse NFDM te wachten?
De Amerikaanse NFDM-markt beweegt snel. Het heffingenbeleid verandert van de ene op de andere dag. Veilingen van Global Dairy Trade vinden om de twee weken plaats. Chinese exportcijfers komen maandelijks binnen. Eén verrassing uit welke hoek dan ook kan de prijzen in een week 5 tot 10 % laten bewegen.
Ons Weekbericht Amerikaanse zuivel behandelt het allemaal: NFDM, kaas, boter, wei, melkproductie, heffingen en de wereldwijde krachten die de Amerikaanse zuivelprijzen alle kanten op trekken. Geschreven door het zuivelteam van Vesper, elke vrijdag in je inbox.