2025 was het jaar waarin de Amerikaanse kaassector tegen een plafond aanliep. Nieuwe productielocaties kwamen in bedrijf. Melk stroomde overvloedig binnen. Maar de binnenlandse consumptie bleef vlak, en Europese prijzenoorlogen knabbelden aan het exportvoordeel dat de marges maandenlang overeind had gehouden. De prijzen daalden over het jaar 27 %, van bijna $2/lb naar $1,47/lb.
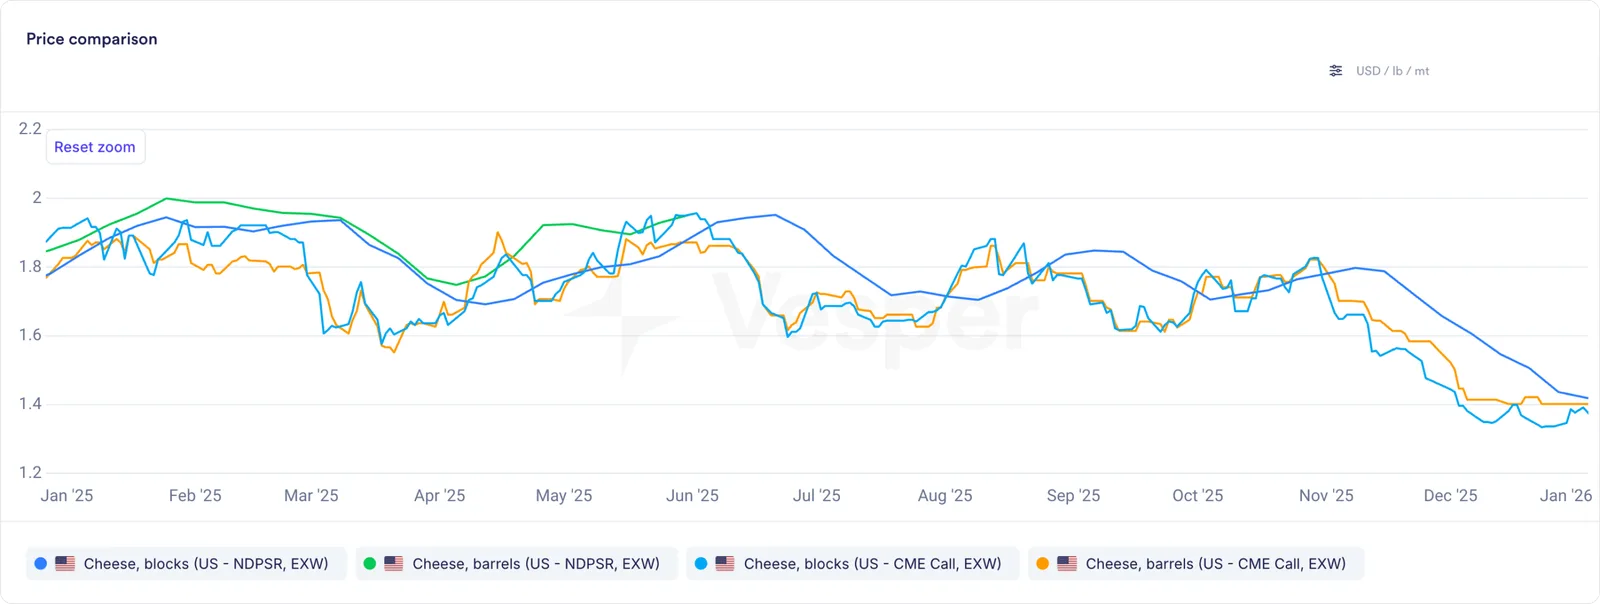
Prijzen van Amerikaanse kaasblokken en kaasvaten volgens NDPSR en CME Call, in USD/lb
De prijssprong in januari, de vraagpiek in mei, de instorting in september, de bodem van $1,47/lb in december. Bij elk omslagpunt moesten inkoopteams beslissen met onvolledige informatie.
Dit is de anatomie van dat jaar, maand voor maand.
Januari: fabrieken starten op, prijzen klimmen
Het jaar begon met een vertrouwd patroon: stilstand rond de feestdagen zorgt voor een productiedip, melk wordt naar kaas geleid en de prijzen lopen op door het lagere aanbod.
De CME-kaasfutures stegen in januari gestaag. De blokkenmarkt op de CME liep op terwijl verwerkers hun planning van na de feestdagen wegwerkten. De koelhuiscijfers lieten voorraden American cheese zien die 7 % lager lagen dan een jaar eerder, een teken van krappere marktomstandigheden.
Maar het echte signaal zat in de richting. Producenten verwachtten een afzwakkende vraag. Ze kregen het omgekeerde. De kaasprijzen stegen. De weiprijzen bleven gunstig. Die combinatie betekende dat verwerkers ruimte zagen om door te draaien, en nieuwe kaascapaciteitsprojecten die al waren goedgekeurd gingen hun laatste planningsfase in.
Kerncijfer: voorraden American cheese 7 % lager op jaarbasis.
Februari: het bearscenario dient zich aan
Medio februari kantelde de futurescurve op de CME. De kaasprijzen vlakten af en begonnen echte druk te voelen.
Dat was het eerste signaal dat er iets was verschoven. Het bearscenario was niet nieuw. Verwerkers spraken al maanden over nieuwe capaciteit voor mozzarella. Maar februari was de maand waarin handelaren dat begonnen in te prijzen.
De koelhuiscijfers bevestigden de zorg: de voorraden American cheese waren maar 7 % gekrompen op jaarbasis, wat betekende dat er in absolute zin nog volop voorraad lag. En mozzarella werd goedkoper verhandeld dan cheddar, een teken dat een deel van de nieuwe capaciteit al draaide.
Nieuwe capaciteit kwam sneller in bedrijf dan verwacht. De prijzen zouden niet standhouden.
Maart: de bodem bezwijkt
Maart beantwoordde die vraag met genadeloze helderheid.
Blokkenkaas op de CME zakte in een paar dagen $0,25/lb. Dat is 13 % in één week. Verwerkers zagen hun forwardmarges verdampen. De markt gaf geen signaal van geleidelijke verzwakking. Het was een waterval.
De koelhuiscijfers lieten voorraden American cheese zien die 1 % hoger lagen dan een maand eerder, maar 7 % lager dan een jaar eerder. Vertaald: de productie begon boven het verwachte seizoenspatroon uit te komen. De nieuwe mozzarellacapaciteit draaide. Cheddar kreeg tegenwind.
Krantenkoppen over handelsheffingen voegden onzekerheid toe rond belangrijke exportmarkten.
In maart leerden producenten dat nieuwe capaciteit plus een afzwakkende binnenlandse consumptie neerkomt op een marktprobleem.
Het omslagpunt: het aanbod schoot omhoog. De vraag bleef vlak. De prijs betaalde de rekening.
April: capaciteit, geen consumptie
De kaasproductiecijfers over februari (gepubliceerd in april) lieten de omvang zien van wat er gaande was:
- Mozzarellaproductie: 3,59 % hoger op jaarbasis
- Cheddarproductie: 1,35 % lager op jaarbasis
- Totale kaasproductie: 0,78 % hoger
De mix deed ertoe. Mozzarella, de kaas met hoge volumes voor pizzaketens en foodservice, groeide. Cheddar, de publiekslieveling met een hogere marge, kromp.
Tegelijk bereikte de melkproductie het sterkste niveau in jaren. De grootste melkveestapels sinds mei 2023 pompten melk het systeem in. Een deel ging naar kaas. Een deel naar weipoeder. Hoe dan ook betekende het dat het aanbod zou blijven groeien, ongeacht de prijs.
De onzekerheid rond heffingen uit de politieke koppen van “liberation day” legde nog een risicolaag over de exportplanning.
April was de maand waarin de sector een simpel feit erkende: capaciteitsuitbreiding was niet langer het opwaartse verhaal. Het was de beperking.
De productierealiteit: april zette records neer in de kaasfabrieken. Maart had al een voorproefje gegeven van hoe volle capaciteit eruitziet.
Mei: de vraaganomalie
Toen gebeurde er iets onverwachts.
De vraag naar kaas schoot omhoog. De prijzen naderden $2/lb.
De Amerikaanse kaasconsumptie per hoofd van de bevolking was in tien jaar tijd 11,28 % gegroeid. Die langetermijntrend was niet verdwenen. Onderhandelingen over heffingen tussen de Verenigde Staten en China en handelsafspraken met Indonesië voedden het optimisme.
De kaasproductie over maart (gepubliceerd in mei) liet het echte herstel zien: 1,35 % hoger op jaarbasis, en cheddar kwam met 9,64 % groei brullend terug.
Het verhaal draaide om. Verkopers die in maart in paniek waren geraakt, zagen ineens een weg terug naar marge. De prijzen naderden $2/lb.
Juni: de realiteit na de piek
De zomerhitte bracht afkoeling. De prijzen zakten van $2/lb terug naar $1,7/lb.
De kaasproductie over april kwam op recordniveau uit: 3,08 % hoger op jaarbasis. Vertaald: als je nieuwe capaciteit voluit laat draaien, krijg je heel veel kaas. De markt had de hoop op een krap aanbod ingeprijsd. De data leverden het tegenovergestelde.
Maar deze keer raakten verwerkers niet in paniek. De reden:
Een zwakke dollar maakte Amerikaanse kaas goedkoop op de wereldmarkt. De export schoot omhoog. Japan en Zuid-Korea kochten. Het exportkanaal, dat er in april nog onzeker uitzag, leek plotseling de uitlaatklep.
Juni was de maand waarin exportstrategie van “prettig meegenomen” naar “noodzakelijk” verschoof.
De realiteit van juni: de records van april werden een overschot in juni. Export werd essentieel.
Juli: export stabiliseert, prijzen liggen stil
Kaas op de CME hield zich stabiel rond $1,6/lb in levendige handel. Hier vonden vraag en aanbod elkaar.
De productiecijfers waren verbluffend. De productie van American cheese lag 5,55 % hoger op jaarbasis. Cheddar was volledig hersteld, 9,64 % hoger. Maar de export was al naar recordniveaus geklommen.
Het herstel van de financiële markten na “liberation day” begin juli gaf het sentiment op de grondstofmarkten breed een impuls. De kaasexport bereikte alleen al in mei recordniveaus, met Japan en Zuid-Korea als grootste volumegroeiers.
De markt had een evenwicht gevonden: recordaanbod tegenover recordexport, met gedrukte maar stabiele prijzen.
Evenwichtsprijs: $1,6/lb, gedragen door exportvolume.
Augustus: de omslag naar exportbusiness
Een technisch zomerrapport veranderde het hele kader.
Mozzarella kwam in juni uit op 403,6 miljoen pond. De CME droeg inmiddels serieuze mozzarellacontracten. Wat ooit een binnenlands ingrediënt voor eigen gebruik was, was een verhandelde commodity geworden.
Het verhaal ging van “sturing van de Amerikaanse markt” naar “wereldwijde concurrentie”. De kaasproductie in de eerste jaarhelft lag ruim boven die van het jaar ervoor. De nieuwe fabrieken draaiden. Handelaren gingen de Europese prijsvorming nauwlettender volgen. De concurrentieverhoudingen verschoven.
De schaal van mozzarella: 403,6 miljoen pond in één maand. Nu een prijsfactor van wereldformaat.
September: concurrentie versnelt de val
De prijsdaling kreeg in september vaart.
De capaciteitsuitbreidingen in de kaasproductie voltooiden hun opstartfase. De Amerikaanse kaasexport was sterk: 13,64 % hoger sinds jaarbegin (92 miljoen pond meer dan in 2024). Maar de concurrentie was heviger geworden.
- De Europese kaasproductie schaalde op
- Nieuw-Zeeland was concurrerend
- De Amerikaanse export was sterk in volume, niet in prijs
De cijfers lieten de tweedeling zien:
- Amerikaanse kaasexport: 13,64 % hoger sinds jaarbegin, 92 miljoen pond meer
- De totale kaasexport schoot in juli 29 % omhoog (11.818 mt meer), met cheddar 143 % hoger
- Maar: een prijsdaling van 30 % op jaarbasis, en die versnelde
Verwerkers stonden voor een genadeloze keuze: prijzen verlagen om volume vast te houden, of prijzen handhaven en marktaandeel verliezen. De meesten kozen voor volume. Commoditykaas verdraagt zelden een verdediging van de marge wanneer concurrenten wereldwijd eronder kunnen duiken.
Het signaal van september: export was het volumeverhaal. Maar de prijs was het echte probleem.
Oktober: de datablackbox
Oktober bracht een sluiting van de Amerikaanse overheid. De zuivelproductiedata van NASS vielen stil. Geen officiële statistieken over melkproductie, kaasoutput of koelhuisvoorraden.
Handelaren moesten dus beslissen zonder actuele informatie. Geruchten vulden het gat.
Wat wel zichtbaar was: de Europese mozzarellaprijzen waren gecrasht naar $1,47/lb, terwijl de Amerikaanse prijzen op $1,81/lb bleven staan. Die korting van 33,5 dollarcent was een tijdbom onder de Amerikaanse concurrentiepositie.
Zuid-Korea, een belangrijke groeimarkt, liet import van verse kaas zien die 51 % hoger lag sinds jaarbegin. Kwam dat volume uit de Verenigde Staten of uit goedkopere Europese alternatieven?
Oktober was de maand waarin de onzekerheid piekte. Zonder data moesten producenten hun beslissingen voor het vierde kwartaal nemen op basis van onvolledige informatie, en erger nog, terwijl de concurrerende prijzen zich in realtime tegen hen keerden.
De Europese druk: $1,47/lb in Europa tegenover $1,81/lb in de Verenigde Staten. Het margevenster ging dicht.
November: de marges storten in
In november waren de Europese prijzen zo ver gedaald dat het Amerikaanse concurrentievoordeel volledig was verdampt.
Blokkenkaas op de CME raakte het laagste niveau van het jaar. De binnenlandse consumptie, die in mei nog kort was opgeveerd, kon de recordproductie niet opnemen. De melkproductie bleef sterk. Felle Europese concurrentie was nu de bindende beperking op de Amerikaanse prijsvorming.
Het exportverhaal, dat de marges van juni tot en met oktober overeind had gehouden, was uit elkaar gevallen. Ja, de Verenigde Staten exporteerden in volume meer kaas. Maar de prijs per pond stond onder aanhoudende druk van de wereldwijde concurrentie.
Het groeiverhaal van de productie had nog één maand te vertellen: de kaasproductie in augustus liet een groei zien die terugviel naar 0,52 % op jaarbasis, tegen meer dan 2 % in eerdere maanden. Er werd geremd.
Na maanden van sterke exportprestaties sleet de Europese prijsvorming het Amerikaanse voordeel weg. Producenten die hadden ingezet op aanhoudende exportvraag kregen de rekening gepresenteerd: volume helpt niet als de marge verdwijnt.
De realiteit van november: 13,64 % meer kaas geëxporteerd van januari tot en met juli. Maar Europese prijzen die $500/mt lager lagen, en dus minder opbrengst per eenheid in de tweede jaarhelft.
December: het dieptepunt van het jaar
Kaasblokken raakten in december het laagste niveau van het jaar. De CME sloot op $1,47/lb, het laagste punt in zeventien maanden.
Mozzarella kreeg wereldwijde concurrentie van goedkopere alternatieven. Recordproductie van commoditykazen met hoge volumes stuitte op een binnenlandse consumptie die was afgevlakt. Er was geen tekort aan kaas. Er was een tekort aan kopers die de prijzen van januari wilden betalen.
Verouderende voorraad was duur. Kaas die in juni was geproduceerd en tot december was aangehouden, kreeg te maken met opslagkosten, bederfrisico en het besef dat wachten de prijs niet had verbeterd.
De markt was samengedrukt. Een verwerker die in 2024 de investering deed om capaciteit toe te voegen, draaide die installatie nu op lagere marges dan gepland. De prijsdaling van 27 % op jaarbasis vaagde het verwachte rendement weg.
Het eindpunt van het jaar: $1,47/lb, het laagste niveau in zeventien maanden.
De boog: het aanbod wint, de prijs verliest
Dit is wat er in 2025 gebeurde:
-
De capaciteit kwam in bedrijf. Nieuwe mozzarella- en cheddarfabrieken begonnen in het eerste en tweede kwartaal te produceren.
-
De melkproductie boomde. De grootste veestapels sinds mei 2023 pompten melk het systeem in.
-
De binnenlandse vraag bleef vlak. De Amerikaanse kaasconsumptie per hoofd steeg op lange termijn, maar de jaarlijkse groei was bescheiden.
-
Export werd de uitlaatklep. Van juni tot en met oktober voorkwam het exportvolume dat de prijzen volledig instortten.
-
De wereldwijde concurrentie haalde in. De Europese prijzen daalden hard, en in november was het Amerikaanse exportvoordeel weg.
-
De prijzen werden tot hun grens samengedrukt. December markeerde het dieptepunt van het jaar, en de sector maakte zich op voor aanhoudende volatiliteit in 2026.
De les voor inkoopteams: nieuwe capaciteit verdwijnt niet. Die blijft produceren. Als concurrenten wereldwijd eronder kunnen duiken, bewegen de marges snel. De strategie van januari om een aanbodvoordeel te pakken was in december verdampt.
Wat staat de Amerikaanse kaas te wachten?
De Amerikaanse kaasmarkt beweegt snel. Elke week veranderen nieuwe productiecijfers, koelhuisrapporten, exportvolumes en verschuivingen in de concurrerende prijzen het beeld.
Ons Weekbericht Amerikaanse zuivel behandelt het allemaal: kaas, boter, wei, NFDM, melkproductie, heffingen en de wereldwijde krachten die de Amerikaanse zuivelprijzen alle kanten op trekken. Geschreven door het zuivelteam van Vesper, elke vrijdag in je inbox.