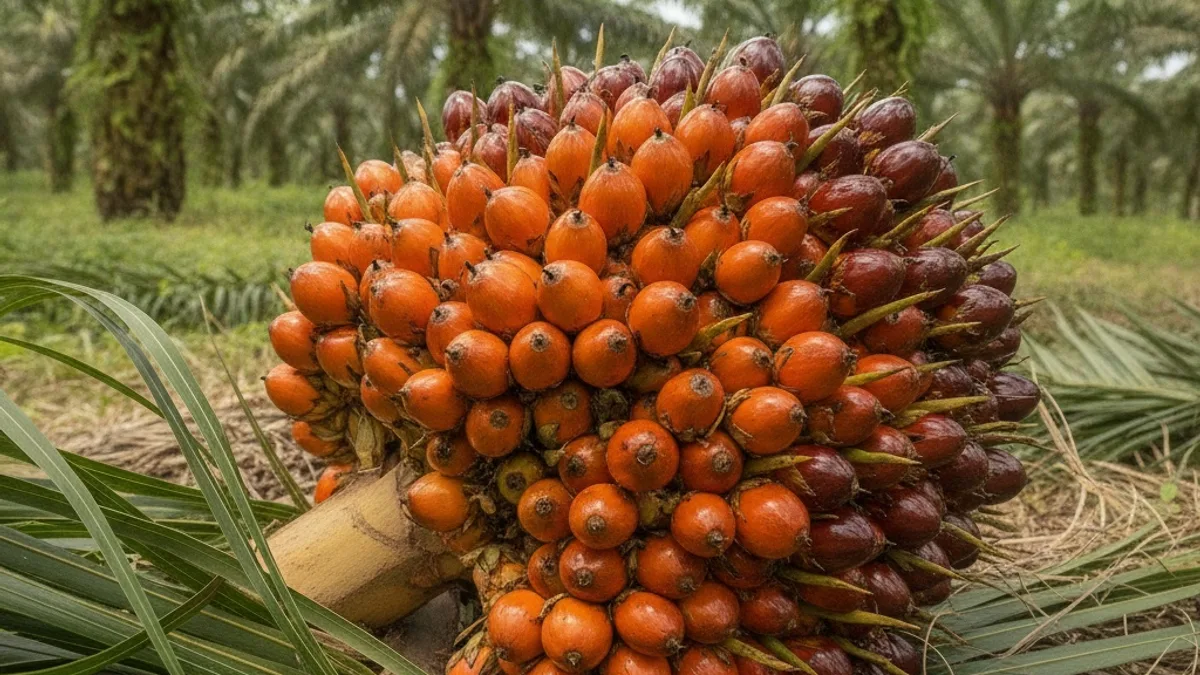
BMD 毛棕榈油从上周低位反弹,11 月合约报 4,498 令吉/mt,一周前为 4,480 令吉/mt,其余合约月份同步跟涨。负责撰写 Vesper 每周油脂分析的 Gehrman Kosenkov 表示,基金似乎已经找到底部,印度买家趁价格更为有利入场,增购棕榈油;与此同时,葵花籽油供应短缺,大豆油产量也出现季节性下降。
市场此前已消化马来西亚高企的库存:据 MPOB 数据,库存达 351.1 万吨,环比增长 24.5%。市场同样已消化了马来西亚未如预期取消出口税所带来的失望情绪。马来西亚 10 月 1 日至 10 日出货量较 9 月同期增长 33.5%,Oil World 的 Thomas Mielke 预计未来几个月库存将快速下降。印尼方面,8 月期末库存下降近 20% 至 221.4 万吨,处于历史低位。
印度的葵花籽油缺口
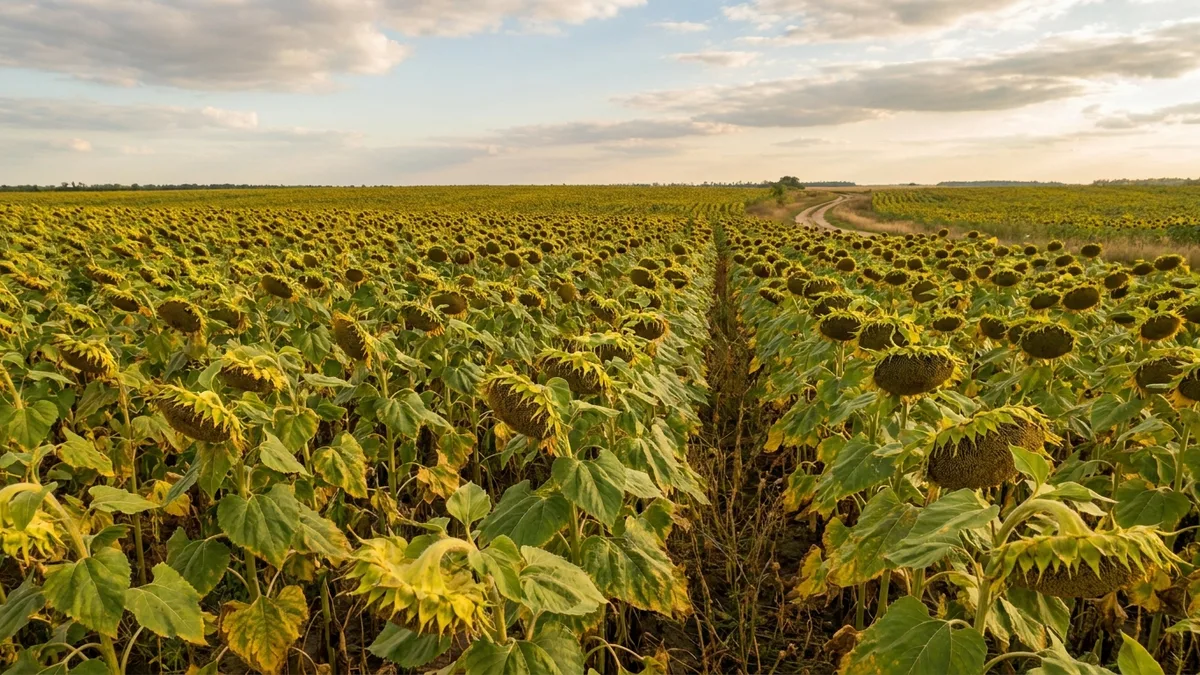
印度每月约需 25 万吨葵花籽油,几乎全部依赖进口。路透报道称,由于从俄罗斯北部港口装船会增加时间和成本,10 月到港量可能降至 16 万吨。一船运往印度的 2 万吨货物合同已被取消,另有 6 万吨货物发运延迟。由于进口低于平均水平,库存本已减少,加之节日需求即将到来,印度已越来越多地转向棕榈油。
缺口并不止于印度。Oil World 估计黑海葵花籽油每月缺口为 30 万至 35 万吨,Vesper 的合作伙伴 RKS Globus 表示,阿根廷可能无法填补这一缺口:尽管收成达到创纪录的 740 万吨,9 月葵花籽库存为 113.9 万吨,而一年前为 150.6 万吨。价格当周上涨约 3.6%,与此同时,黑海停火的希望逐渐落空。
板块其余品种
尽管能源价格大幅上涨,CBOT 大豆油仍从每磅 69.91 美分小幅回落至 68.63 美分,美国农业部(USDA)则将美国大豆产量预估上调至 45.62 亿蒲式耳。MATIF 菜籽从 538 欧元/mt 跌至 517 欧元/mt,毛菜籽油小幅上涨约 0.6%。棕榈仁油跟随棕榈油走高,椰子油走弱,西班牙橄榄油在主要产地预计产量强劲的背景下回落约 4.7%。
Gehrman 认为,中东和黑海局势将是第四季度棕榈油走势的关键变量。完整分析载有他对板块内每一种油品的逐季展望。