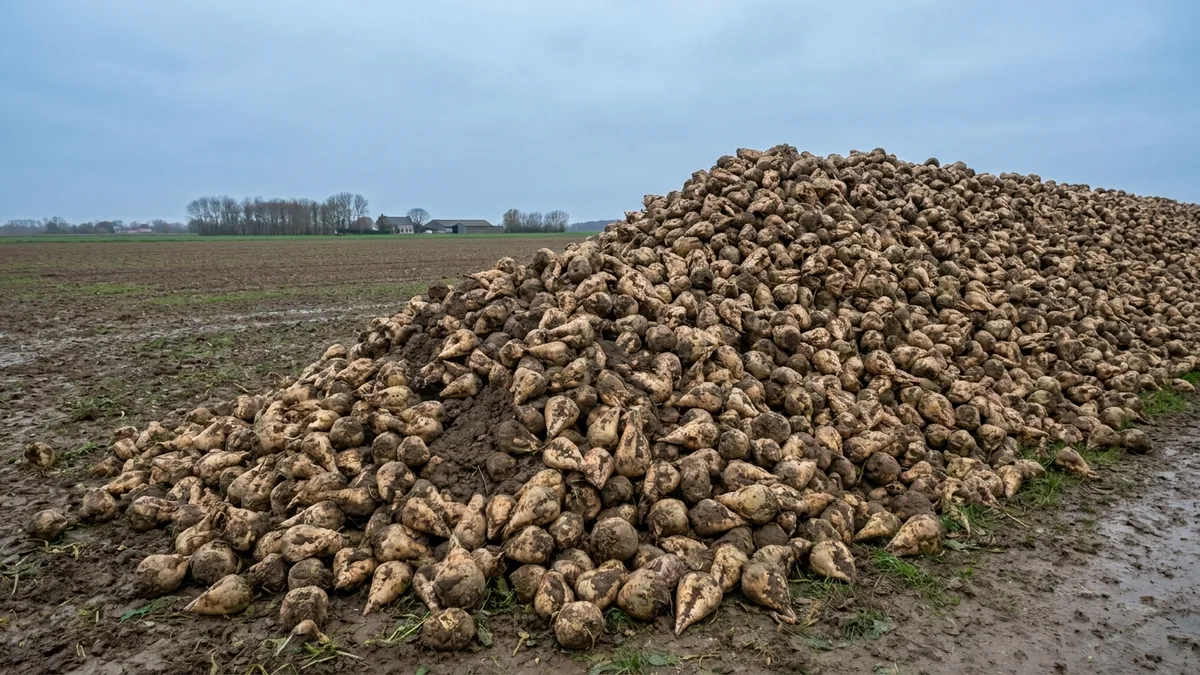
A segunda estimativa da WVZ situa a produção alemã de açúcar em pouco mais de 3,3 milhões de toneladas, cerca de 25% abaixo da safra passada, com uma área 17% menor. O norte do país sustenta a média, enquanto o sul e o leste estão mais fracos: na Renânia-Palatinado, os rendimentos giram até agora em torno de 41 toneladas por hectare.
A França está pior. Os rendimentos chegam a apenas 34 toneladas por hectare em alguns pontos, e a expectativa atual é que pelo menos 20.000 hectares fiquem sem colher. O governo destinou 1 bilhão de euros aos agricultores afetados pelo clima deste ano, distribuído por toda a produção agrícola, e tornou retroativos a abril os subsídios ao diesel agrícola e aos fertilizantes. No caso específico dos produtores de beterraba, o seguro agrícola dificilmente vai cobrir muita coisa. Cerca de 60% não têm nenhuma apólice, o programa estatal só paga se as perdas superarem metade da lavoura, e as seguradoras estão resistindo a sinistros baseados em doenças da cultura, como o Rhizopus. Em uma lavoura da região de Champanhe, a fatia de beterraba podre subiu de 8% em 4 de agosto para 48% em meados de setembro.
Os preços do açúcar branco na UE vêm subindo aos poucos, em vez de reagir, porque os estoques ainda pesam sobre o mercado. As entradas sob o regime de aperfeiçoamento ativo ficaram 63% acima do ano anterior nos dez primeiros meses de 2025/26. Nesta safra, mais beterraba do que o normal está indo para o etanol, já que as fábricas processam matéria-prima de qualidade inferior.
As negociações do preço da beterraba para 2027 estão em andamento, e tanto a França quanto a Alemanha devem fechar em patamar mais alto.
Leia a análise completa do mercado europeu de açúcar aqui.