Al balance azucarero de Europa podría faltarle un volumen importante de azúcar. El azúcar importado bajo el régimen de perfeccionamiento activo no se contabiliza en las existencias de azúcar de la UE, porque ingresa con suspensión de derechos y debe reexportarse en productos transformados en el plazo de un año. En los primeros diez meses de la campaña de comercialización, ingresaron a la UE 883.000 toneladas de azúcar en perfeccionamiento activo, mientras que solo salieron 171.000 toneladas. Esto se suma a un superávit de 476.000 toneladas en ese régimen el año anterior. En conjunto, las existencias de la UE podrían ser al menos 500.000 toneladas mayores de lo que cree el mercado.
Las importaciones en perfeccionamiento activo crecieron tras el pico de precios de 2023, y más tarde ese comercio se suspendió por presión de los productores de remolacha, la industria transformadora y el grupo ACP (Estados de África, el Caribe y el Pacífico). Desde entonces, las principales refinerías de azúcar crudo de la península ibérica presentaron demandas contra la Comisión.
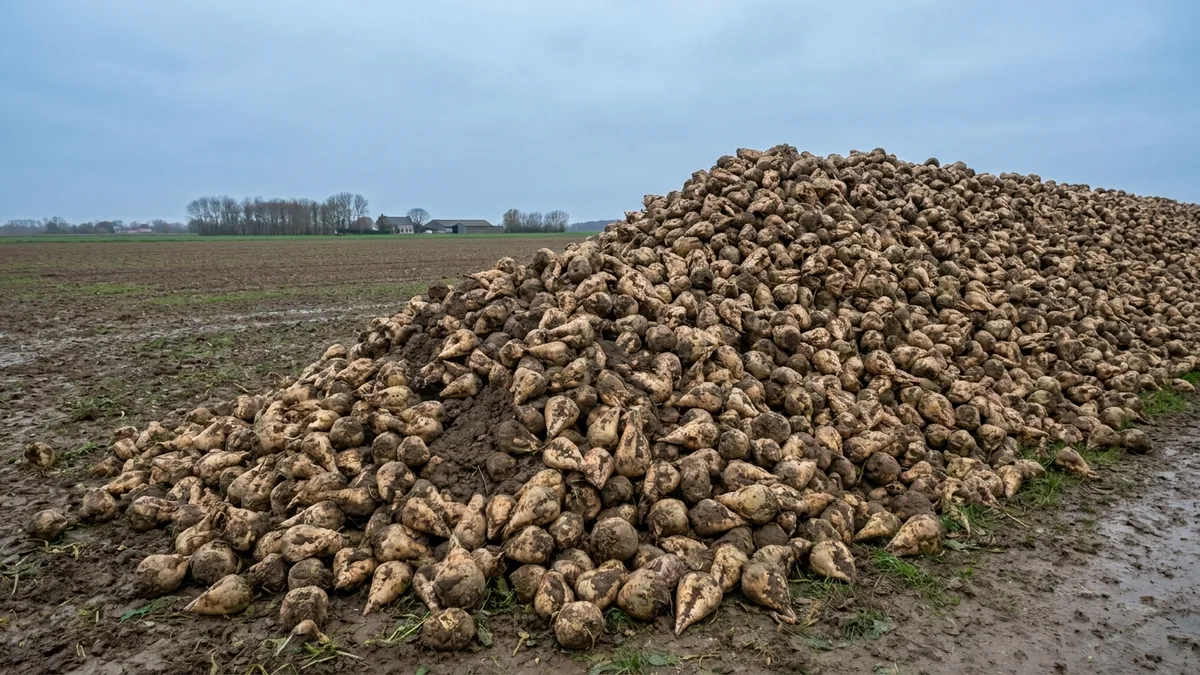
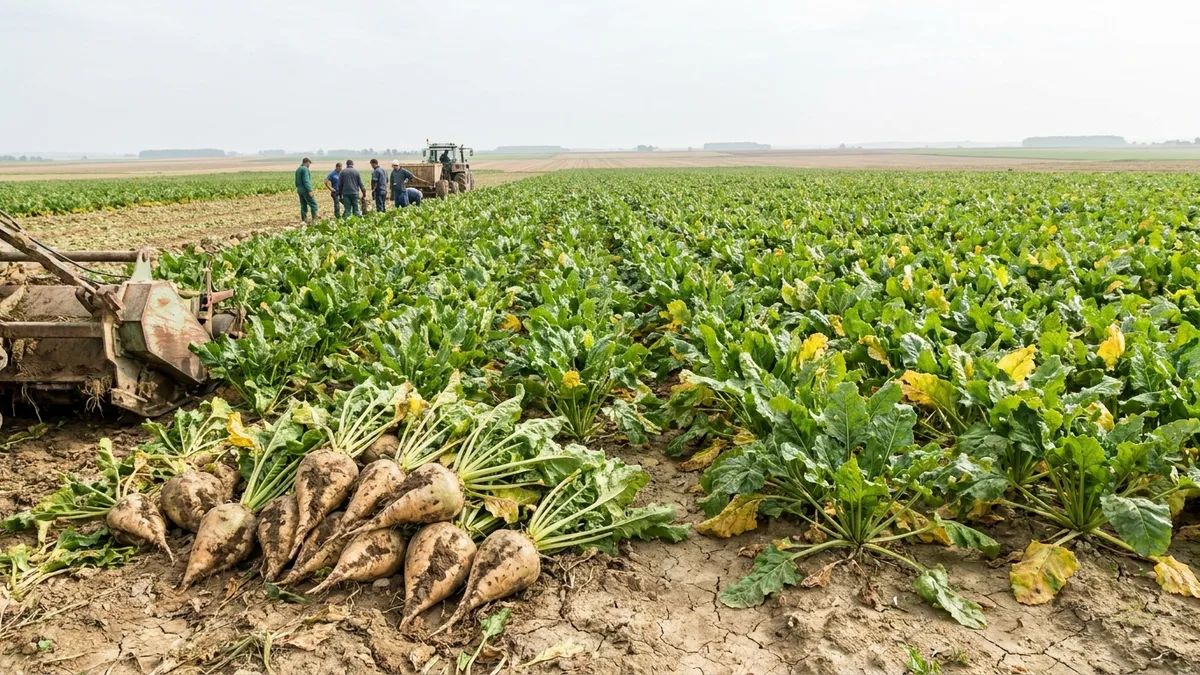
Mientras tanto, la cosecha sigue decepcionando. Los rendimientos de remolacha en Francia están más de un 25 % por debajo de la temporada pasada, y las enfermedades frenan el procesamiento: Tereos trabaja con apenas dos días de remolacha en sus silos por temor a que el Rhizopus se propague a la remolacha sana. En los Países Bajos, el contenido de azúcar sigue estancado en 15,9°, y Cosun avisó a los productores que el bono de utilidades para los socios será muy bajo o posiblemente nulo. El gobierno de Polonia pronostica una producción de azúcar cerca de un 20 % inferior a la de 2025, aunque nuestro analista espera que la caída final se acerque más al 10 %.
El precio de la mayor parte de la cosecha ya está fijado. Se estima que entre el 70 % y el 75 % de la producción esperada ya se vendió, y nuestro analista ve a la industria azucarera de la UE ante el que probablemente sea su período más difícil desde 1975.
Lea el análisis completo del mercado europeo del azúcar aquí.