W europejskim bilansie cukru może brakować dużej ilości cukru. Cukier sprowadzany w ramach procedury uszlachetniania czynnego nie jest wliczany do zapasów cukru w UE, ponieważ jest wprowadzany z zawieszeniem należności celnych i powinien zostać ponownie wywieziony w produktach przetworzonych w ciągu roku. W pierwszych dziesięciu miesiącach roku gospodarczego do UE trafiło 883 000 ton cukru w uszlachetnianiu czynnym, a wywieziono zaledwie 171 000 ton. Rok wcześniej nadwyżka w ramach tej procedury wyniosła 476 000 ton. Łącznie zapasy w UE mogą być wyższe o co najmniej 500 000 ton, niż sądzi rynek.
Przywóz w ramach uszlachetniania czynnego wzrósł po skoku cen w 2023 roku, a później ten handel zawieszono pod presją plantatorów, przetwórców i grupy AKP (państw Afryki, Karaibów i Pacyfiku). Główne rafinerie cukru surowego na Półwyspie Iberyjskim wniosły od tego czasu skargi przeciwko Komisji.
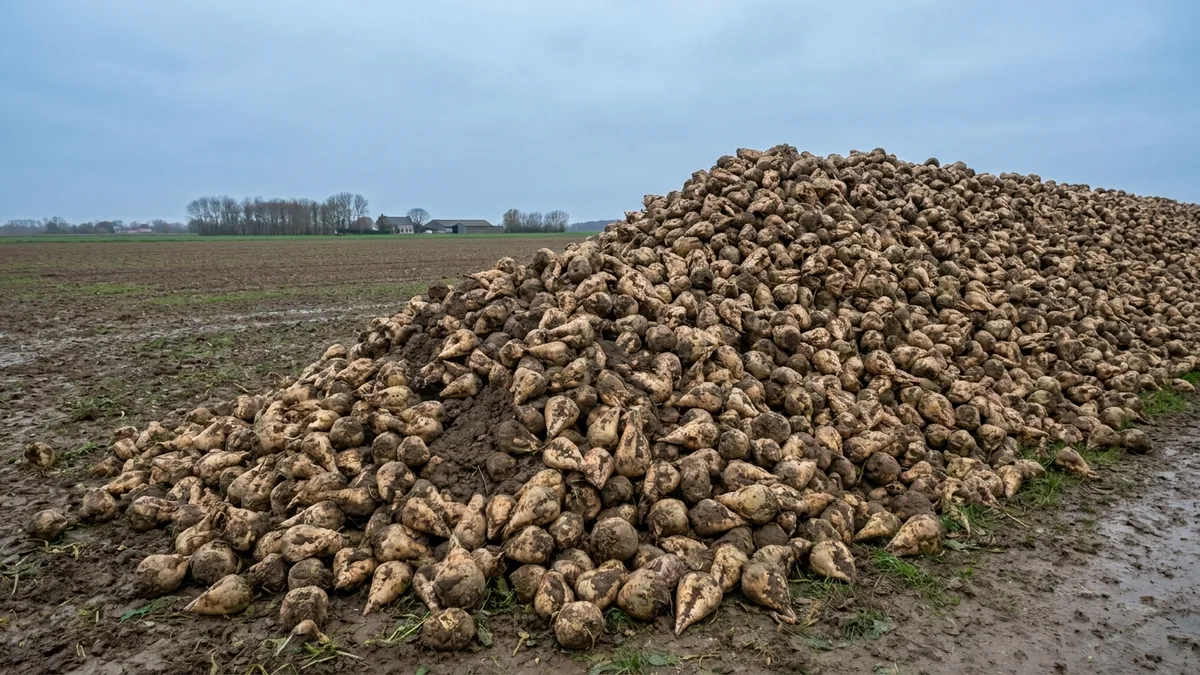
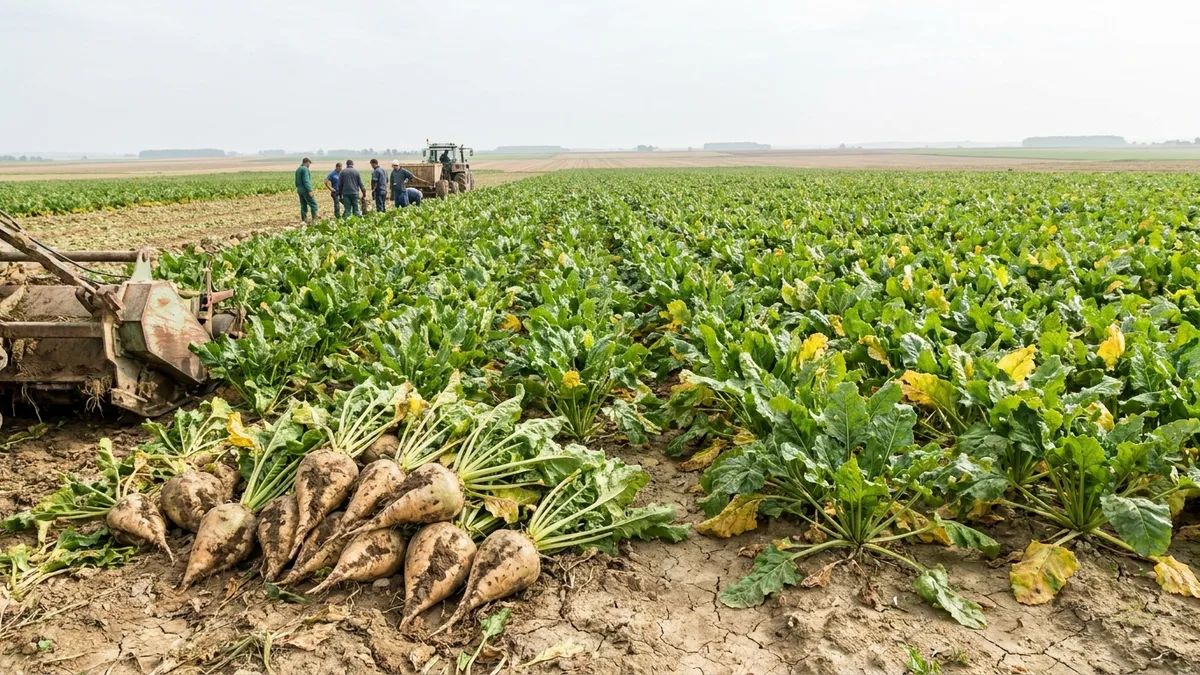
Tymczasem zbiory wciąż rozczarowują. Plony buraków we Francji są o ponad 25 % niższe niż w poprzednim sezonie, a choroby spowalniają przerób: Tereos pracuje z zapasem buraków w silosach na zaledwie dwa dni, w obawie, że Rhizopus przeniesie się na zdrowe buraki. Zawartość cukru w Holandii utknęła na poziomie 15,9 %, a Cosun poinformował plantatorów, że premia z zysku dla członków będzie bardzo niska lub być może zerowa. Polski rząd prognozuje produkcję cukru o około 20 % niższą niż w 2025 roku, choć nasz analityk spodziewa się, że ostateczny spadek będzie bliższy 10 %.
Większość zbiorów ma już ustaloną cenę. Według szacunków sprzedano już od 70 % do 75 % oczekiwanej produkcji, a nasz analityk uważa, że unijny przemysł cukrowniczy mierzy się z prawdopodobnie najtrudniejszym okresem od 1975 roku.
Pełną analizę europejskiego rynku cukru można przeczytać tutaj.