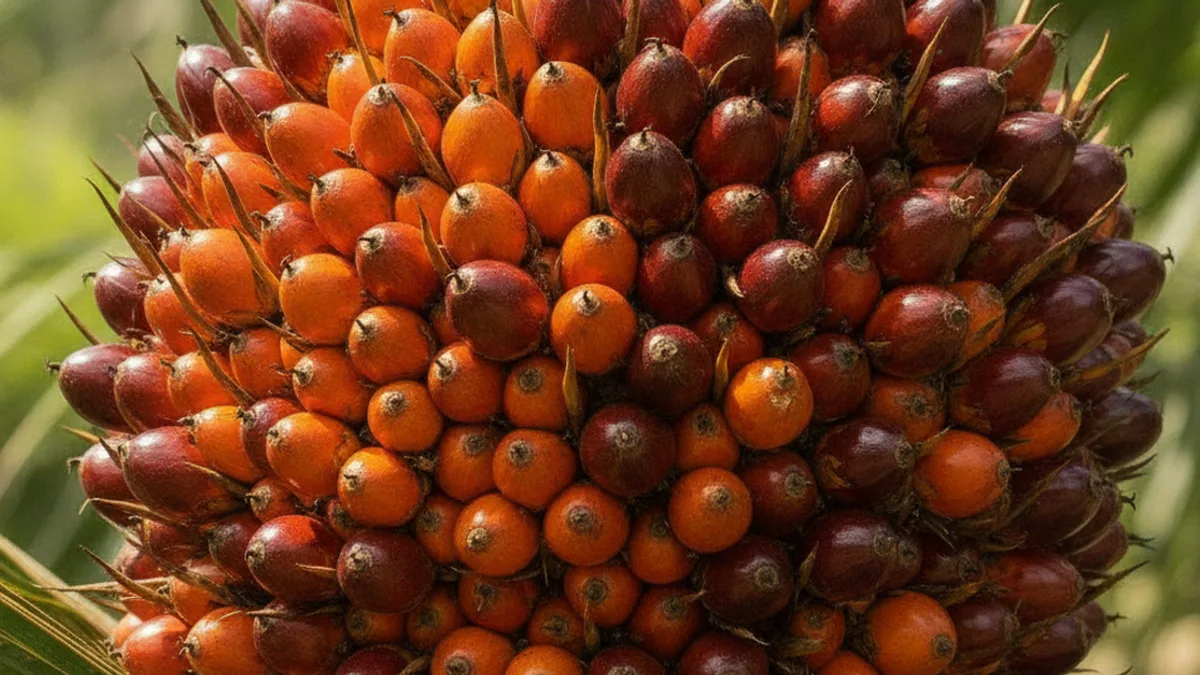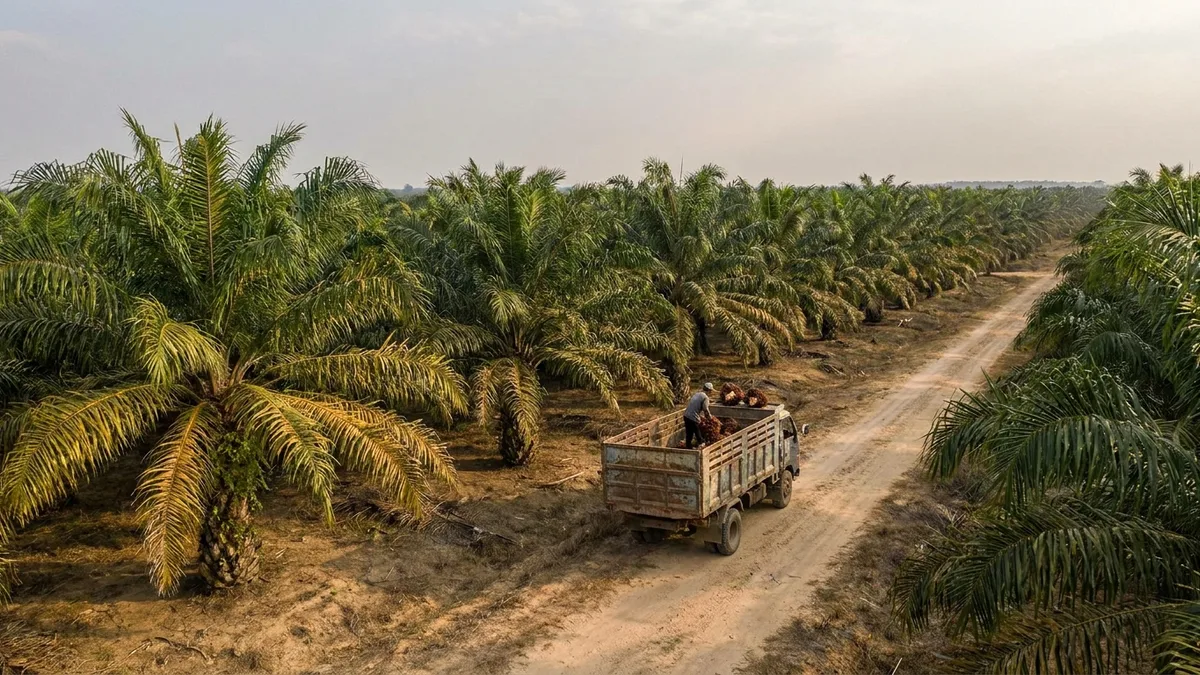
Olej palmowy przewodził spadkom w kolejnym słabym tygodniu na rynku olejów roślinnych. Listopadowy kontrakt na surowy olej palmowy na BMD spadł o 223 MYR do 4556 MYR za tonę, czyli o około 4,7 %, podczas gdy kontrakt kwietniowy stracił zaledwie 44 MYR za tonę. Rynek wycenia luźniejszy bilans Malezji za wrzesień. MPOA podało, że produkcja w dniach 1–20 września wzrosła o blisko 19 %, według firm inspekcyjnych eksport w dniach 1–25 września był o 15 % niższy, a malezyjskie zapasy mają do końca miesiąca przekroczyć 3,1 mln ton.
Reszta kompleksu podążyła tą samą drogą. Olej sojowy na CBOT osunął się do 67,11 centa za funt z 68,32, a listopadowa soja potaniała o 3 % do 1288 centów za buszel wraz z początkiem zbiorów w USA. Spotkanie Trumpa z Xi nie dało wsparcia soi: Chiny nie umieściły jej na liście obniżek ceł, więc dodatkowe cło w wysokości 10 % pozostaje w mocy, i nie ogłosiły nowych zobowiązań zakupowych. Rzepak na MATIF spadł o 3,4 % do 537 EUR za tonę, podążając za soją, podczas gdy surowy olej słonecznikowy potaniał o 3,9 % z powodu trwających zbiorów i nadziei na przywrócenie logistyki na Morzu Czarnym, choć sytuacja w terenie nie wygląda pozytywnie.
Indonezja dokłada niepewność regulacyjną
Indonezyjskie wysyłki oleju palmowego w dniach 1–20 września były o 27,5 % niższe niż w analogicznym okresie sierpnia, a polityka Indonezji pozostaje poważnym źródłem niepewności. 22 września kraj uchwalił ustawę o reformie rolnej dotyczącą koncentracji i redystrybucji własności ziemi. Według publicznych doniesień na temat ustawy posiadacze zezwoleń na plantacje muszą udostępnić do redystrybucji co najmniej 20 % odpowiednich gruntów, a obowiązek ten może zostać zastąpiony równoważnym udziałem w zyskach w wysokości 20 %. Limity własności ziemi mają dopiero zostać określone, a większa jasność co do zakresu i sposobu stosowania tego przepisu będzie ważna przy ocenie jego wpływu na obecnych operatorów plantacji.
Kiedy Vesper spodziewa się zwrotu na rynku oleju palmowego
Analitycy Vesper spodziewają się, że ceny oleju palmowego wkrótce przestaną spadać, bo są już na trzymiesięcznym minimum. W październiku możliwy jest jeszcze pewien spadek, ale w listopadzie i grudniu oczekują odwrócenia trendu w związku ze spodziewaną słabą produkcją i popytem związanym z B50 w Indonezji, a źródła branżowe zakładają spadek światowej produkcji oleju palmowego w 2027 roku o 2–3 mln ton. Indie obniżyły też cła importowe na oleje roślinne, co powinno wspierać zakupy. W przypadku oleju sojowego ocena jest niedźwiedzia na pierwszą część IV kwartału, z odbiciem pod koniec roku, a otwarte pozostaje, co fundusze zrobią ze swoimi dużymi pozycjami długimi po spotkaniu, które rozczarowało byki na rynku soi.
Pełna analiza zawiera kwartalne perspektywy dla olejów palmowego, sojowego, rzepakowego i słonecznikowego, a także dla oleju kokosowego, oleju z ziaren palmowych i oliwy z oliwek.