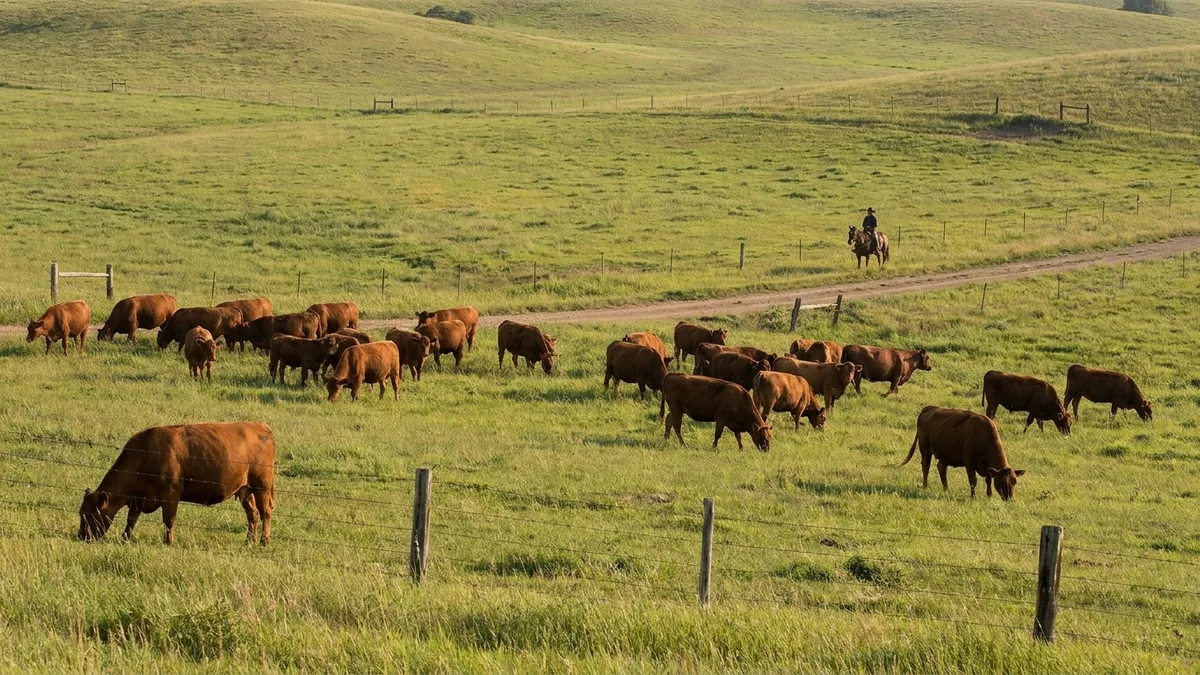
Het Cattle on Feed-rapport van vrijdag viel zelfs lager uit dan de meest pessimistische verwachtingen. De plaatsingen in september bleven onder 1,78 miljoen dieren, ruim 12 % lager dan in september vorig jaar, terwijl de gemiddelde analistenraming uitging van een daling van 8,3 % en LEAP Market Analytics zelf op 9,2 % had gerekend. Het cijfer lag net onder de onderkant van de gepubliceerde bandbreedte.
Gemeten aan het model van LEAP voor hoeveel vervangend mestvee beschikbaar had moeten zijn, kwamen de plaatsingen in september bijna 229.000 dieren tekort, na een tekort van 260.000 dieren in augustus. Dat zijn twee van de grootste gaten ooit gemeten, in twee opeenvolgende maanden.
De oorzaak is financieel. Feedlots verloren tegen het eind van de zomer op kasbasis al meer dan 400 USD per dier en zitten nu rond de 500 USD. Aan het voer ligt het niet: het USDA had het voergebruik van maïs voor 2025/26 overschat en was te voorzichtig geweest met de zomeropbrengsten, en de correcties hebben minstens 300 à 400 miljoen bushel toegevoegd aan de eindvoorraad van de nieuwe oogst. Wat pijn doet, is de premie die mesters betalen voor vervangend vee, terwijl de markt voor slachtrijp vee sinds medio dit jaar hapert.
De kennelijke opzet is de plaatsingen zo ver af te remmen dat er verderop in de keten een tekort ontstaat en de prijzen van slachtrijpe ossen stijgen. LEAP ziet dat maar beperkt werken, omdat slachterijen bij zwakke vraag waarschijnlijk niet veel meer kosten kunnen opvangen zonder capaciteit te sluiten. Waarschijnlijker verschuift de druk naar eerder in de keten, doordat zich bij zoogkoeien- en opfokbedrijven een achterstand opbouwt die op de prijzen van lichter vee drukt. In die lezing ogen de futures op mestvee, vooral de verder liggende contracten, oververhit.
Lees de volledige analyse van de Amerikaanse rundvleesmarkt hier.