Quien busca hacer carrera en materias primas piensa primero en las casas de trading. Después, en la banca. Como mucho en un gran fabricante de FMCG, si quiere ponerse creativo.
¿Y los minoristas? Pocas veces.
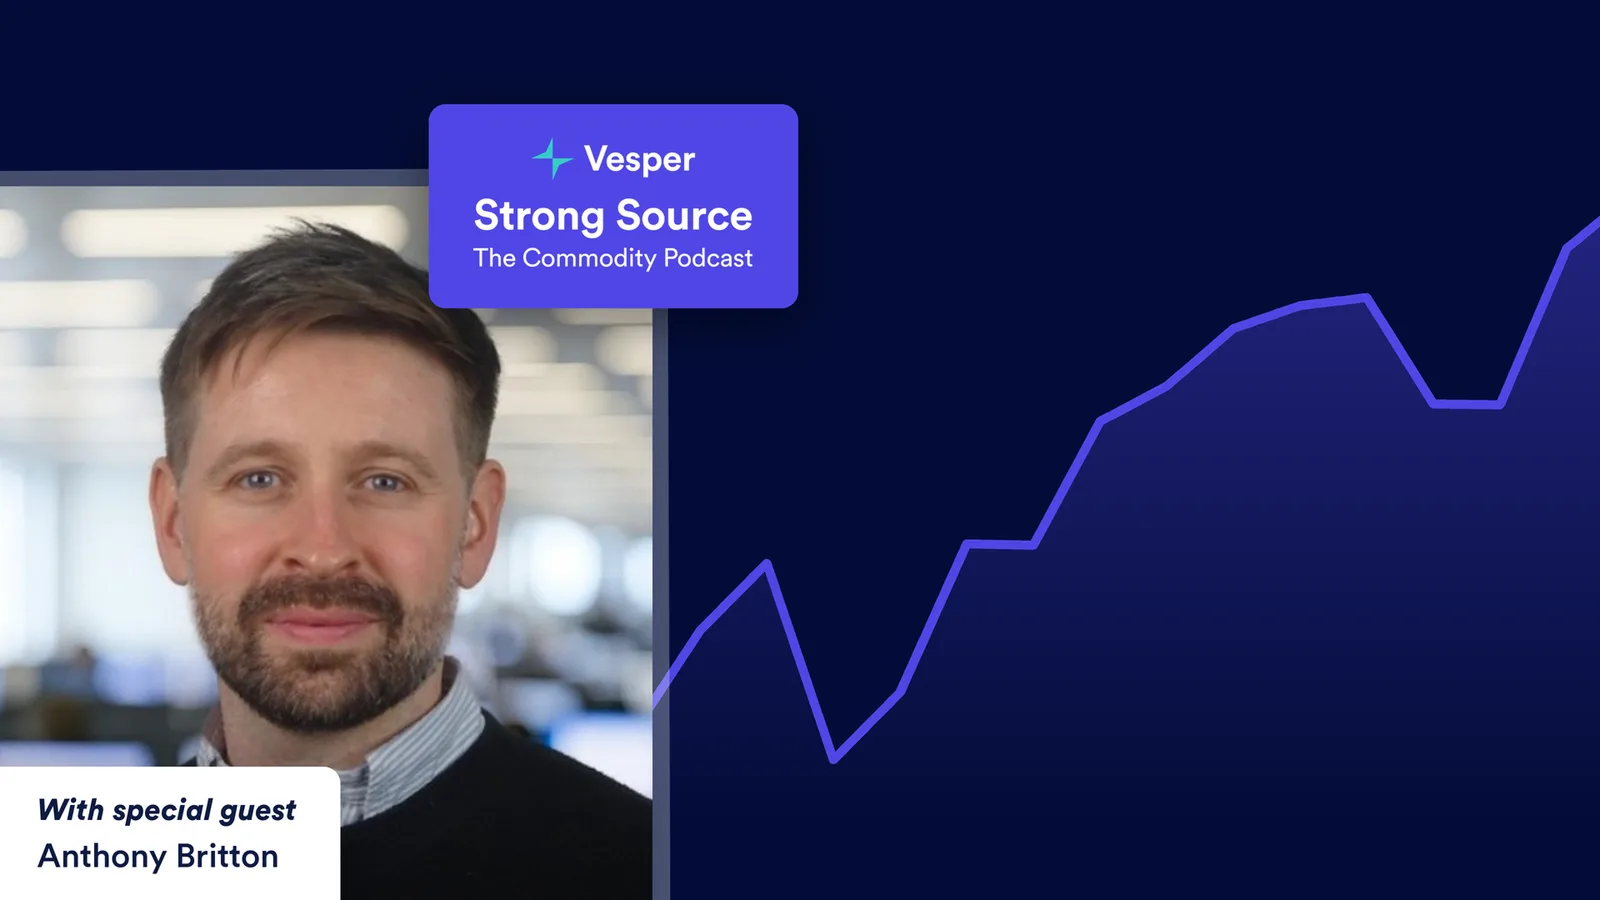
Pero Anthony Britton, profesional del riesgo de materias primas que ha pasado por Tesco, Unilever y ahora por el gigante suizo de la distribución Migros, defiende con argumentos que el lado minorista del mundo de las materias primas es uno de los rincones más complejos, que más rápido evolucionan y, francamente, más infravalorados del sector.
En el último episodio de Strong Source, The Commodity Podcast, Anthony se sentó con los presentadores Martijn Bron y Alexander Sterk para una conversación franca sobre cómo se construyen funciones de riesgo de materias primas dentro de grandes corporaciones, cómo se atraviesan las crisis de mercado desde una mesa corporativa y qué hace falta de verdad para hacer carrera en este terreno.
Esto es lo que más nos llamó la atención.
Por qué los minoristas tienen más exposición a materias primas de lo que parece
Cuando uno piensa en el trading de materias primas, un supermercado no suele ser lo primero que viene a la cabeza. Anthony explica por qué eso es un error.
Los minoristas acumulan exposición a materias primas en tres grandes categorías: energía y combustible (como casi cualquier gran negocio físico), las materias primas que llevan dentro los productos de marca del lineal y, sobre todo, las que llevan dentro sus productos de marca propia.
Esa tercera categoría es donde está lo interesante.
«La marca propia es el lado más interesante para el comercio minorista si vienes desde la gestión del riesgo de materias primas… ahí puedes afinar mucho. Tienes mucha flexibilidad en el tipo de estrategias que quieres desplegar.»
Con los productos de marca, un minorista casi no tiene visibilidad de cómo gestiona su exposición al cacao, por ejemplo, Nestlé o Unilever. Es confidencial. No puedes influir en ello. Negocias una vez al año y esperas que salga bien.
Con la marca propia es distinto. Cuando tu logotipo está en el paquete, controlas la cadena de suministro. Y ese control abre una oportunidad real, tanto para gestionar costos como para ganar palanca negociadora también en el lado de las marcas.
El problema de la volatilidad
La carrera de Anthony ha corrido casi en paralelo perfecto con los episodios de materias primas más disruptivos de la última década.
Entró en la mesa de aceites vegetales de Unilever a principios de 2022, justo cuando la invasión de Ucrania lanzó el aceite de girasol y el de soja a una de las subidas más alcistas de la historia. Después asumió el libro de cacao a finales de 2023, justo antes de que los precios se dispararan en vertical.
Su observación es afilada: «De repente tienes a gente muy sénior llamándote a diario. Y al mismo tiempo estás intentando gestionar una posición.»
Esa tensión, entre ejecutar en un mercado que se mueve rápido y mantener informados y tranquilos a los interlocutores de más nivel, es algo que la mayoría de los profesionales de las casas de trading nunca vive con la misma intensidad. En una corporación eres a la vez el experto de mercado, el comunicador y, a menudo, la persona responsable de conseguir las aprobaciones de compra antes de poder actuar.
Y aun así, él no lo plantea como presión, sino como oportunidad:
«Quizá yo lo vi desde otra perspectiva… este es un momento que define una carrera. Intentar guiar al negocio a través de ese proceso.»
Qué están construyendo ahora mismo los equipos minoristas
En Migros, Anthony dirige un equipo de materias primas centralizado y de creación reciente, un montaje que deja ver con claridad hacia dónde van las funciones de materias primas en el comercio minorista.
¿El punto de partida? Mapear las exposiciones.
A primera vista puede sonar básico. Pero en un minorista con decenas de miles de referencias, averiguar dónde está la exposición real a materias primas es genuinamente complejo. El azúcar, por ejemplo, aparece en cientos de productos pero, como explica Anthony, puede estar tan difuminado a lo largo de la cadena de suministro que no haya forma práctica de gestionarlo como una única posición.
El cacao es lo contrario. Como está concentrado en los productos de chocolate, se convierte en algo que sí se puede cubrir y gestionar de forma estratégica.
«Cuando lo agregas, a veces te sorprende dónde están las exposiciones. Y para algunas encuentras operativamente una manera de gestionarlas, y para otras no.»
El enfoque que defiende Anthony: una mentalidad 80/20. Identificar dónde las exposiciones son lo suficientemente grandes y concentradas como para actuar, y concentrar ahí la energía.
Los argumentos a favor de los contratos indexados
Uno de los hilos más prácticos de la conversación es la visión de Anthony sobre los contratos de suministro.
Su postura es clara: siempre que se pueda, los contratos deberían estar ligados a un precio de referencia de futuros o a un benchmark. No porque eso simplifique las cosas, no lo hace, sino porque convierte la exposición en algo gestionable como una única posición.
«Quieres poder gestionarlo como una sola exposición, idealmente… quieres gestionarlo de forma que estés hablando de un mercado que tiene un precio.»
Esto es cada vez más habitual entre los fabricantes de FMCG más sofisticados, pero los minoristas van más atrás en ese camino. Construir esa infraestructura, las estructuras contractuales adecuadas, las relaciones adecuadas con los proveedores, los procesos internos adecuados, es exactamente el tipo de trabajo de base que Anthony está haciendo en Migros.
Qué hace que alguien destaque en riesgo de materias primas
La respuesta de Anthony a la pregunta de «qué buscas en el talento» es de las más directas que se oyen:
«Lo primerísimo que busco siempre es una combinación de capacidad analítica y pasión por esta trayectoria profesional, porque si tienes eso, te da la motivación y el entusiasmo que necesitas para crecer y desarrollar todas las habilidades que hacen falta para tener éxito.»
Más allá de eso, señala dos rasgos que separan a quien avanza de quien se estanca:
Comunicación. No en un sentido vago, sino en concreto la capacidad de entrar en una sala llena de gente ajena a las materias primas y transmitir un relato claro: qué está pasando, cuáles son los escenarios, cuál es el plan. Lo ha visto una y otra vez: las personas más sénior son casi siempre las que comunican de forma más concisa.
Responsabilidad propia. Asumir del todo el resultado, en lugar de esperar a que alguien te dirija. En una función en la que puedes ser la única persona del edificio que entiende qué está pasando en el mercado del cacao, esa responsabilidad pesa muchísimo.
¿Casa de trading o corporación? Una respuesta honesta
La pregunta aparece a menudo: si eres bueno en riesgo de materias primas dentro de una corporación, ¿por qué no te irías a una casa de trading, donde el potencial es mayor?
La respuesta de Anthony tiene matices. Sí, el potencial de bonus es distinto. Pero la vía corporativa ofrece otra cosa: amplitud. Una cartera de varias materias primas, una mezcla de capacidades analíticas, comerciales y de gestión de interlocutores, y el tipo de seniority que viene de ser uno de los poquísimos expertos de verdad dentro de una organización compleja.
«Si eres sénior en el mundo de la gestión del riesgo de materias primas en una corporación, estás muy solicitado… también tienes palanca cuando se trata de la retribución.»
Y el movimiento va en las dos direcciones. Mucha gente deja las compañías de trading por puestos corporativos, por la flexibilidad, por un perfil de competencias más amplio y, como él lo dice, porque la gente de los entornos corporativos suele ser «bastante más maja».
En resumen
La carrera de Anthony Britton es un caso de estudio de una trayectoria poco explorada, una en la que la experiencia en materias primas se cruza con la complejidad corporativa y en la que el reto real no es encontrar una operación, sino construir una función entera desde cero dentro de un negocio que antes no creía necesitarla.
Mientras la volatilidad de las materias primas siga apretando los márgenes, los minoristas y los fabricantes que inviertan en estas capacidades tendrán una ventaja estructural sobre los que no lo hagan.
Esa es la apuesta que ha hecho Anthony. Y visto lo que ha pasado en los mercados de materias primas estos últimos años, es difícil llevarle la contraria.
Este artículo se basa en nuestra conversación con Anthony Britton en el episodio 31 de Strong Source, The Commodity Podcast.
🎧 Escucha el episodio completo en tu plataforma de streaming preferida
¡Si te ha gustado, suscríbete y déjanos una reseña!