Οι εξαγωγές πετρελαίου της Μέσης Ανατολής, χωρίς το Ιράν, επέστρεψαν στους προπολεμικούς όγκους. Η μεταφορά τους είναι άλλη υπόθεση.
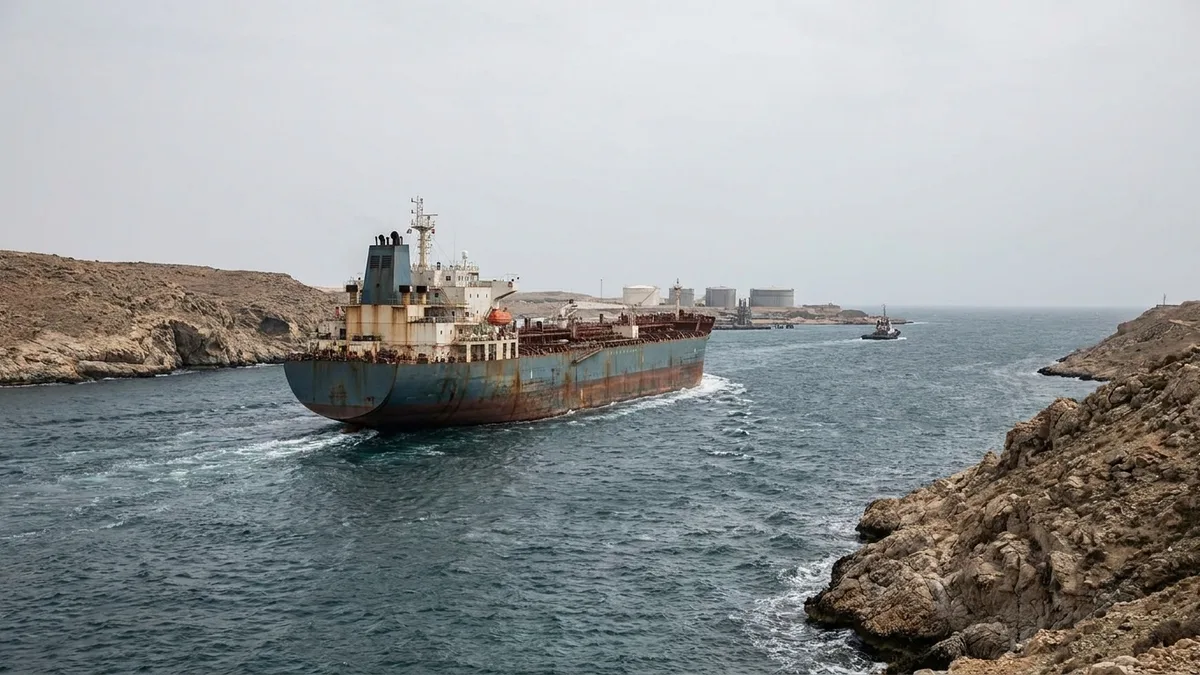
Οι αποστολές μέσω του Ορμούζ παραμένουν περίπου στο ένα τρίτο των προπολεμικών επιπέδων, οπότε τα φορτία ακολουθούν εναλλακτικές διαδρομές και ο ναύλος τιμολογείται αναλόγως. Το Bloomberg υπολογίζει το κόστος μεταφοράς σε 20 έως 25 USD/βαρέλι, έναντι μέσου όρου 3 USD πριν από τη σύγκρουση, και ο Διεθνής Οργανισμός Ενέργειας (ΔΟΕ) εκτιμά το κόστος μεταφοράς με ένα μεγάλο δεξαμενόπλοιο από τον Κόλπο προς την Ασία σε πάνω από 37 USD/βαρέλι, πενταπλάσιο του κόστους πριν από τη σύγκρουση. Τα διυλιστήρια στην Ασία και την Ευρώπη απορροφούν αυτό το κόστος στα περιθώριά τους και, με χαμηλά αποθέματα, δεν μπορούν να αναβάλουν για πολύ τις αγορές αργού πετρελαίου. Αυτό είναι που εμποδίζει τα futures αργού πετρελαίου Brent να πέσουν πολύ κάθε φορά που η σύγκρουση δείχνει να αποκλιμακώνεται.
Ταυτόχρονα, η αγορά φυσικού αερίου στην Ευρώπη παραμένει σε στενότητα. Τα futures φυσικού αερίου TTF Ολλανδίας βρίσκονται στο υψηλότερο επίπεδο από τον Δεκέμβριο του 2022, οι αποθήκες ήταν γεμάτες κατά 74,6% στις 20 Οκτωβρίου έναντι μέσου όρου πενταετίας 89%, και οι πρώτες απολήψεις του χειμώνα έχουν ήδη ξεκινήσει. Το spot JKM βρίσκεται πάνω από το TTF Νοεμβρίου, κάτι που κατευθύνει τα διαθέσιμα φορτία προς την Ασία. Στις ΗΠΑ η εικόνα δείχνει πιο άνετη σε σύγκριση, με ήπιο καιρό, αποθέματα πάνω από τον μέσο όρο πενταετίας και τις τιμές του φυσικού αερίου Henry Hub σε χαμηλά αρκετών εβδομάδων.
Οι κεντρικές τράπεζες κινούνται. Η Federal Reserve αύξησε τα επιτόκια για πρώτη φορά μετά από τρία χρόνια, ομόφωνα, και τα περισσότερα στελέχη της έδωσαν σήμα για νέα αύξηση έως το τέλος του έτους. Ο πληθωρισμός (CPI) του Σεπτεμβρίου διαμορφώθηκε στο 3,7%, με τη βενζίνη αυξημένη κατά 9,1%. Η ΕΚΤ φαίνεται πιθανό να αυξήσει τα επιτόκια τουλάχιστον άλλη μία φορά το τέταρτο τρίμηνο.
Διαβάστε την πλήρη ανάλυση της μακροοικονομικής αγοράς εδώ.