El aceite de oliva virgen extra EXW España cayó a un mínimo de tres años, y la cosecha responsable de esa caída todavía no se ha recogido. La nueva campaña arranca el 1 de octubre y las expectativas de producción en los tres mayores orígenes se mantienen prácticamente sin cambios: España con entre 1,6 y 1,7 millones de toneladas, Turquía con 500.000 toneladas y Túnez con 350.000. Si esas cifras se confirman, la producción conjunta de los tres pasará de unos 1,98 millones de toneladas esta campaña a alrededor de 2,5 millones la próxima, un aumento de cerca del 25 %.
El mercado lleva meses descontando esas cifras. Las disponibilidades de la cosecha vieja son suficientes, la nueva cosecha potencial es grande y solo el clima puede impedir ya que la previsión se convierta en producción real. Los embalses tienen buenos niveles y los árboles siguen en buen estado. Noviembre, diciembre y enero son los tres meses de mayor molturación, así que la estimación actual todavía puede cambiar mucho antes de conocerse la producción final. Lo que el mercado cotiza ahora mismo es la previsión.
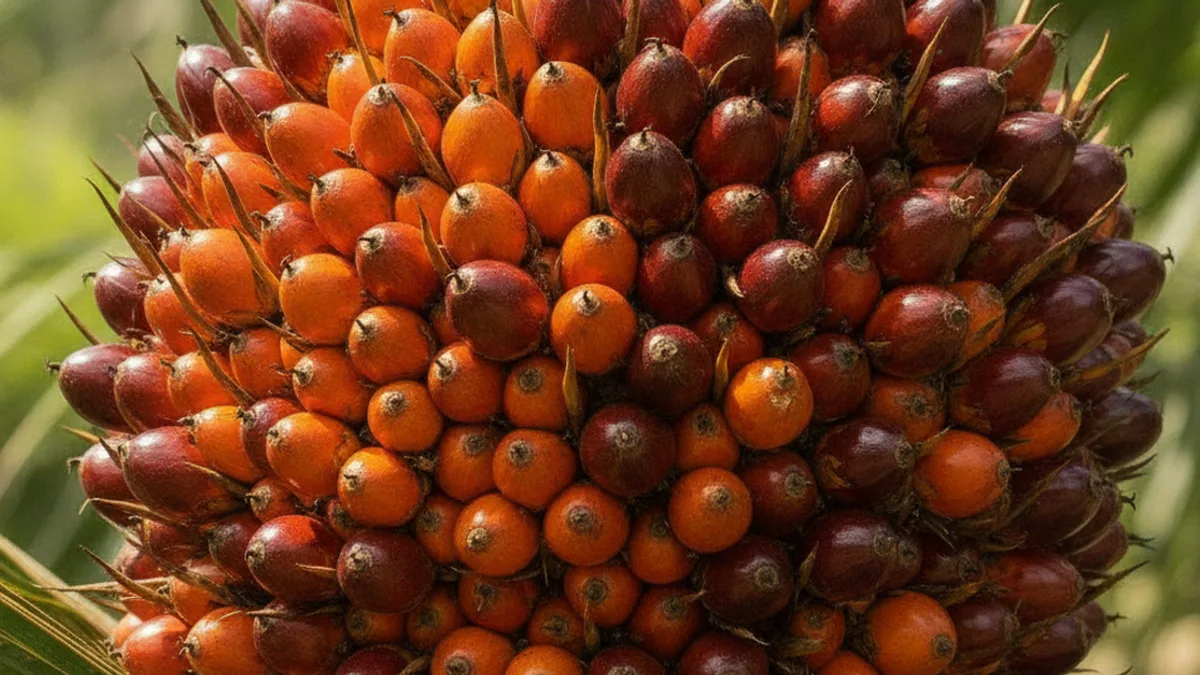
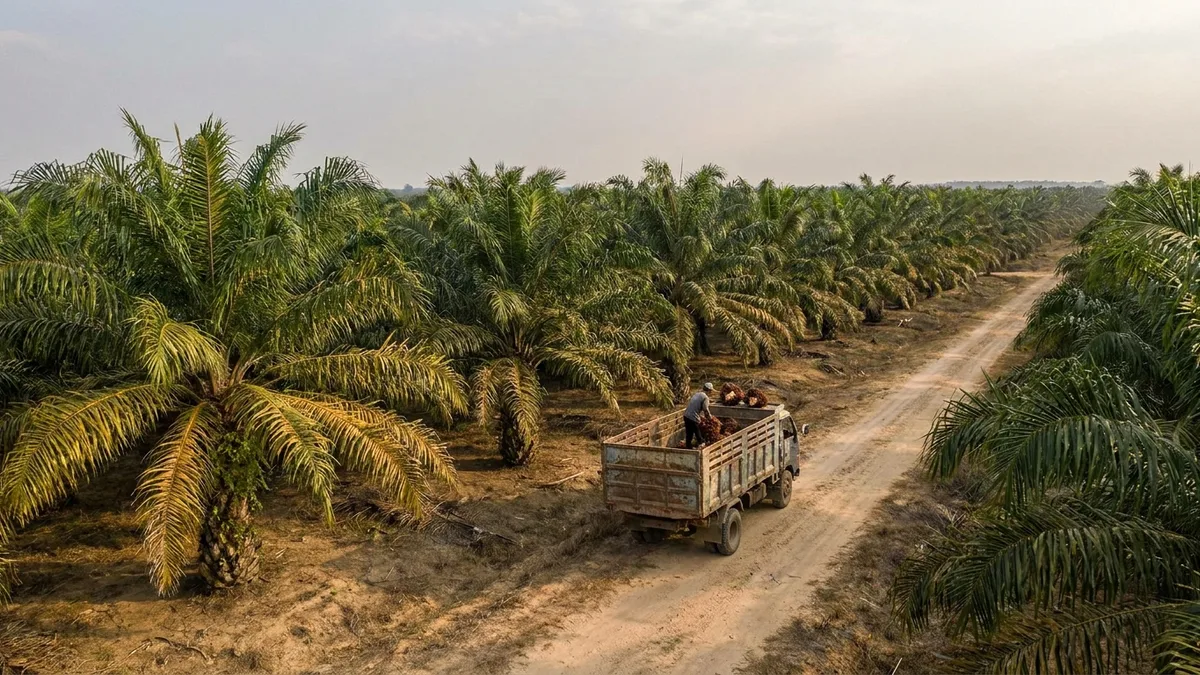
El aceite de palma cedió por razones más concretas. El contrato de octubre de BMD cayó a 4.779 ringgit malasios la tonelada desde 4.850 una semana antes, y el de marzo a 5.044 desde 5.196, por un Brent más bajo y embarques más lentos. Una empresa de inspección de cargas informó a Vesper que los embarques malasios de aceite de palma entre el 1 y el 20 de septiembre cayeron casi un 13 % frente al mismo periodo de agosto, mientras que los embarques indonesios entre el 1 y el 15 de septiembre bajaron un 20,2 %. Se espera que las existencias malasias de septiembre superen los 3 millones de toneladas. En sentido contrario, StoneX estima que la producción indonesia pudo haber caído entre un 11 % y un 12 % en agosto, por incendios y condiciones muy secas en Kalimantan Central y Occidental, y que una caída similar es posible de octubre a diciembre. Además, India podría recortar un 5 % su arancel básico de importación.
La energía marcó la pauta para el resto de los aceites. El Brent de noviembre cedió a unos 100 $ el barril desde alrededor de 106 $ por renovadas esperanzas de una solución diplomática, y ese descenso arrastró el aceite de soja de CBOT a 68,32 centavos de dólar por libra desde 69,65, aunque el gasóleo LS sigue en máximos históricos. El aceite de colza FOB Dutch Mill cedió a 1.226 € la tonelada desde 1.240 €, mientras la colza de MATIF subió a 556 € desde 552 €, siguiendo la fortaleza de la soja estadounidense antes de la reunión de Trump y Xi. El aceite de girasol para octubre a diciembre subió a 1.400 $ la tonelada desde 1.390 $, con la logística del mar Negro todavía sin resolver. El análisis de aceites y grasas de Vesper recoge la perspectiva trimestral de cada uno.