Oliwa z oliwek extra virgin EXW Hiszpania spadła do trzyletniego minimum, a plony, które za to odpowiadają, wciąż nie zostały zebrane. Nowy sezon rozpoczyna się 1 października, a oczekiwania co do produkcji w trzech największych krajach pochodzenia są w dużej mierze niezmienione: Hiszpania 1,6–1,7 mln ton, Turcja 500 000 ton, a Tunezja 350 000. Jeśli te prognozy się sprawdzą, łączna produkcja tych trzech krajów wzrośnie z około 1,98 mln ton w tym sezonie do mniej więcej 2,5 mln w kolejnym, czyli o około 25 %.
Rynek od miesięcy uwzględnia ten scenariusz w cenach. Podaż ze starych zbiorów jest wystarczająca, potencjalne nowe zbiory są duże, a jedyną niewiadomą, zanim prognoza przełoży się na faktyczną podaż, pozostaje pogoda. Poziom wody w zbiornikach retencyjnych jest dobry, a stan drzew nadal wygląda dobrze. Listopad, grudzień i styczeń to trzy miesiące największego tłoczenia, więc obecne szacunki mogą się jeszcze wyraźnie zmienić, zanim poznamy ostateczną produkcję. W tej chwili rynek wycenia prognozę.
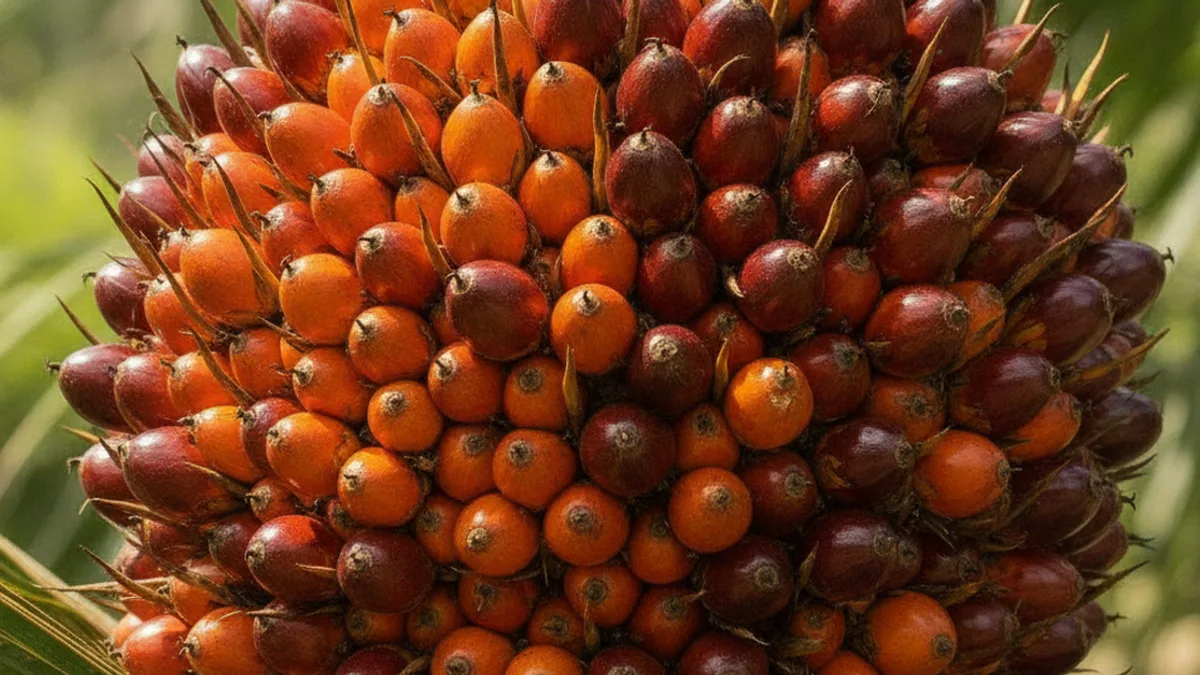
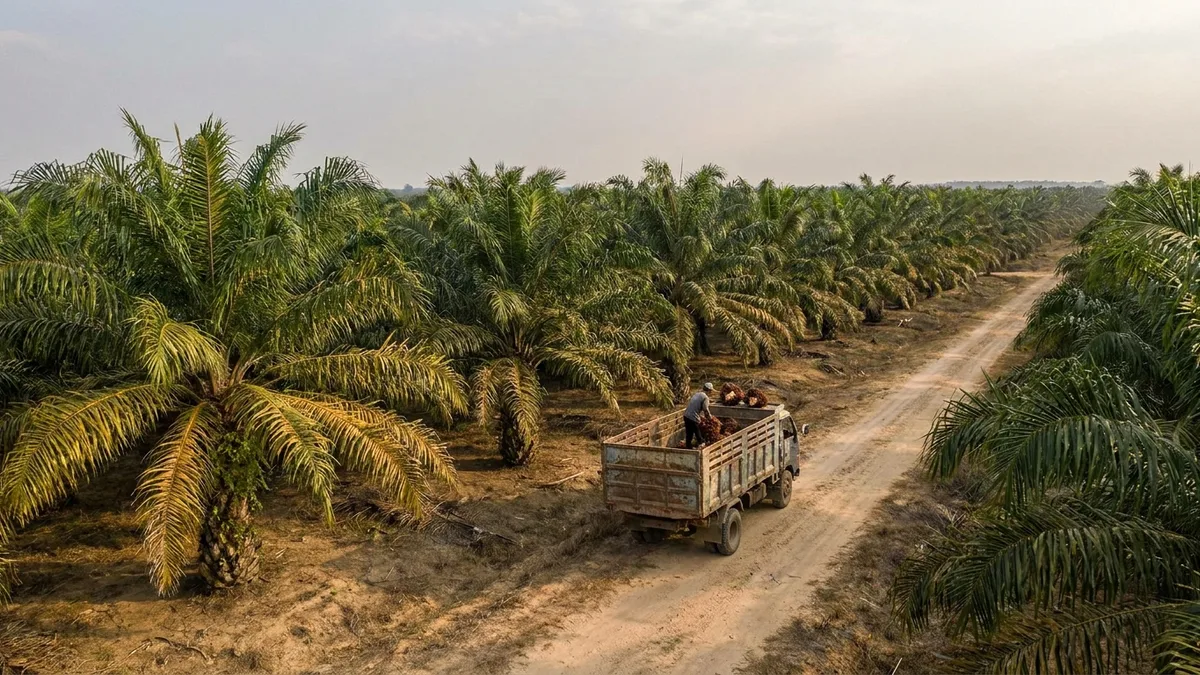
Olej palmowy osłabł z bardziej konkretnych powodów. Październikowy kontrakt na BMD spadł do 4779 ringgitów malezyjskich za tonę z 4850 tydzień wcześniej, a marcowy do 5044 z 5196, przy niższych notowaniach Brentu i wolniejszych załadunkach. Jeden z inspektorów przekazał firmie Vesper, że malezyjskie załadunki oleju palmowego w dniach 1–20 września spadły o prawie 13 % wobec tego samego okresu sierpnia, a indonezyjskie załadunki w dniach 1–15 września były niższe o 20,2 %. Wrześniowe zapasy w Malezji mają według oczekiwań przekroczyć 3 mln ton. Z drugiej strony StoneX szacuje, że z powodu pożarów i bardzo suchych warunków w Kalimantanie Środkowym i Zachodnim produkcja w Indonezji mogła w sierpniu spaść o 11–12 %, a podobny spadek jest możliwy od października do grudnia. Do tego Indie mogą obniżyć podstawowe cło importowe o 5 %.
Energia nadała ton reszcie rynku. Listopadowy Brent osłabł do około 100 USD za baryłkę z mniej więcej 106 USD za sprawą odnowionych nadziei na rozwiązanie dyplomatyczne, co pociągnęło w dół olej sojowy na CBOT do 68,32 centa za funt z 69,65. Olej gazowy LS wciąż jest jednak na rekordowym poziomie. Olej rzepakowy FOB Dutch Mill potaniał do 1226 EUR za tonę z 1240 EUR, podczas gdy rzepak na MATIF wzrósł do 556 EUR z 552 EUR w ślad za siłą amerykańskiej soi przed spotkaniem Trumpa i Xi. Olej słonecznikowy z dostawą od października do grudnia zdrożał do 1400 USD za tonę z 1390 USD, a logistyka czarnomorska wciąż pozostaje nierozwiązana. Kwartalną prognozę dla każdego z nich zawiera analiza olejów i tłuszczów Vesper.