Το εξαιρετικό παρθένο ελαιόλαδο EXW Ισπανίας έπεσε σε χαμηλό τριετίας, και η σοδειά που ευθύνεται γι’ αυτό δεν έχει μαζευτεί ακόμη. Η νέα ελαιοκομική περίοδος ξεκινά την 1η Οκτωβρίου και οι προσδοκίες παραγωγής στις τρεις μεγαλύτερες χώρες προέλευσης παραμένουν σε μεγάλο βαθμό αμετάβλητες: η Ισπανία στα 1,6 έως 1,7 εκατομμύρια τόνους, η Τουρκία στους 500.000 τόνους και η Τυνησία στους 350.000. Αν επιβεβαιωθούν, η συνολική παραγωγή των τριών θα αυξηθεί από περίπου 1,98 εκατομμύρια τόνους την τρέχουσα περίοδο σε περίπου 2,5 εκατομμύρια την επόμενη περίοδο, άνοδος περίπου 25%.
Η αγορά προεξοφλεί αυτούς τους αριθμούς εδώ και μήνες. Η διαθεσιμότητα από την παλιά σοδειά επαρκεί, η δυνητική νέα σοδειά είναι μεγάλη και μόνο ο καιρός μπορεί πλέον να εμποδίσει την πρόβλεψη να γίνει πραγματική παραγωγή. Τα αποθέματα νερού στους ταμιευτήρες είναι σε καλά επίπεδα και η κατάσταση των δέντρων εξακολουθεί να δείχνει καλή. Ο Νοέμβριος, ο Δεκέμβριος και ο Ιανουάριος είναι οι τρεις μήνες με τη μεγαλύτερη έκθλιψη, οπότε η σημερινή εκτίμηση μπορεί να αλλάξει σημαντικά μέχρι την τελική παραγωγή. Αυτό που τιμολογείται αυτή τη στιγμή είναι η πρόβλεψη.
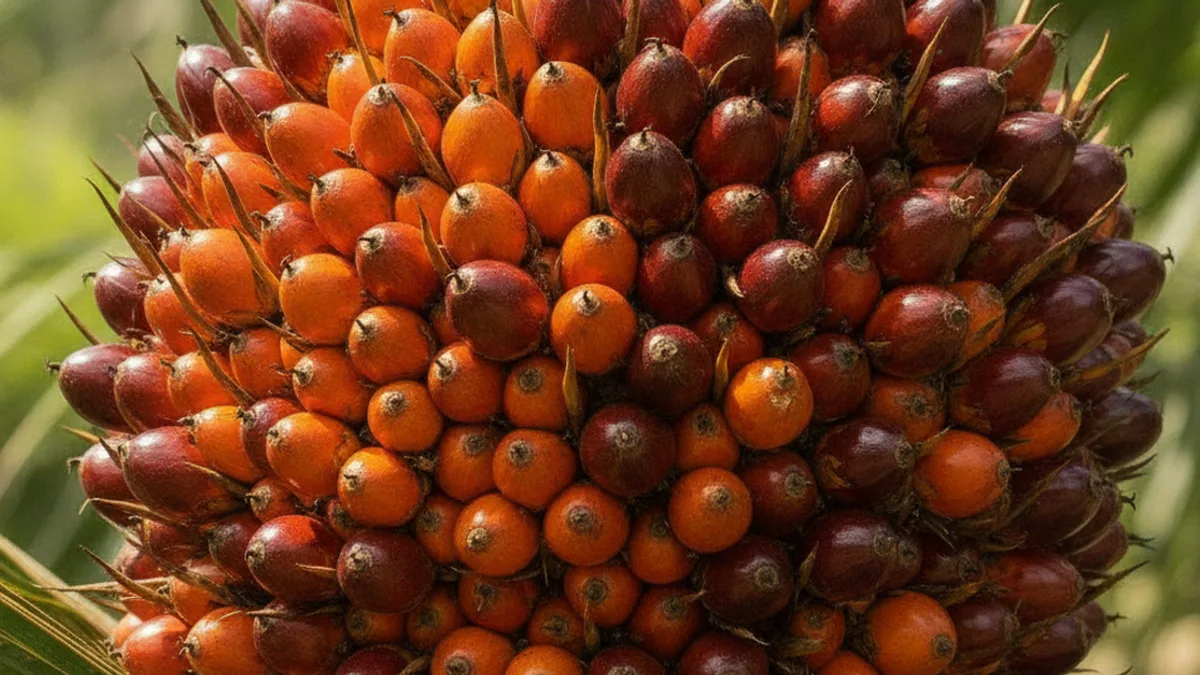
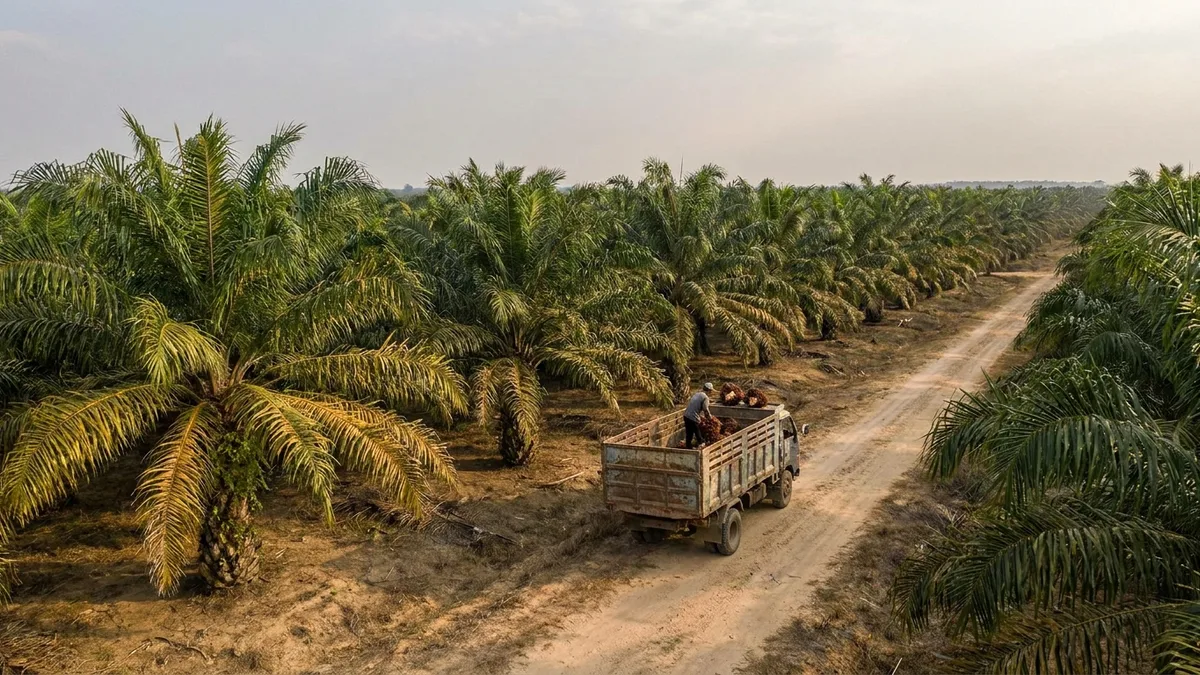
Το φοινικέλαιο υποχώρησε για πιο απτούς λόγους. Το συμβόλαιο Οκτωβρίου στο BMD έπεσε στα 4.779 ρινγκίτ Μαλαισίας ανά τόνο από 4.850 μία εβδομάδα νωρίτερα και το συμβόλαιο Μαρτίου στα 5.044 από 5.196, λόγω χαμηλότερου Brent και πιο αργών εξαγωγών. Ένας οίκος επιθεώρησης ανέφερε στη Vesper ότι οι εξαγωγές μαλαισιανού φοινικέλαιου από 1 έως 20 Σεπτεμβρίου μειώθηκαν σχεδόν 13% σε σχέση με την ίδια περίοδο του Αυγούστου, ενώ οι ινδονησιακές εξαγωγές από 1 έως 15 Σεπτεμβρίου ήταν μειωμένες κατά 20,2%. Τα μαλαισιανά αποθέματα Σεπτεμβρίου αναμένονται πάνω από 3 εκατομμύρια τόνους. Από την άλλη πλευρά, η StoneX εκτιμά ότι η ινδονησιακή παραγωγή μπορεί να έχει υποχωρήσει 11% έως 12% τον Αύγουστο, λόγω πυρκαγιών και πολύ ξηρών συνθηκών στο Κεντρικό και Δυτικό Καλιμαντάν, και ότι παρόμοια πτώση είναι πιθανή από τον Οκτώβριο έως τον Δεκέμβριο, ενώ η Ινδία ενδέχεται να μειώσει τον βασικό δασμό εισαγωγής κατά 5%.
Η ενέργεια έδωσε τον τόνο για τα υπόλοιπα έλαια. Το Brent Νοεμβρίου υποχώρησε σε περίπου 100 USD/βαρέλι από περίπου 106 USD, με αναζωπυρωμένες ελπίδες για διπλωματική λύση, και αυτή η πτώση παρέσυρε το σογιέλαιο στο CBOT στα 68,32 σεντς δολαρίου ανά λίβρα από 69,65, αν και το πετρέλαιο ντίζελ LS βρίσκεται ακόμη σε επίπεδο ρεκόρ. Το κραμβέλαιο FOB Dutch Mill υποχώρησε στα 1.226 EUR/mt από 1.240 EUR/mt, ενώ η αγριοκράμβη στο MATIF ανέβηκε στα 556 EUR/mt από 552 EUR/mt, ακολουθώντας την ισχύ της αμερικανικής σόγιας πριν από τη συνάντηση Τραμπ και Σι. Το ηλιέλαιο για Οκτώβριο έως Δεκέμβριο ανέβηκε στα 1.400 USD/mt από 1.390 USD/mt, με τα προβλήματα εφοδιαστικής στη Μαύρη Θάλασσα να παραμένουν άλυτα. Η ανάλυση της Vesper για τα έλαια και τα λίπη περιέχει τις τριμηνιαίες προοπτικές για καθένα από αυτά.