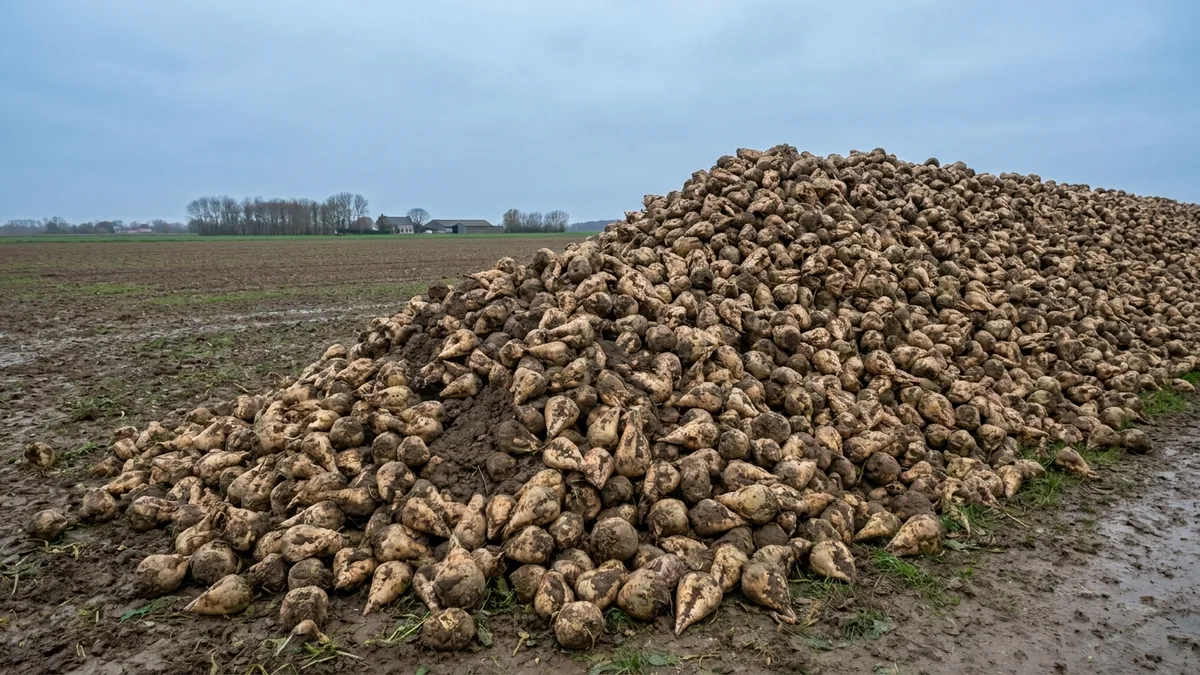
El azúcar blanco europeo subió entre un 23,7 % y un 30,4 % en los últimos tres meses en las referencias Oeste, Sur y Este de la UE del Vesper Price Index, en su mayor parte durante el repunte del azúcar en el mercado mundial en agosto. La DG AGRI prevé ahora una producción de la UE de 13,4 millones de toneladas en 2026/27, cerca de un 20 % por debajo de la campaña anterior, con las existencias finales bajando de 3,06 a 2,32 millones de toneladas. Tras dos meses de clima excepcionalmente caluroso y seco, la nota de campaña del 5 de octubre sitúa la campaña francesa en 97 días, frente a un promedio de 122 en las últimas seis temporadas.
Las importaciones ofrecen menos alivio que de costumbre. De los cerca de 2,41 millones de toneladas de azúcar admisibles para ingresar a la UE, estimamos que a los precios europeos actuales solo llegarían unas 766.000 toneladas.
Aun así, los precios europeos se han mantenido relativamente rígidos, y las exportaciones empiezan a verse más atractivas que las ventas en el mercado interno. En nuestro informe recién publicado, «Perspectivas de mercado de azúcar de la UE T4 2026», nuestra analista Justine White sopesa el déficit frente a esa rigidez trimestre a trimestre hasta 2027, junto con nuestras previsiones de IA.
Descargue nuestro informe «Perspectivas de mercado de azúcar de la UE T4 2026»
Qué responde el informe Perspectivas de mercado de azúcar de la UE T4 2026
- ¿Seguirán subiendo los precios del azúcar en la UE en el cuarto trimestre de 2026?
- ¿Cuál es la previsión de precios del azúcar blanco europeo para 2027?
- ¿Por qué las importaciones no pueden cubrir el déficit de azúcar de Europa?
- ¿Qué países de la UE tienen los rendimientos de remolacha más bajos este año y cuáles están por encima del promedio?
- ¿Alcanzan las existencias remanentes de 2025/26 para amortiguar el déficit?
- ¿Por qué los precios europeos del azúcar se han mantenido rígidos pese a la mala cosecha?
- ¿Acompañarán los precios mundiales del azúcar crudo la subida de los europeos?
- ¿Cómo afectan las lluvias y el desvío de caña hacia etanol en Brasil a la oferta de azúcar?
- ¿Pueden Tailandia e India ayudar a cubrir el déficit de Europa?
- ¿Qué significan para los precios las posiciones de los fondos en el azúcar NY11?
- ¿Se recuperará la superficie de remolacha azucarera de la UE en 2027?
- ¿Cómo influyen los costos de energía y El Niño en las perspectivas del azúcar?
Descargue nuestro informe «Perspectivas de mercado de azúcar de la UE T4 2026»