Grudniowe kontrakty terminowe na pszenicę na Euronext potaniały w ciągu dwóch tygodni o około 8 %. Ceny obniżyły doniesienia o możliwym porozumieniu dotyczącym Morza Czarnego, a także oczekiwania na listopadowe spotkanie Rosji, Ukrainy i USA. Ciążyły im również większy rosyjski eksport w październiku i wykorzystanie portu w Murmańsku. Spadły także kontrakty terminowe na pszenicę w USA.
Rozmowy mogą nie przynieść rezultatów. Wiceminister spraw zagranicznych Rosji oświadczył, że obecnie nie ma perspektyw na wznowienie czarnomorskiej inicjatywy zbożowej, a nasz analityk spodziewa się, że listopadowe spotkanie może nie przynieść wymiernych efektów. Przy obecnych, stosunkowo niskich cenach spotkanie bez rezultatów mogłoby oznaczać ryzyko wzrostu cen, choć niedźwiedzie mogą próbować zepchnąć ceny niżej jeszcze przed spotkaniem.
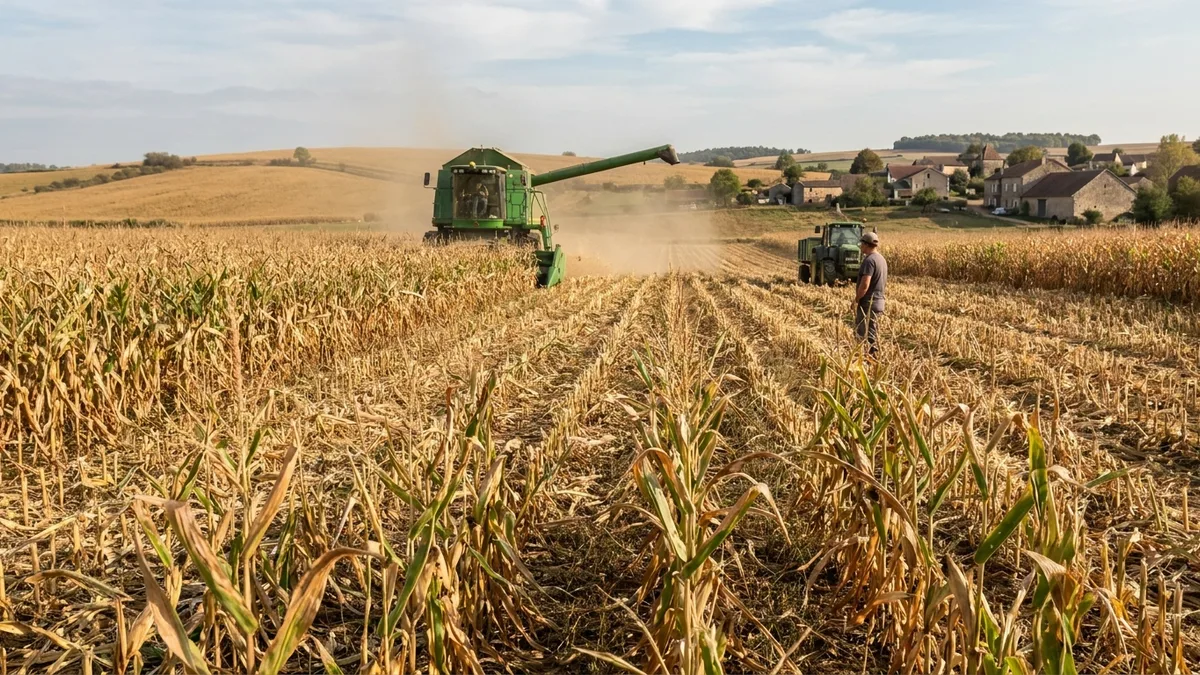
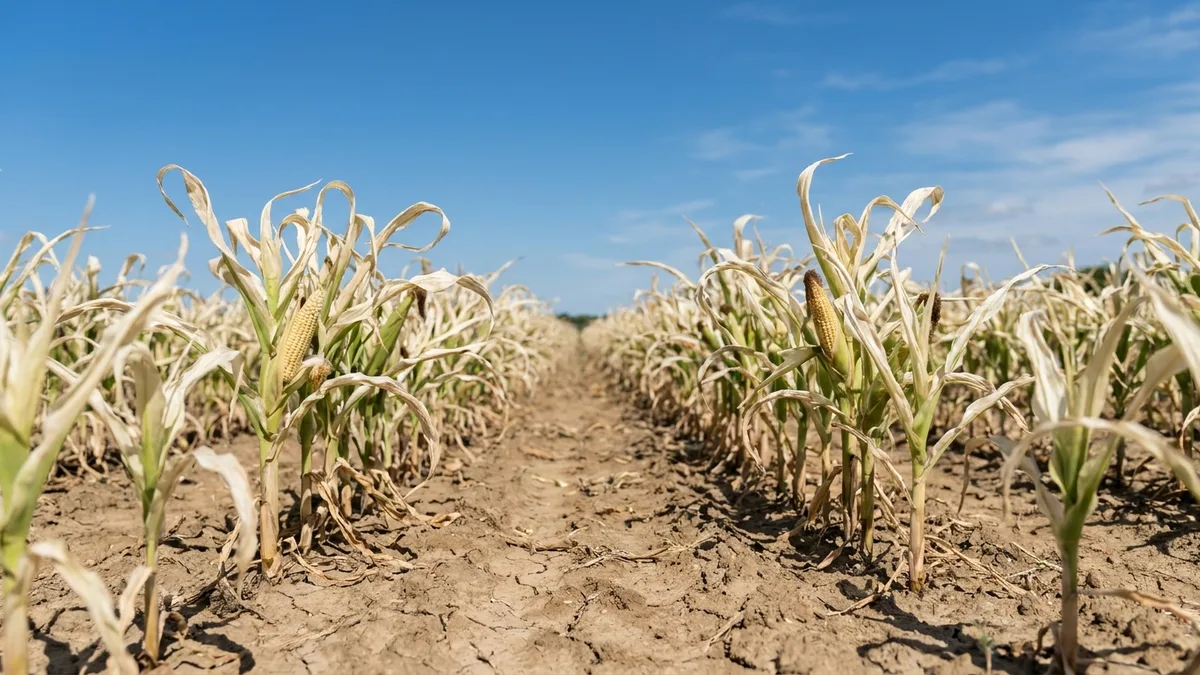
Kukurydza poszła w przeciwną stronę. Ceny kukurydzy na Euronext wzrosły w ciągu tygodnia o około 3 %, a unijna służba monitorowania upraw MARS obniżyła prognozę średniego plonu kukurydzy w UE do poziomu 9 % poniżej średniej pięcioletniej. Do 19 października we Francji zebrano 97 % kukurydzy. Nasz analityk uważa, że ceny wydają się już osiągać szczyt, i spodziewa się korekty w miarę postępu zbiorów, przy czym niższa produkcja w UE i wolniejszy eksport z Ukrainy będą wspierać ceny.
Siewy pod zbiory 2027 roku przebiegają nierównomiernie. Do 19 października francuscy rolnicy obsiali 45 % planowanego areału pszenicy miękkiej, wobec 53 % rok wcześniej, a ukraiński minister rolnictwa powiedział, że areał pszenicy może w przyszłym roku spaść o 15–17 %. FAS USDA szacuje teraz produkcję jęczmienia w Australii na drugi z rzędu rekordowy poziom 17,7 mln ton, a australijskie zbiory mogą w tym kwartale ciążyć cenom.
Pełną analizę rynku zbóż można przeczytać tutaj.